US-Aktien sinken, da die Renditen von US-Staatsanleihen eine weitere Sitzung mit Gewinnen verzeichnen
- S&P 500, NASDAQ, Dow Jones verkaufen sich ebenfalls angesichts höherer Renditen von US-Staatsanleihen.
- Die Rendite 2-jähriger US-Staatsanleihen erreicht 4,75%, den höchsten Stand seit Juni 2024.
- Japan ist das jüngste Land, das die Zinsen um 25 Basispunkte erhöht, ebenso wie die Fed.
- Der Freitag ist ein Triple-Witching-Tag und dürfte eine höhere Volatilität als üblich auslösen.

Die Rallye nach der Zinserhöhung vom Donnerstag verpuffte am Freitag, da die Bullen den Lauf angesichts steigender Renditen von US-Staatsanleihen pausieren ließen. Die Renditen von Staatsanleihen stiegen am Freitag entlang der gesamten Kurve, wobei die 2-jährige Rendite um 1,5% auf 4,75% zulegte und die 10-jährige wieder über 5,00% stieg.
Während der NASDAQ Composite und der S&P 500 am Donnerstag trotz der Zinserhöhung der Federal Reserve (Fed) um 25 Basispunkte am Mittwoch kräftige Gewinne verzeichneten, verlieh Japans anschließende Zinserhöhung um 25 Basispunkte über Nacht der Ansicht mehr Gewicht, dass sich die Welt mitten in einem großen Zinserhöhungszyklus befindet.
Während der NASDAQ zum Zeitpunkt der Erstellung dieses Artikels nur leicht im Minus liegt, mit -0,1%, gibt der S&P 500 um 0,2% nach, und der Dow Jones Industrial Average (DJIA) hat 0,4% abgegeben.
Wichtig ist, dass der dritte Freitag im September ein „Triple-Witching-Tag“ ist, an dem Aktienoptionen, Futures-Kontrakte auf Aktienindizes und Optionen auf Aktienindizes bis zum Handelsschluss auslaufen. Dadurch sind diese Tage anfälliger für starke Volatilität, da Anleger ihre Optionsgeschäfte schließen. Dies macht die letzte Handelsstunde, die „Witching Hour“ zwischen 15:00 und 16:00 EST, zu einer der volatilsten Phasen des gesamten Quartals. An Triple-Witching-Tagen wird oft das doppelte durchschnittliche Volumen erreicht.
Märkte werden angesichts höherer Anleiherenditen bärisch
Der Aktienmarkt steht weiterhin im Bann einer Rallye oder Blase im Bereich der Künstlichen Intelligenz (KI), je nachdem, wen man fragt, und diese Rallye hängt von den hohen Investitionsausgaben der Hyperscaler ab, die einen parallelen Boom bei der Emission von Anleihen ausgelöst haben.
Höhere Anleiherenditen könnten zwar nicht das Ende des KI-Booms oder den Beginn einer wirtschaftlichen Rezession bedeuten, sie machen Aktien jedoch relativ weniger attraktiv. Am Rande dürften einige institutionelle Anleger eine Rendite von 4,75% bei 2-jährigen Papieren als lohnende Wette ansehen, was zu geringerem Kaufdruck auf Aktien führen könnte. Langfristig bedeuten höhere Anleiherenditen höhere Kreditkosten für den privaten Sektor, was ebenfalls auf die Margen drücken könnte.
Derzeit scheinen die höheren Treasury-Renditen die Sektoren Werkstoffe und Versorger am stärksten zu belasten, die beide für hohe Schuldenprofile bekannt sind. Aber auch Finanzwerte und Immobilien stehen unter Druck.
In anderen Nachrichten ist Warren Buffett nach 61 Jahren als Chairman von Berkshire Hathaway (BRK.B) zurückgetreten. Sein Sohn Howard Buffett ersetzt ihn. Der ältere Buffett hatte den CEO-Posten bereits im vergangenen Jahr an Greg Abel übergeben.
Zudem sagte die stellvertretende Vorsitzende der Federal Reserve für Aufsicht, Michelle Bowman, dass der Vorstand der Zentralbank Änderungen an ihren Kapitalanforderungen prüfe.
"Unser Ansatz wird diese erhöhte Transparenz und öffentliche Rechenschaftspflicht erreichen und gleichzeitig das kapitalbezogene Stresstesting genauer, effektiver, berechenbarer und fairer machen," sagte Bowman.
S&P 500 notiert wieder am Widerstand vom 2. Juni
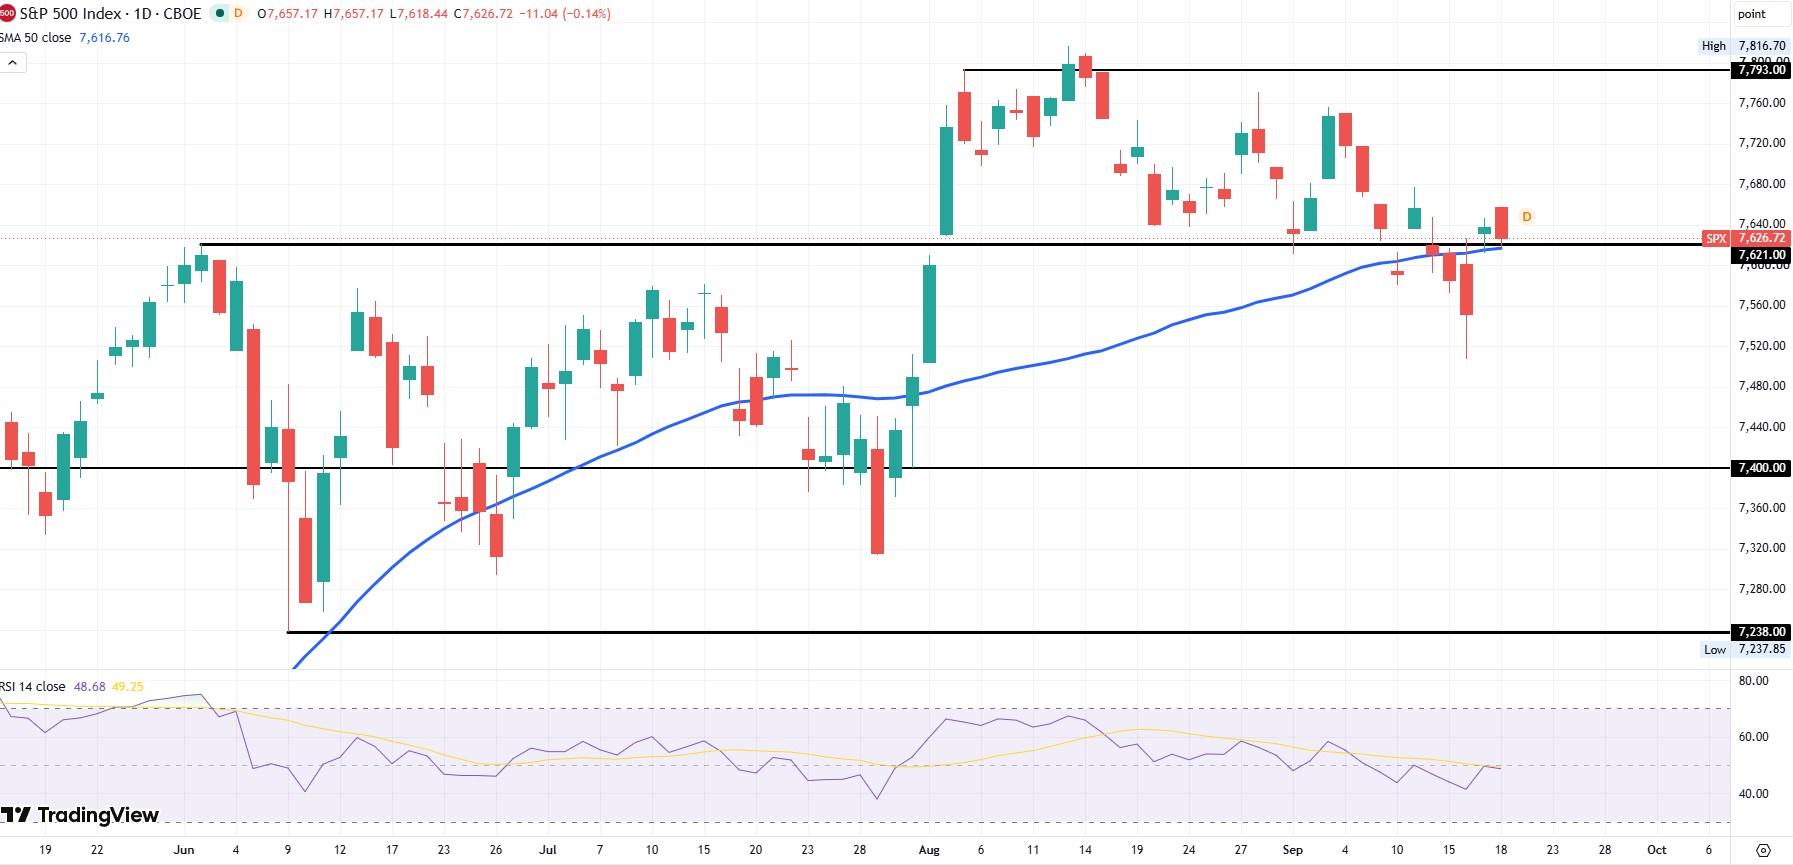
Die technischen Marken sind am Freitag erneut von Bedeutung für den S&P 500. Der Index eröffnete deutlich höher, fiel dann aber auf das Hoch vom 2. Juni bei 7.621 zurück. Sollte dieses Niveau weitgehend halten, wäre das ein bullisches Signal für den Index. Dies gilt insbesondere, da auch der 50-Tage-Simple Moving Average (SMA) in der Morgensitzung gehalten zu haben scheint.
Händler werden feststellen, dass der Relative Strength Index (RSI) weder viel Stärke noch Schwäche zeigt. Je länger er sich in der Nähe der neutralen 50-Marke hält, desto mehr Kraft wird sich für den nächsten Ausbruch aufbauen.
Ein nachhaltiger Bruch unter 7.621 könnte einen Rückgang bis zum Tief vom Mittwoch nahe 7.508 auslösen. Andernfalls ist damit zu rechnen, dass die Bullen den Widerstand bei 7.800 irgendwann nächste Woche oder zumindest noch vor Monatsende erneut testen.
Autor
Clay Webster
FXStreet
Clay Webster wuchs in den USA in der Nähe von Buffalo, New York, und Lancaster, Pennsylvania, auf. Nach dem Abschluss seines Studiums begann er nach der Finanzkrise von 2008 mit Investitionen.





