Goldpreis plötzlich stark: 3 Gründe treiben Anleger ins Gold

Der Goldpreis zieht wieder an. Ein schwächerer US-Dollar, die eskalierende Lage im Nahen Osten und neue Sorgen um die US-Staatsfinanzen treiben Anleger zurück in den sicheren Hafen. Gleichzeitig wartet der Markt auf die nächsten Inflationsdaten aus den USA. Genau die könnten darüber entscheiden, ob Gold den nächsten Angriff nach oben startet oder noch einmal deutlich zurückfällt.
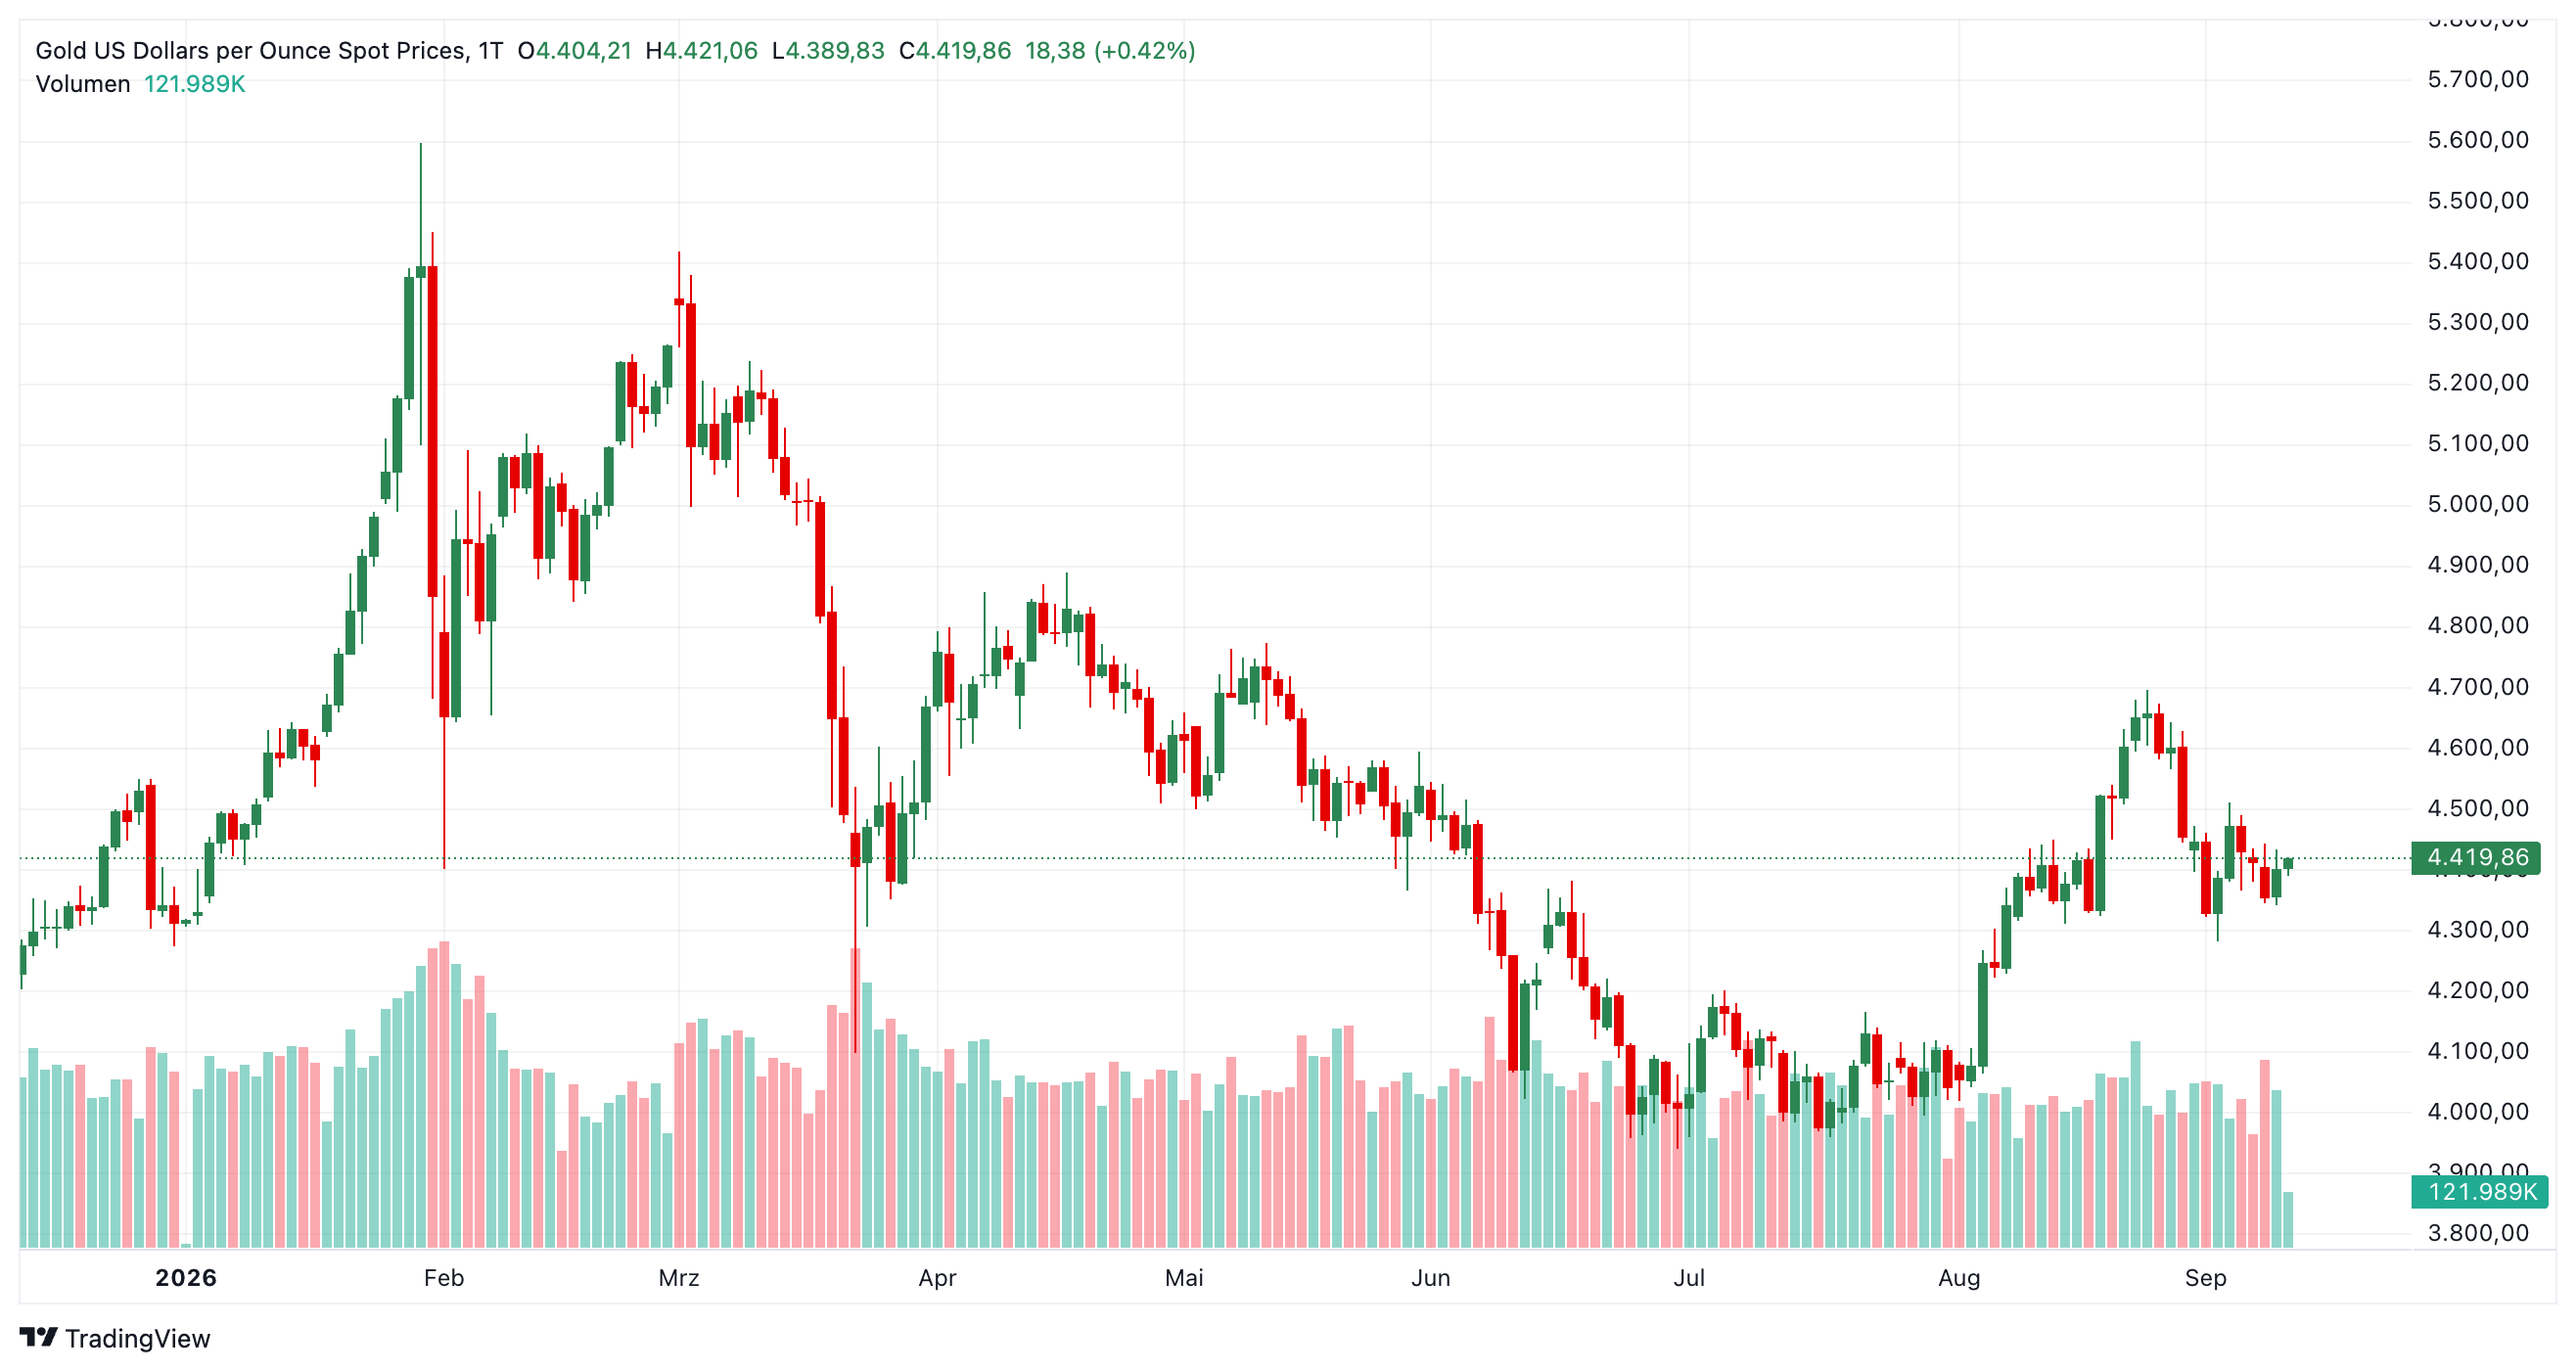
Bis 6:00 Uhr Central Time legte der Goldpreis um 44,12 US-Dollar oder 1,01 % zu. Auf Sicht von fünf Handelstagen steht allerdings nur ein Plus von 9,15 US-Dollar beziehungsweise 0,21 %. Seit Jahresbeginn bewegte sich Gold zwischen 3.945,52 und 5.595,02 US-Dollar, auf 52-Wochen-Sicht zwischen 3.614,69 und 5.595,02 US-Dollar. Der Weighted Alpha liegt aktuell bei +13,45.
Dass Gold heute wieder gefragt ist, hat gleich mehrere Gründe. Der wichtigste davon liegt derzeit außerhalb des Edelmetallmarktes.
Der Iran-Krieg treibt Anleger zurück ins Gold
Der Krieg mit Iran eskaliert weiter. US-Streitkräfte griffen fünf iranische Tankerschiffe nahe der Insel Kharg an. Vorausgegangen waren weitere Versuche Irans, amerikanische Kriegsschiffe mit Raketen anzugreifen.
Teheran reagierte anschließend mit einem massiven Angriff ballistischer Raketen auf einen US-Luftwaffenstützpunkt in Jordanien.
Damit ist die Eskalationsspirale keineswegs beendet. Im Gegenteil: Eine weitere Reaktion der USA gilt als wahrscheinlich, womit sich der Kreislauf aus Angriff und Vergeltung fortsetzen dürfte.
Für Gold ist genau dieses Umfeld grundsätzlich positiv. Je größer die geopolitische Unsicherheit wird, desto stärker steigt traditionell das Interesse an Anlagen, die nicht unmittelbar vom politischen oder wirtschaftlichen Risiko einzelner Staaten abhängen.
Doch der Iran-Krieg wirkt noch über einen zweiten Kanal auf den Goldpreis.
Brent-Rohöl stieg auf ein Viermonatshoch von mehr als 100 US-Dollar je Barrel. Und genau hier beginnt es für die Finanzmärkte unangenehm zu werden.
Teures Öl erhöht die Kosten für Transport, Produktion und Energie. Bleibt der Ölpreis längere Zeit auf diesem Niveau, kann das den Inflationsdruck wieder deutlich erhöhen.
Bislang ignoriert der Goldmarkt diese Gefahr erstaunlich gelassen. Anleger warten offenbar zunächst auf harte Daten.
Am Donnerstag werden die US-Erzeugerpreise für August veröffentlicht. Einen Tag später folgen die Verbraucherpreise.
Aktuell liegt die Wahrscheinlichkeit einer Zinserhöhung der US-Notenbank Fed im September weiterhin bei rund 60 %.
Damit wird klar: Die nächsten beiden Inflationsberichte könnten für den Goldpreis wichtiger werden als viele geopolitische Schlagzeilen.
Der Dollar beginnt zu wackeln
Zusätzliche Unterstützung bekommt Gold vom US-Dollar.
Der Dollar-Index fiel zunächst auf den tiefsten Stand seit drei Wochen und näherte sich dabei dem August-Tief bei 98,56 Punkten, bevor er sich etwas erholte.
Ein wesentlicher Grund dafür ist der japanische Yen.
Die Erwartungen an eine Zinserhöhung der Bank of Japan in der kommenden Woche nehmen zu. Gleichzeitig warnte US-Finanzminister Scott Bessent Händler ausdrücklich davor, gegen den Yen zu wetten. Hinzu kommen Hinweise darauf, dass weitere Eingriffe am Devisenmarkt möglich sein könnten.
Die Folge: Yen-finanzierte Carry-Trades werden zunehmend aufgelöst.
Das Prinzip dahinter ist relativ einfach. Investoren leihen sich günstig Geld in Japan und investieren dieses Kapital anschließend in höher verzinste Anlagen anderswo. Steigt der Yen oder werden höhere japanische Zinsen wahrscheinlicher, wird dieses Geschäft unattraktiver.
Werden solche Positionen geschlossen, steigt die Nachfrage nach Yen. Das stärkt die japanische Währung und belastet im Gegenzug den Dollar.
Für den Goldpreis ist das interessant, weil Gold in US-Dollar gehandelt wird. Ein schwächerer Dollar macht das Edelmetall für Käufer außerhalb des Dollarraums günstiger und kann damit zusätzliche Nachfrage erzeugen.
Doch der Yen ist längst nicht das einzige Problem für den Greenback.
Die 40-Billionen-Dollar-Frage für die Fed
Die amerikanischen Staatsfinanzen entwickeln sich zunehmend zu einem Belastungsfaktor für den Dollar.
Die US-Staatsverschuldung liegt inzwischen bei mehr als 40 Billionen US-Dollar. Allein für den Schuldendienst müssen mittlerweile mehr als 1 Billion US-Dollar aufgebracht werden.
Damit gerät die Fed in eine ausgesprochen unangenehme Lage.
Einerseits muss sie die Inflation unter Kontrolle halten. Andererseits führen hohe Zinsen dazu, dass sich der amerikanische Staat immer teurer refinanzieren muss.
Genau dieser Zielkonflikt dürfte die Geldpolitik in den kommenden Monaten prägen.
Theoretisch könnte eine Notenbank einen Teil der realen Schuldenlast dadurch reduzieren, dass sie eine lockerere Geldpolitik zulässt oder die Geldmenge erhöht. Höhere Inflation entwertet schließlich auch bestehende Schulden.
Das Problem dabei: Die Rechnung zahlen am Ende diejenigen, die ihr Vermögen in Dollar halten.
Steigen die Preise und verliert die Währung gleichzeitig an Wert, sinkt die Kaufkraft.
Die Regierung von US-Präsident Donald Trump drängt deshalb auf eine lockerere oder zumindest unterstützende Geldpolitik der Fed. Die Idee dahinter ist nachvollziehbar: Wenn die US-Wirtschaft schnell genug wächst, fällt die bestehende Verschuldung im Verhältnis zur Wirtschaftsleistung weniger stark ins Gewicht.
Ein größeres Bruttoinlandsprodukt macht dieselbe absolute Schuldenlast leichter tragbar.
Doch genau darin liegt auch das Risiko.
Bleibt das gewünschte Wirtschaftswachstum aus, während das Geld billig bleibt, könnte stattdessen die Inflation weiter steigen. Dann hätte Washington weder das Schuldenproblem gelöst noch dem Dollar geholfen.
Für die Unabhängigkeit der Fed ist diese Konstellation ebenfalls ein ernsthafter Test.
Und für Gold ist sie ausgesprochen spannend.
Denn steigende Staatsverschuldung, politische Debatten über die Geldpolitik und ein schwächerer Dollar sind genau die Faktoren, die Anleger langfristig wieder stärker über einen Wertspeicher außerhalb klassischer Währungen nachdenken lassen.
Beim Goldpreis fallen jetzt die Würfel
Kurzfristig hängt viel davon ab, was die Inflationsdaten liefern.
Trotz der derzeit relativ restriktiven Erwartungen am Terminmarkt erscheint eine Zinspause der Fed weiterhin als das wahrscheinlichste Szenario, sofern die Daten nicht deutlich stärker ausfallen als erwartet.
Sollte die Fed tatsächlich stillhalten, könnte sich der langfristige Aufwärtstrend beim Goldpreis wieder stärker durchsetzen.
Technisch wäre dafür zunächst ein Anstieg über den gleitenden 20-Tage-Durchschnitt wichtig.
Gelingt dieser Schritt, rückt das Hoch der vergangenen Woche bei 4.510,64 US-Dollar wieder ins Blickfeld.
Darüber wartet bereits die nächste wichtige Hürde. Der gleitende 200-Tage-Durchschnitt verläuft bei 4.541,35 US-Dollar.
Fällt auch diese Marke, wäre anschließend das August-Hoch bei 4.696,31 US-Dollar wieder erreichbar.
Genau diese Zone dürfte darüber entscheiden, ob aus der aktuellen Erholung tatsächlich ein neuer Aufwärtsschub wird.
Auf der Unterseite bleibt der gleitende 100-Tage-Durchschnitt entscheidend.
Das heutige Tief im Überseehandel bei 4.341,96 US-Dollar unterstreicht, wie wichtig diese Unterstützungszone mittlerweile geworden ist.
Sollte sie brechen, wäre ein erneuter Test des Tiefs der vergangenen Woche bei 4.283,60 US-Dollar wahrscheinlich.
Der Spielraum ist damit klar abgesteckt.
Zentralbanken machen vor, warum Gold wieder wichtiger wird
Ein kurzfristiger Blick auf Chartmarken allein greift beim Goldpreis allerdings zu kurz.
Einer der wichtigsten strukturellen Gründe für den langfristigen Anstieg bleibt die Nachfrage der Zentralbanken.
Dabei geht es vor allem um die Diversifikation der Währungsreserven und damit auch um eine geringere Abhängigkeit vom US-Dollar.
Diese sogenannte Dedollarisierung zeigt sich nicht nur bei neuen Goldkäufen. Auch die Frage, wo vorhandene Reserven gelagert werden, rückt stärker in den Fokus.
Die niederländische Zentralbank verlagerte zwischen März und August 86 Tonnen Gold aus New York und Ottawa nach London.
Offiziell begründete sie den Schritt mit einer besseren „Krisenvorsorge“ angesichts zunehmender geopolitischer Spannungen.
London ist dafür ein logischer Standort. Gold bei der Bank of England gilt als besonders gut handelbar und kann bei Bedarf schnell eingesetzt werden.
Trotzdem wird der Schritt nicht von allen Beobachtern rein praktisch interpretiert.
Einige sehen darin ein Signal, dass selbst enge Verbündete der USA ihre Reserven zunehmend außerhalb des direkten amerikanischen Rechtsraums halten wollen.
Frankreich ist noch weiter gegangen.
Das Land schloss Anfang dieses Jahres die Rückführung seines Goldes von der Federal Reserve Bank of New York vollständig ab. Die gesamten 2.437 Tonnen befinden sich inzwischen auf französischem Boden.
Frankreich besitzt damit die viertgrößten Goldreserven der Welt.
Deutschland hatte sein zur Rückführung vorgesehenes Gold bereits rund ein Jahrzehnt zuvor vollständig zurückgeholt.
Diese Bewegungen schaffen natürlich kein neues Gold. Sie zeigen aber etwas anderes: Physisches Gold wird von Zentralbanken wieder stärker als strategische Reserve betrachtet.
Und genau das ist für Anleger langfristig vielleicht wichtiger als die Frage, ob der Goldpreis an einem einzelnen Handelstag 1 % steigt oder fällt.
Was jetzt für den Goldpreis wirklich zählt
Die Ausgangslage könnte kaum spannender sein.
Auf der einen Seite stehen der eskalierende Iran-Krieg, ein schwächerer Dollar, zunehmende Sorgen über die US-Staatsverschuldung und die langfristige Nachfrage der Zentralbanken.
Auf der anderen Seite steht ein Ölpreis von mehr als 100 US-Dollar, der den Inflationsdruck wieder erhöhen könnte. Sollten die Erzeuger- und Verbraucherpreise überraschend stark ausfallen, könnte der Markt noch aggressiver auf weitere Zinserhöhungen der Fed setzen.
Das wiederum würde den Dollar stützen und könnte den Goldpreis belasten.
Genau deshalb sind die kommenden Inflationsdaten so entscheidend.
Fallen sie moderater aus und bleibt die Fed in der kommenden Woche auf Pause, könnte sich der Blick schnell wieder nach oben richten. Dann wären zunächst 4.510,64 US-Dollar und anschließend 4.541,35 US-Dollar die Marken, die Gold überwinden müsste.
Werden dagegen neue Inflationsängste entfacht, rückt die Unterstützung rund um den 100-Tage-Durchschnitt in den Mittelpunkt. Fällt sie, könnte es schnell wieder in Richtung 4.283,60 US-Dollar gehen.
Der Goldpreis befindet sich damit an einem Punkt, an dem Geldpolitik, Geopolitik und die wachsenden Zweifel am Dollar gleichzeitig aufeinandertreffen.
Und genau diese Mischung hat Gold in der Vergangenheit häufig stark gemacht.
Risikohinweis: Dieser Beitrag dient ausschließlich der Information und dem Finanzjournalismus und stellt keine Anlageberatung oder Kaufempfehlung dar. Der Handel mit Aktien und anderen Finanzinstrumenten ist mit Risiken verbunden und kann zum teilweisen oder vollständigen Verlust des eingesetzten Kapitals führen.
Autor
Robert Zach
FXStreet
Robert ist ein versierter Finanzexperte mit umfassender Erfahrung im Bank- und Investmentsektor.





