- Das Fed-Protokoll dürfte etwas Aufschluss über das Ausmaß und den Zeitpunkt des geldpolitischen Straffungszyklus geben.
- Geringerer als erwarteter Preisdruck und enttäuschende Beschäftigungsdaten haben die Hoffnungen auf aufeinanderfolgende Zinserhöhungen gedämpft.
- Der Terminmarkt preist eine 20%ige Wahrscheinlichkeit für eine Zinserhöhung im Oktober und eine 80%ige Wahrscheinlichkeit für mindestens eine Zinserhöhung bis zum Jahresende ein.
Die Federal Reserve (Fed) der Vereinigten Staaten (USA) wird am Mittwoch das Protokoll der September-Sitzung des Federal Open Market Committee (FOMC) veröffentlichen. Anleger sind gespannt auf Details, die Aufschluss über das Ausmaß und den Zeitpunkt des Straffungszyklus der Zentralbank geben, nachdem im September die erste Zinserhöhung seit drei Jahren beschlossen wurde.
Das FOMC erfüllte die Erwartungen und erhöhte den Leitzins der Fed im September einstimmig um 25 Basispunkte auf die Spanne von 3,75%-4,00%. Vorsitzender Kevin Warsh überraschte mit eindeutig hawkischer Rhetorik, obwohl er naturgemäß nur ungern übermäßige Forward Guidance gibt. Dies bekräftigte das Vertrauen der Anleger in die Unabhängigkeit der Bank und ließ den US-Dollar auf breiter Front steigen.
Warsh erklärte auf der Pressekonferenz nach der Entscheidung, die Inflation sei „zu lange zu hoch“ gewesen. Die geldpolitische Erklärung stützte diese Ansicht und bekräftigte das Engagement des Ausschusses, Preisstabilität zu gewährleisten und eine Geldpolitik zu verfolgen, die „eine zeitnähere Rückkehr zum 2%-Ziel des Ausschusses unterstützt“.
Die Erklärung hob zudem die Stärke des US-Arbeitsmarktes hervor, was die Erwartungen an aufeinanderfolgende Zinserhöhungen verstärkte. Die in der vergangenen Woche veröffentlichten Daten haben diese Hoffnungen jedoch gedämpft, und Anleger werden das Protokoll analysieren, um eine Zinserhöhung im Dezember zu bestätigen, nachdem sie eine Straffungsmaßnahme später in diesem Monat praktisch ausgeschlossen haben.
Inflations- und Arbeitsmarktdaten haben die Hoffnungen auf eine Zinserhöhung im Oktober gedämpft
Der Preisindex der persönlichen Konsumausgaben (PCE) in den USA zeigte, dass die Inflation im August stabil blieb, was der Bank etwas Spielraum verschafft, sich nach der Zinserhöhung im September mehr Zeit zu nehmen, um die Auswirkungen besser zu beurteilen, bevor die Geldpolitik weiter gestrafft wird. Darüber hinaus haben die Nonfarm Payrolls-Daten für September Zweifel an der Stärke des Arbeitsmarktes insgesamt aufkommen lassen und die Argumente für eine Pause bei der nächsten Sitzung gestärkt.
Die Wirtschaftstätigkeit bleibt jedoch solide. Der US-ISM-Einkaufsmanagerindex (PMI) für den Dienstleistungssektor verlangsamte sich, liegt aber weiterhin auf einem Niveau, das mit einer starken Expansion der Geschäftstätigkeit vereinbar ist, was die robuste Nachfrage und eine Verbesserung der Beschäftigung widerspiegelt. Die Daten von GDPNow schätzen, dass sich die US-Wirtschaft im dritten Quartal auf ein annualisiertes Wachstum von 3,7% beschleunigt hat, nach einem Anstieg von 2,2% im Vorquartal, was ein ideales Szenario für einen Straffungszyklus bietet.
Die Frage ist daher der Zeitpunkt, insbesondere nach den gemischten Signalen von Fed-Vertretern. Der Präsident der Chicagoer Fed, Austan Goolsbee, bekräftigte letzte Woche, dass die Inflation derzeit schwerer wiegt als die Sorgen um den Arbeitsmarkt, und die Präsidentin der Dallas Fed, Lorie Logan, erklärte, dass weitere Zinserhöhungen notwendig sein werden, um die Inflation auf das Ziel zu bringen. Die Vizevorsitzende der Zentralbank für Aufsicht, Michelle Bowman, sagte hingegen, dass es in diesem Jahr keinen dringenden Bedarf für weitere Zinserhöhungen gebe, und der Präsident der New Yorker Fed, John Williams, unterstützte diese Ansicht.
Analysten von ING beschreiben die jüngsten Daten als leicht hawkish „aber nicht ausreichend, um die Fed-Narrative wesentlich zu verändern.“ Ihrer Ansicht nach „dürften sich die Märkte mit einem Verzicht auf eine Zinserhöhung im Oktober wohlfühlen, sofern der Kern-CPI für September (veröffentlicht am 14. Oktober) bei 0,2% im Monatsvergleich liegt, worauf sich der Konsens zubewegt.“ ING bekräftigt, dass „eine Zinserhöhung im Dezember der Basisszenario bleibt“, wodurch die Risiken für den Dollar (USD) weiterhin nach oben gerichtet sind.
Wann werden die FOMC-Protokolle veröffentlicht, und wie könnten sie den US-Dollar beeinflussen?
Das FOMC wird am Mittwoch um 18:00 GMT das Protokoll seiner geldpolitischen Sitzung vom 15. bis 16. September veröffentlichen.
Die Bank hat die Zinsen um einen Viertelprozentpunkt angehoben und weitere Zinserhöhungen angedeutet, doch jüngste Daten haben die Hoffnungen auf aufeinanderfolgende Zinserhöhungen gedämpft. Daten des FedWatch-Tools der CME zeigen eine 78%ige Wahrscheinlichkeit, dass die Bank die Zinsen noch in diesem Monat unverändert lassen wird, nach 50% in der vergangenen Woche. Die Hoffnungen auf eine Zinserhöhung vor Jahresende bleiben jedoch mit rund 85% Wahrscheinlichkeit praktisch unverändert.
Die Hoffnungen auf eine Straffung durch die Fed, kombiniert mit dem US-amerikanischen wirtschaftlichen Exzeptionalismus, Sorgen über hohe Ölpreise, die die meisten Rivalen des US-Dollars belasten, und vor allem ein Ausverkauf am Anleihemarkt, der den Fokus auf die Eurozone gelenkt hat, haben den US-Dollar seit Anfang September angetrieben. Der US-Dollar-Index (DXY), der den Wert des US-Dollars gegenüber sechs wichtigen Währungen misst, ist in den vergangenen vier Wochen um etwa 3,4% gestiegen und hat bei 102,50 ein 18-Monats-Hoch erreicht.
Vor diesem Hintergrund erwartet der Markt, dass das Protokoll vom September bestätigt, dass die Inflation weiterhin im Mittelpunkt der geldpolitischen Pläne der Bank steht, was die Argumente für eine Zinserhöhung im Dezember stärken würde.
Die Auswirkungen auf den US-Dollar dürften jedoch begrenzt sein, da der Bericht zeitlich vor den Berichten zu den persönlichen Konsumausgaben (Preisindex) und den Nonfarm Payrolls der vergangenen Woche liegt. In diesem Sinne könnten die Veröffentlichungen des US-Verbraucherpreisindex (VPI) und des Erzeugerpreisindex (EPI) in der kommenden Woche einen größeren Einfluss haben, da sie das Ergebnis der nächsten Sitzung bestimmen könnten.
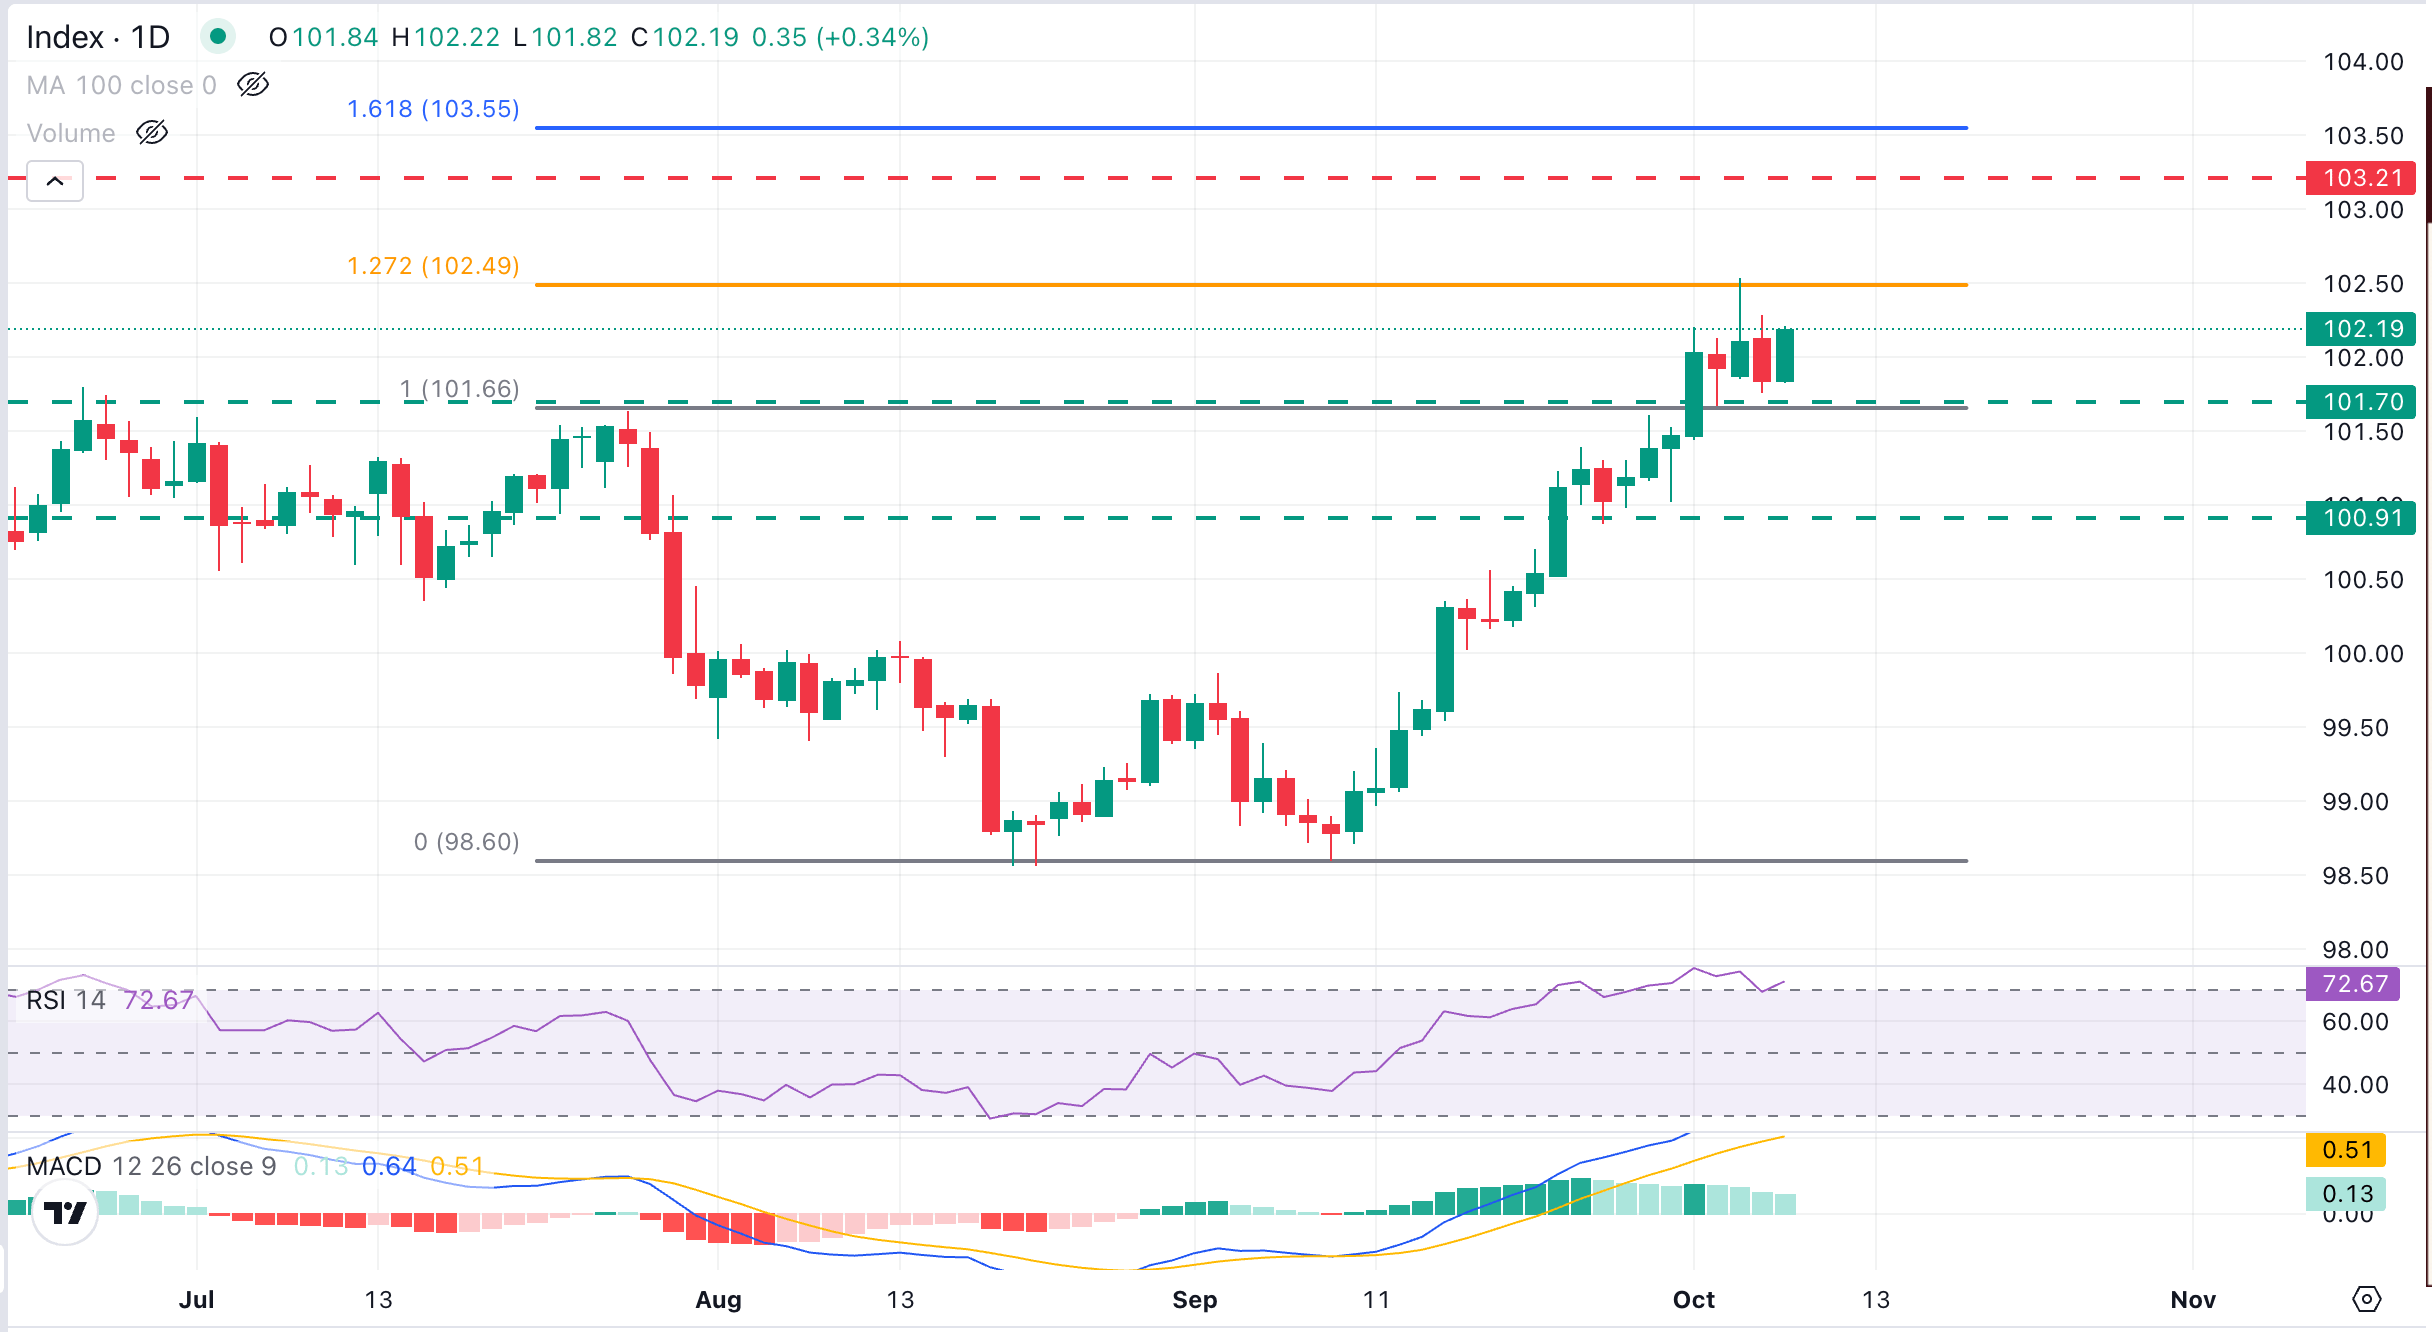
Der Tages-Chart zeigt den US-Dollar-Index (DXY) seit den Tiefs von Anfang September in einem stetigen Aufwärtskanal, obwohl der überkaufte Relative Strength Index (RSI) darauf hindeutet, dass eine Konsolidierung oder sogar ein gewisser Pullback in Betracht gezogen werden sollte. Der Moving Average Convergence Divergence (MACD) bleibt im positiven Bereich, was darauf hindeutet, dass Rücksetzer wahrscheinlich Käufer finden werden.
Die DXY-Bullen sind im Bereich von 102,50 auf Widerstand beim 127,7% Fibonacci-Retracement des bärischen Zyklus von Juli bis August gestoßen. Weiter oben dürfte ein früherer Unterstützungsbereich, der nun zum Widerstand geworden ist, im Bereich von 103,20 (Tiefs vom März 2025) vor dem 161,8% Fibonacci-Widerstand des genannten Zyklus im Bereich von 103,60 für weiteren Widerstand sorgen.
Abwärtsversuche sind bislang oberhalb der bisherigen Jahreshochs nahe dem Bereich von 101,80 begrenzt. Eine bärische Reaktion unter dieses Niveau würde das Tief vom 25. September im Bereich von 100,90 in den Fokus rücken, vor der psychologischen Marke von 100.
US-Leitzinsen - Häufig gestellte Fragen (FAQ)
Zinssätze sind der Preis für das Leihen von Geld und werden sowohl von Finanzinstituten an Kreditnehmer als auch an Sparer ausgezahlt. Zentralbanken beeinflussen sie durch ihre Leitzinsentscheidungen, um die Wirtschaft zu stabilisieren und die Inflation im Zielbereich von etwa 2 % zu halten.
Höhere Zinssätze stärken in der Regel die Währung eines Landes, da sie es für globale Investoren attraktiver machen, ihr Geld dort anzulegen.
Hohe Zinsen setzen den Goldpreis unter Druck, da Anleger höhere Renditen bei zinstragenden Anlagen erzielen können. Ein starker US-Dollar, der oft mit steigenden Zinsen einhergeht, senkt zusätzlich den Goldpreis, da Gold in Dollar notiert wird und ein stärkerer Dollar die Kaufkraft anderer Währungen verringert.
Der Fed-Funds-Zins ist der Übernachtzins, zu dem sich US-Banken gegenseitig Geld leihen. Dieser Leitzins wird in den geldpolitischen Sitzungen der Federal Reserve festgelegt und beeinflusst maßgeblich das Verhalten der Finanzmärkte. Die Markterwartungen in Bezug auf künftige Zinssätze werden durch das CME FedWatch Tool erfasst, das eine Orientierungshilfe für Investoren bietet.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
NEUESTE NACHRICHTEN
Autor wählen
Goldpreis unter Druck: Warum die langfristige Story trotzdem intakt bleibt
Der Goldpreis steht wieder unter Druck. Eigentlich hätte das Umfeld zuletzt besser aussehen müssen: Der US-Arbeitsmarktbericht für September fiel schwächer aus als erwartet und auch das bevorzugte Inflationsmaß der US-Notenbank für August überraschte auf der Unterseite. Trotzdem kommt Gold nicht nachhaltig vom Fleck.
DAX Futures vor dem Befreiungsschlag: Doch ein Risiko bleibt
Die DAX Futures hängen fest. Am Mittwoch notieren sie bei 25.469 Punkten und damit 0,56 % im Minus. Auf den ersten Blick wirkt das unspektakulär. Technisch ist die Lage aber ziemlich spannend, denn der Markt sitzt genau zwischen zwei wichtigen Zonen fest.
Ripple steckt bei 1,50 Dollar fest - XRP wartet auf den großen Ausbruch
Ripple (XRP) bewegt sich am Mittwoch seitwärts um die zentrale Marke von 1,50 Dollar. Der Remittance-Token hält sich zugleich in einer breiteren Spanne mit Unterstützung bei 1,40 Dollar und Widerstand bei 1,60 Dollar. Ein Ausbruch auf einer der beiden Seiten könnte Tempo und Richtung für XRP im vierten Quartal 2026 vorgeben.
Dogecoin weitet Korrektur aus und schwächeres Momentum erhöhen Abwärtsrisiken
Dogecoin weitet seine Verluste aus und notiert bei rund 0,090 USD, nachdem er in dieser Woche bislang um mehr als 5% gefallen ist. Der Abwärtsdruck verstärkt sich, da Short-Positionen ein Einmonatshoch erreichen und sich die Händler in überhitzten Bedingungen befinden. Unterdessen deuten auch schwächer werdende Momentum-Indikatoren auf weitere Verluste bei DOGE hin. Die Derivatedaten zeigen vorsichtige Signale unter den Händlern.
Forex Today: US-Dollar stabilisiert sich, da sich die Anleiherenditen vor dem FOMC-Protokoll erholen
Der US Dollar (USD) Index bleibt am Mittwochmorgen in Europa nahe 102,00 im positiven Bereich, nachdem er am Dienstag im negativen Bereich geschlossen hatte. Später in der amerikanischen Sitzung wird die Federal Reserve (Fed) das Protokoll ihrer geldpolitischen Sitzung im September veröffentlichen, und das US-Finanzministerium wird eine Auktion für 10-jährige Anleihen abhalten.