Dow Jones Industrial Average gibt Midterm-Rallye wegen Gegenwind für Rechenzentren ab
- Der DJIA gibt die Rally vom Mittwoch wieder ab und fällt aufgrund des Gegenwinds gegen Rechenzentren auf den niedrigsten Stand seit dem 14. Oktober.
- Goldman Sachs und Caterpillar sind für etwa ein Drittel der verlorenen Punkte verantwortlich, Nvidia für etwa 6%.
- Die Oktober-Jobdaten werden am Freitag um 13:30 GMT veröffentlicht; nach 29K im September werden 65K erwartet.
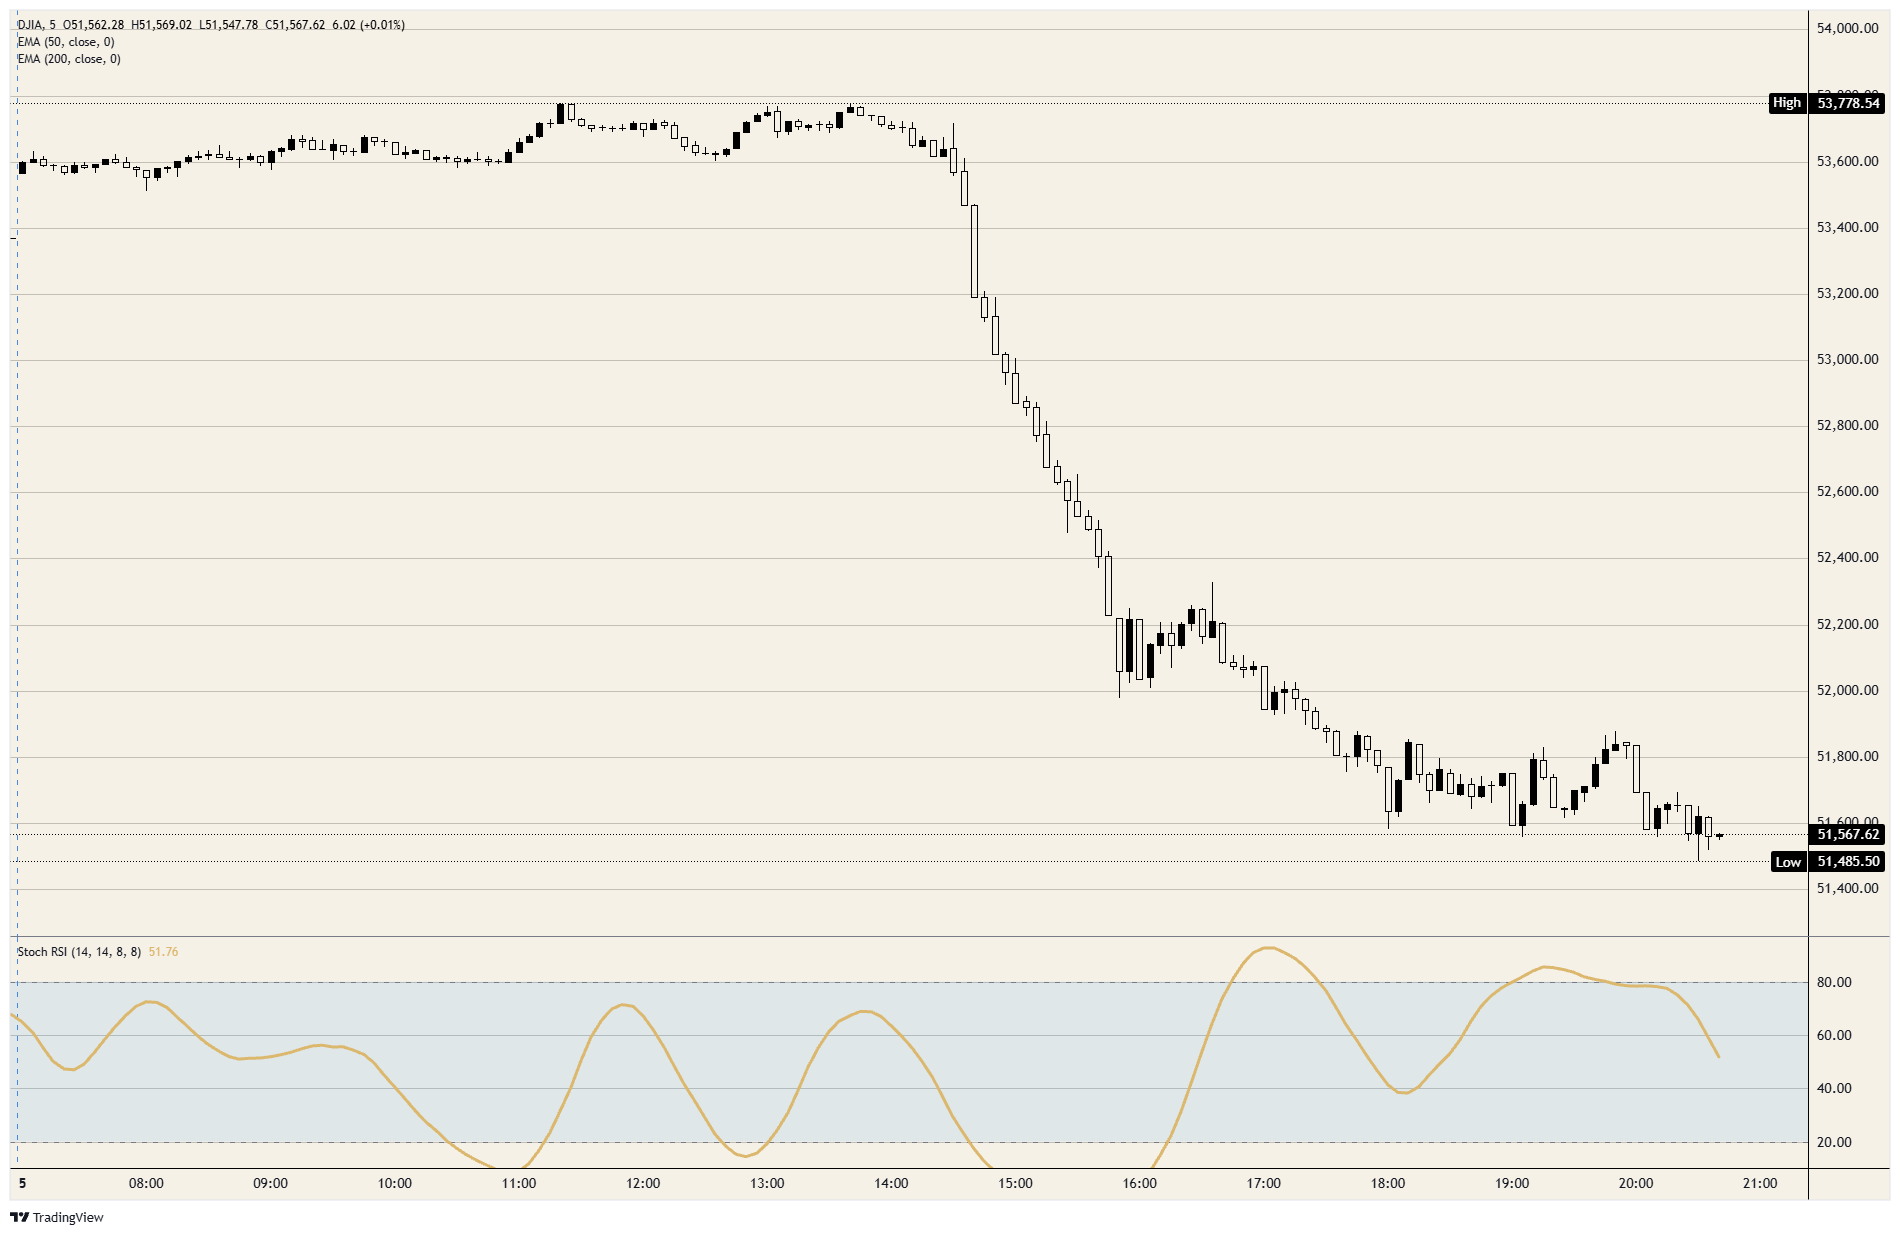
Der Mittwoch war die beste Sitzung des Dow Jones Industrial Average seit April 2025, und am Donnerstag ist er auf dem Weg zu seiner schlechtesten Sitzung seit demselben Monat – beim selben Wahlergebnis. Der Index wird knapp über 51.500 gehandelt, unter dem Schlusskurs vom Dienstag und auf dem niedrigsten Stand seit dem 14. Oktober. 29 seiner 30 Mitglieder notieren niedriger, und das dreißigste ist Coca-Cola (KO).
Der Abverkauf begann bei den Chipherstellern und blieb nicht auf diesen Bereich beschränkt. Der Nasdaq Composite liegt mehr als 10% unter seinem Oktober-Rekord, und Chipaktien sind als Gruppe auf dem Weg zu ihrer schlechtesten Sitzung seit März 2020. Der Cboe Volatility Index (VIX) erreichte 28 und damit den höchsten Stand seit dem 31. März. Die Anleger werten das Ergebnis vom Dienstag als Abstimmung über den Ausbau von Rechenzentren, und der Dow ist diesem Trend weniger stark ausgesetzt als die beiden anderen Indizes.
Goldman Sachs richtete dreimal so viel Schaden an wie Nvidia
Der Dow ist preisgewichtet, daher entspricht der Einfluss eines Mitglieds auf den Index seinem Aktienkurs und nicht seiner Größe. Goldman Sachs (GS) macht bei einem Aktienkurs von etwa 870 USD ein Zehntel des Index aus, und sein Rückgang von etwa 6% ist für ungefähr ein Fünftel der verlorenen Punkte verantwortlich. Nvidia (NVDA) macht bei etwa 180 USD 2% des Index aus, und der Rückgang von 9% ist für etwa 6% verantwortlich. Ein Unternehmen mit einer Marktkapitalisierung von 4 Bio. USD fiel stärker als die Bank und bewegte den Dow etwa ein Drittel so weit.
Caterpillar (CAT) ist der zweitgrößte Belastungsfaktor. Der Umsatz mit Stromerzeugungsanlagen stieg im dritten Quartal, über das am 29. Oktober berichtet wurde, um 30% auf 3,42 Mrd. USD, hauptsächlich dank Turbinen und Großmotoren für Rechenzentren. Damit ist das Unternehmen am direktesten mit dem Ausbau verbunden, der durch die Wahl infrage gestellt wurde. Fünf der größten US-Technologieunternehmen sind im Index vertreten – Apple, Amazon, Alphabet, Microsoft und Nvidia –, und zusammen sind sie für weniger als ein Fünftel des Rückgangs verantwortlich. Die übrigen vier Fünftel entfallen auf Banken, Industrieunternehmen, das Gesundheitswesen und die übrigen Indexmitglieder.
Die Banken stehen vor einem zweiten Problem. Es wird erwartet, dass der Vorsitz im Bankenausschuss des Senats im Januar an Senatorin Elizabeth Warren übergeht, und sie hat die Aufsichtsbehörden bereits aufgefordert, drei Vorschläge zur Bankenregulierung zurückzuziehen. JPMorgan (JPM) liegt etwa 4% im Minus. Nach der Preisgewichtung machen JPMorgan und Goldman etwa 14% des Dow gegenüber etwa 2% des S&P 500 aus, sodass die Haltung des Ausschusses zum Bankkapital diesen Index weitaus stärker belastet als den breiten Index.
Der Gegenwind wurde im März zu Papier gebracht
Der Gesetzentwurf für ein Moratorium wurde am 25. März eingebracht. Senator Bernie Sanders und die Abgeordnete Alexandria Ocasio-Cortez legten den AI Data Center Moratorium Act vor, um den Neubau zu stoppen, bis der Kongress eine Regulierung für künstliche Intelligenz (KI) verabschiedet, und Sanders wiederholte die Forderung am Mittwoch nach Bekanntgabe der Ergebnisse. Ab diesem Zeitpunkt hatten Abgeordnete in mindestens 11 Bundesstaaten eigene Aussetzungen vorgeschlagen.
Bei den Abstimmungen am Dienstag standen mehr als 40 lokale Maßnahmen zu Rechenzentren zur Wahl, und die Wähler unterstützten in nahezu allen Fällen Beschränkungen. Die Demokraten gewannen sowohl den Senatssitz als auch das Gouverneursamt in Texas und Ohio, wo der Ausbau konzentriert ist, nach Wahlkämpfen, in denen Rechenzentren ein Thema waren. Fitch erklärte, dass ein großer Teil der geplanten Kapazität in Texas, Georgia und Ohio mit regulatorischen Hürden konfrontiert sein könnte. UBS schätzt, dass Baustopps etwa 30% der für 2028 geplanten Kapazität gefährden könnten. Alphabet (GOOGL) kündigte während der Sitzung ein Rechenzentrum im Wert von 17 Mrd. USD in Wyoming an, und seine Aktien fielen gemeinsam mit allen anderen.
Die Jobdaten vom Freitag werden veröffentlicht, wobei der Dezember bereits eingepreist ist
Die Daten vom Donnerstag waren gut für die Wirtschaft, und niemand handelte sie. Die Erstanträge auf Arbeitslosenunterstützung fielen in der Woche bis zum 31. Oktober auf 189.000 gegenüber einer Prognose von 196.000 und entsprachen damit dem niedrigsten Wert seit 1969. Die Produktivität im dritten Quartal stieg gegenüber den erwarteten 2,5% um 3,6%, während die Lohnstückkosten um 0,7% sanken – der erste Rückgang seit dem zweiten Quartal 2025. Die Rendite 10-jähriger US-Staatsanleihen fiel dennoch auf etwa 4,85%.
Die Präsidentin der Cleveland Fed, Beth Hammack, sagte, sie sehe einen Inflationsdruck, der sich in der gesamten Wirtschaft ausbreite, und einen Arbeitsmarkt, der sich potenziell weiter stärken könnte. Der Präsident der Richmond Fed, Tom Barkin, sagte, die Inflation sei das größte Risiko für die Fed und der Ausbau der KI habe die Nachfrage zusätzlich erhöht. Er sagte außerdem, dass Rechenzentren zu wenige Menschen beschäftigten, um in den Gemeinden, in denen sie angesiedelt sind, über natürliche Fürsprecher zu verfügen. Die Fed beließ den Leitzins am 28. Oktober bei 3,75%-4,00%, und die Futures preisten zu Beginn der Sitzung eine Zinserhöhung auf der Sitzung am 9. Dezember mit einer Wahrscheinlichkeit von knapp 80% ein.
Die Beschäftigungszahlen für Oktober werden am Freitag um 13:30 GMT veröffentlicht. Erwartet werden 65.000 nach 29.000 im September, während die Arbeitslosenquote voraussichtlich bei 4,2% verharrt und die durchschnittlichen Stundenlöhne um 0,3% gegenüber dem Vormonat steigen dürften. Ein Wert nahe der Prognose hält die Dezember-Zinserhöhung aufrecht und fügt der Geschichte eines langsameren Ausbaus vom Donnerstag höhere Kreditkosten hinzu. Ein schwächerer Wert senkt die Wahrscheinlichkeit der Zinserhöhung und ersetzt sie durch eine sich abschwächende Wirtschaft – ein anderer Grund, denselben Index zu verkaufen. Der Bericht vom Freitag ist der erste von zwei Berichten, die die Fed vor dem 9. Dezember abwarten wird, und der Futures-Markt hat die Sitzung bereits eingepreist, bevor einer der beiden Berichte veröffentlicht wird.
Der 200-Tage-Durchschnitt rückt in Reichweite
Widerstand: Der 50-Tage-Exponential Moving Average (EMA) bei rund 52.150 ist die erste Marke. Der Schlusskurs vom Mittwoch darüber war der erste seit dem 29. Oktober und hielt eine Sitzung lang an. Darüber liegen das Hoch von Ende Oktober bei rund 52.900 und das Hoch vor der Eröffnung am Donnerstag knapp unter 53.800, wo die Rallye nach den Ergebnissen endete.
Unterstützung: Das Tagestief vom Donnerstag knapp unter 51.500 ist der niedrigste Stand seit dem 14. Oktober, und das Tief vom 14. Oktober bei rund 51.400 ist die nächste darunterliegende Marke. Darunter bilden die Tiefstände von Anfang Oktober bei rund 51.000 die Basis, auf der der Anstieg ab dem 1. Oktober aufgebaut wurde.
Tendenz: Short bevorzugen, solange der 50-Tage-EMA bei rund 52.150 auf Schlusskursbasis als Obergrenze fungiert. Das erste Ziel sind die Tiefstände von Anfang Oktober bei rund 51.000, das zweite der 200-Tage-EMA bei rund 50.800, den der Index seit dem 7. April nicht mehr gehandelt hat. Der tägliche Stochastic Relative Strength Index (Stoch RSI) liegt bei rund 57, auf halbem Weg nach unten von seinem Hoch Ende Oktober und fällt weiter. Ein täglicher Schlusskurs zurück über 52.150 macht den Donnerstag zu einem eintägigen Ereignis, wie es der Mittwoch war, und beendet die Short-Position.
Dow Jones Industrial Average – 5-Minuten-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.