Der Dow Jones Industrial Average leiht sich seine Erholung vom Anleihemarkt
- DJIA handelt nahe 53.000, rund 250 Punkte im Plus, nach einem Tief unterhalb des 50-Tage-EMA.
- Schiffs-Tracker verzeichneten am Montag fünf Schiffe durch die Straße von Hormus, keines davon Tanker.
- Wahrscheinlichkeit einer Zinserhöhung im September nahe 66%, gegenüber rund 40% vor einer Woche.

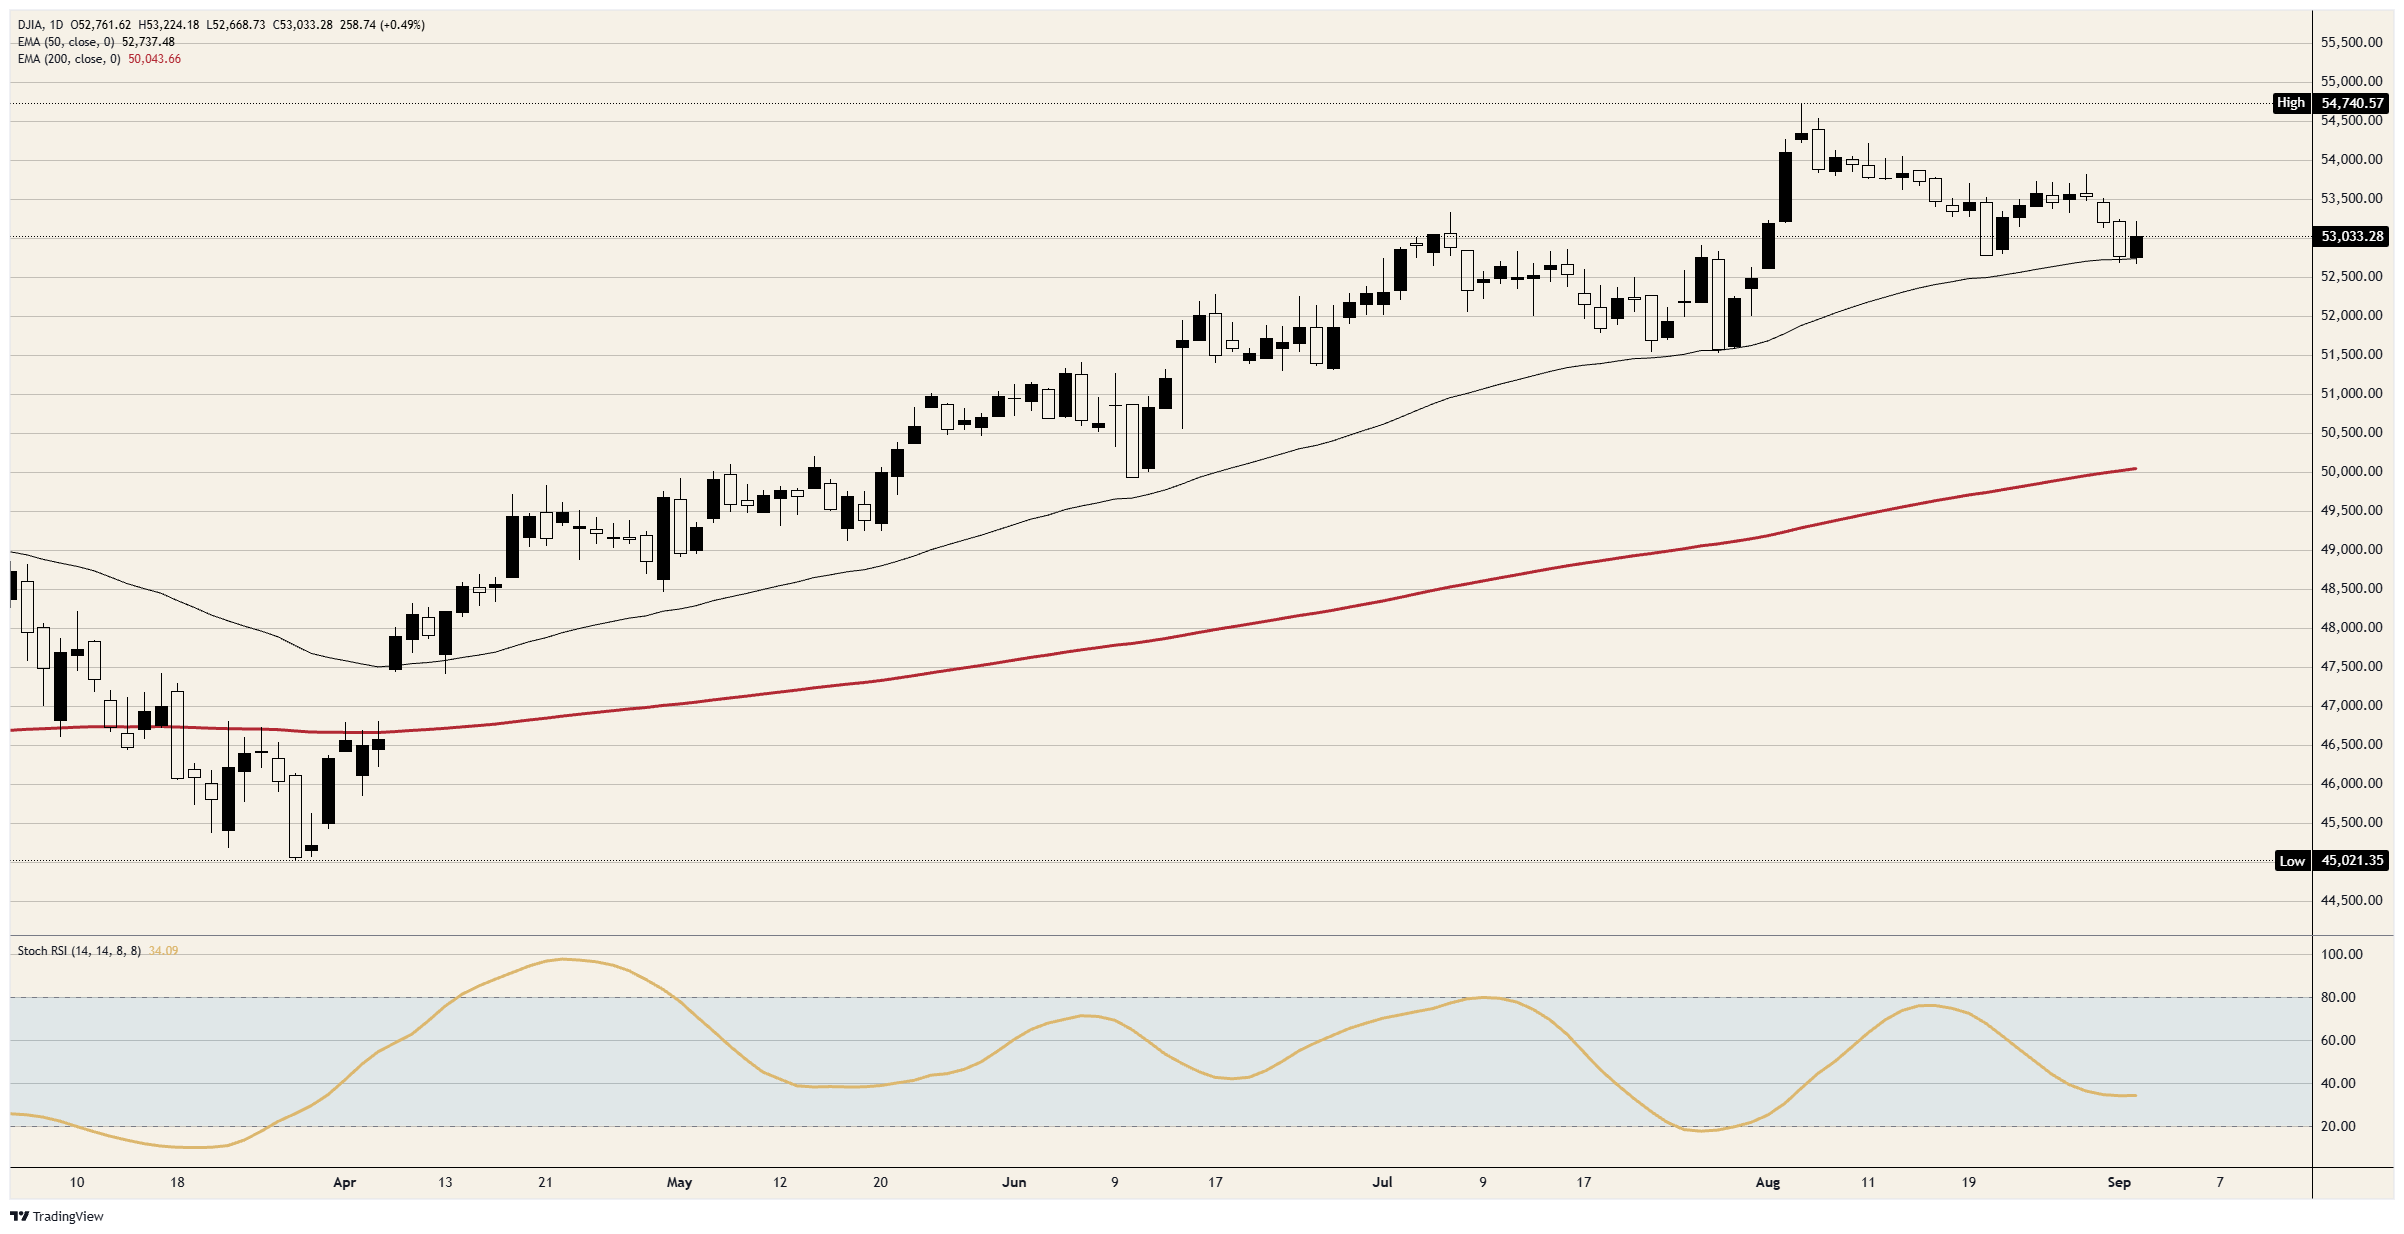
Der Dow Jones Industrial Average notiert nahe 53.000 und rund 250 Punkte höher, nachdem er knapp über 52.750 eröffnet hatte, auf ein Tagestief unter den steigenden 50-Tage-Exponential Moving Average (EMA) nahe 52.700 gefallen war und den gesamten Rückgang wieder aufgeholt hat. Der Erholungsversuch kommt nach drei aufeinanderfolgenden Verlustsitzungen und beläuft sich auf etwa ein halbes Prozent. Was er nicht ist, ist ein Aktienereignis, denn an der Argumentation für den Besitz dieser dreißig Unternehmen hat sich zwischen Dienstag und heute Morgen nichts geändert.
Das Gebot kam vom Anleihemarkt
Die Rendite der richtungsweisenden 10-jährigen Treasury-Note erreichte im Verlauf der Sitzung 4,818% und damit ein Niveau, das zuletzt im November 2023 gesehen wurde. Die 30-jährige liegt über 5,28% und die 2-jährige nahe 4,40%, während britische, deutsche und französische Papiere im Tagesverlauf alle günstiger wurden und japanische 10-jährige Schuldtitel auf Mehrjahrzehnthochs verharren. Aktien drehten in dem Moment, als das lange Ende nicht mehr weiter stieg, und genau das ist der gesamte Mechanismus.
Die offiziellen Stellen verbrachten den Morgen damit, auf dieses Marktbild zu reagieren. Der Präsident der Federal Reserve Bank of New York bezeichnete den Renditesprung als Produkt einer starken Wirtschaft und nicht als Folge einer Marktstörung und wollte nicht sagen, ob weitere Straffungen erforderlich sind. Der Handelsminister lieferte das Gegenbild und argumentierte, dass schnelleres Wachstum und ein schrumpfendes Defizit die Zinsen über etwa sechs Monate nach unten ziehen werden. Keiner von beiden bewegte die Preisbildung, die nun eine Zinserhöhung im September mit nahe 66% einpreist, gegenüber rund 40% vor einer Woche.
Die Barrel-Zahl, die niemand überprüfen kann
Die an den Handelstischen kursierende bullishe These lautet, dass Rohöl seinen Höchststand erreicht, und dass ein zurückrollendes Barrel die Inflationsprämie aus dem langen Ende herausnimmt. West Texas Intermediate (WTI) handelt über 90,00 USD und Brent über 94,50 USD, letzteres rund 20 USD über dem Niveau vor Kriegsbeginn am 28. Februar. Amerikanische Streitkräfte griffen am Dienstag Ziele der Islamic Revolutionary Guard Corps (IRGC) nahe Bandar Abbas und entlang der Südküste Irans an, nachdem zwei Tanker beim Transit durch die Straße von Hormus getroffen worden waren.
Die Zahl, auf der die These vom Erreichen des Höchststands beruht, ist eine Schätzung der Regierung. Der Energieminister sagte, dass am Montag mehr als 17 Millionen Barrel durch die Meerenge bewegt wurden, ein Rekord für den Krieg, und dass die regionalen Exporte die Vorkriegsniveaus übertrafen, wenn die Umgehungspipelines Saudi-Arabiens und der Vereinigten Arabischen Emirate gegen einen Vorkriegsdurchsatz von nahe 20 Millionen Barrel pro Tag gerechnet werden. Vorläufige Tracking-Daten erfassten an diesem Tag fünf Rohstoffschiffe gegenüber einem Zehn-Tage-Durchschnitt von nahe 14, und keines davon war ein Flüssigtanker. Dunkle Transitbewegungen sind real, und derselbe Tracker hat seine Schätzung des Rohölflusses inzwischen auf rund 8,6 Millionen Barrel pro Tag angehoben, was immer noch etwa die Hälfte der Zahl ist, die nun die Arbeit erledigt.
Der Arbeitsmarktbericht, der nichts kaufte
Die privaten Payrolls stiegen im August um 38K gegenüber einem Konsens von 47K und 46K im Juli, dem kleinsten monatlichen Zuwachs seit Januar, wobei sich die Neueinstellungen auf das Gesundheitswesen konzentrierten und eine Reihe von Sektoren Personal sogar abbauten. In einem gewöhnlichen Zyklus käme eine solche Abweichung als Rückenwind für Aktien daher, mit der Begründung, dass ein sich abkühlender Arbeitsmarkt die Zentralbank in Richtung Lockerung drängt und das Multiple anhebt.
Diese Übertragung ist hier unterbrochen. Der Vorsitzende sagte in der Keynote des Symposiums in der vergangenen Woche, dass ihn die Inflationsdaten des Sommers nicht davon überzeugt hätten, dass sich der zugrunde liegende Trend verbessert habe, und der Ausschuss wird für eine Zinserhöhung in einem Arbeitsmarkt eingepreist, der sich sichtbar abschwächt. Ein Index, der an dem Tag steigt, an dem er Belege für eine sich verlangsamende Wirtschaft erhält, drückt keine Wachstumssicht aus. Nvidia (NVDA) und Johnson & Johnson (JNJ) lieferten den Großteil des heutigen Anstiegs, und keiner von beiden tat dies aus einem Grund, der auf die Payroll-Schätzung zurückzuführen wäre.
Die tatsächlichen Tests der Woche
Das Beige Book erscheint heute um 18:00 GMT und zwei Entscheidungsträger sprechen am Donnerstag um 12:30 und 19:00 GMT. Der Einkaufsmanagerindex (PMI) für den Dienstleistungssektor des Institute for Supply Management (ISM) wird am Donnerstag um 14:00 GMT veröffentlicht, erwartet wird 54,3 nach zuvor 54,1, wobei die Komponente der gezahlten Preise zuletzt bei 70,3 und der Beschäftigungsindex zuletzt bei 47,4 lag. Diese beiden Teilindizes tragen den geldpolitischen Gehalt, weil dort ein Energieschock die Dienstleistungswirtschaft zuerst erreicht und sich die Abkühlung am Arbeitsmarkt entweder bestätigt oder eben nicht.
Am Freitag folgen um 12:30 GMT die August-Nonfarm-Payrolls, erwartet werden 58K nach einem Rückgang um 23K, bei einer unveränderten Arbeitslosenquote von 4,1 %, einem Anstieg der durchschnittlichen Stundenlöhne auf 0,3 % MoM von 0,1 % und einem Rückgang auf 3 % YoY von 3,2 %. Der Composite PMI wird am Donnerstag um 13:45 GMT unverändert bei 56 erwartet, die Erstanträge auf Arbeitslosenhilfe am selben Morgen bei 205K nach 203K. Die Entscheidung fällt am 16. September, und da der kurze Laufzeitbereich bereits zwei Drittel einer Zinserhöhung einpreist, ist die Lohnentwicklung am Freitag für diesen Index wichtiger als die Schlagzeilenzahl.
Zu beobachtende Niveaus
Widerstand: Das Sitzungshoch knapp über 53.200 ist das erste Hindernis, darüber liegt die 53.500-Marke, eine Zone, die seit dem Ausbruch in der vergangenen Woche jeden Anlauf begrenzt hat. Darüber folgen der Bereich knapp über 53.800, dann 54.000 und das Rekordhoch knapp unter 54.750, also rund 3 % darüber.
Unterstützung: Die 53.000-Marke ist der Boden, den die Sitzung zurückerobert hat, und das Niveau, das die Bullen bis Freitag verteidigen müssen. Darunter markiert der steigende 50-Tages-EMA nahe 52.700 das heutige Tief und die Linie, auf der die gesamte August-Rallye aufgebaut wurde, mit 52.500 als nächster Unterstützung. Der 200-Tages-EMA nahe 50.000 spielt derzeit keine Rolle.
Tendenz: Bullish, solange 52.700 hält, mit Zielen bei der 53.500-Marke und anschließend 53.800. Der tägliche Stochastische Relative Strength Index (Stoch RSI) nahe 34 hat sich in der unteren Hälfte seiner Spanne abgeflacht, statt weiter nach unten zu drücken, was zu einem gebildeten und verteidigten Tief passt. Ein Tagesschluss unter 52.700 übergibt das Geschehen wieder an die Verkäufer und öffnet den Weg zu 52.000.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





