Ueda-Rede: BoJ-Gouverneur erörtert den geldpolitischen Ausblick nach der erwarteten Beibehaltung der Zinssätze

Bank of Japan (BoJ)-Gouverneur Kazuo Ueda spricht auf der Pressekonferenz und erläutert den Grund dafür, dass der Leitzins in der geldpolitischen Sitzung im Juli unverändert bei 1,00 % belassen wurde.
Wichtige Punkte der BoJ-Pressekonferenz
Japans Wirtschaft dürfte weiterhin moderat wachsen.
Das prognostizierte reale BIP-Wachstum bleibt in etwa unverändert gegenüber der April-Projektion im Ausblicksbericht.
Die jährliche Zuwachsrate des CPI dürfte sich ab der zweiten Hälfte des Geschäftsjahres 2026 auf ein Niveau beschleunigen, das „klar über“ 2% liegt.
Die CPI-Zuwachsrate dürfte in der zweiten Hälfte des Prognosezeitraums in Richtung rund 2% zurückgehen.
Es ist notwendig, die Auswirkungen der Lage im Nahen Osten auf die Finanz- und Devisenmärkte sowie auf Japans Wirtschaft und Preise genau im Auge zu behalten.
Es besteht das Risiko, dass sich der zugrunde liegende CPI nach oben auf ein Niveau über dem Preisstabilitätsziel von 2% abweicht.
Es wird erwartet, dass die BoJ die Zinsen weiter anhebt und den Grad der Lockerung in Reaktion auf Wirtschaft, Preise und finanzielle Bedingungen anpasst.
Wir sammeln Informationen darüber, wie sich das Kumamoto-Erdbeben auf Wirtschaft und Preise auswirkt.
Die Vorstandsmitglieder Takata und Tamura schlugen zusätzliche Beschreibungen zu den Preisen im Ausblicksbericht vor, ihr Vorschlag wurde abgelehnt.
Die BoJ wird den Zeitpunkt und das Tempo der Zinsanpassung unter Berücksichtigung von Faktoren wie der Wahrscheinlichkeit und den Risiken des Erreichens des Basis-Szenarios für Wirtschaft und Preisprognose prüfen.
Die Perspektive, die zugrunde liegende CPI-Inflation auf einem Niveau um 2% zu stabilisieren, ist wichtig.
Wir werden die Politik aus der Perspektive steuern, das Preisziel nachhaltig und stabil zu erreichen.
Die Zinssätze sind seit der letzten Zinserhöhung im vergangenen Monat gestiegen.
Die finanziellen Bedingungen waren auch nach der letzten Zinserhöhung akkommodierend.
Es ist wichtiger denn je, sich der Risiken eines Inflationsüberschießens bewusst zu sein.
Wir werden darauf abzielen, das Inflationsziel nachhaltig und stabil in unserer Verantwortung zu erreichen.
Kein Kommentar zu täglichen Marktbewegungen.
Im Allgemeinen sind eine angemessene Geldpolitik und das Vertrauen des Marktes in die langfristige fiskalische Tragfähigkeit wichtig für stabile Renditen.
Es ist nicht so, dass wir keine Politik machen können, bis Daten eine vollständige Stabilisierung der 2%-Inflation zeigen.
Die zugrunde liegende Inflation nähert sich 2%, das Risiko eines Überschießens von 2% kann nicht ignoriert werden.
Das Risiko, dass die Preise über 2% hinausschießen, ist von einem Ausmaß, das potenziell zu groß ist, um es zu ignorieren.
BoJ hält die Zinsen unverändert, während Deutsche Bank robusteres Wachstum, aber nuancierte Inflationsrisiken sieht
Analysten der Deutschen Bank stellen fest, dass die BoJ „die Zinssätze unverändert gelassen und gleichzeitig ihren wirtschaftlichen Wachstumsausblick angehoben hat, was das Vertrauen widerspiegelt, dass die Wirtschaft weiterhin auf Kurs für eine weitere geldpolitische Normalisierung ist.“ Im Rahmen der geldpolitischen Debatte heben die Analysten der Deutschen Bank hervor, dass Vorstandsmitglied Takata „argumentierte, dass der Anstieg des Inflationsdrucks, getrieben von externen Nachfrageschocks und sich wandelnden globalen Finanzbedingungen, die Aufwärtsrisiken für die Inflation erhöht habe.“ Dennoch weist die Bank darauf hin, dass die BoJ „ihre Kerninflationsprognose auf 2,5% von 2,8% gesenkt hat und die Abwärtsrevision vor allem auf die Auswirkungen staatlicher Subventionsprogramme zurückführt“, was ein nuancierteres Gleichgewicht der Risiken rund um den Inflationsausblick unterstreicht.
Der folgende Abschnitt wurde am 31. Juli um 3:00 GMT veröffentlicht, um die geldpolitischen Ankündigungen der Bank of Japan und die erste Marktreaktion abzudecken.
Die Vorstandsmitglieder der Bank of Japan (BoJ) beschlossen, den kurzfristigen Zinssatz nach Abschluss ihrer zweitägigen geldpolitischen Sitzung am Freitag unverändert bei 1,00% zu belassen.
Die Entscheidung entsprach den Markterwartungen.
Zusammenfassung der geldpolitischen Erklärung der BoJ
Die BoJ trifft die Zinsentscheidung mit 8 zu 1 Stimmen.
Takata von der BoJ war der Ansicht, dass sich die Lage in eine neue Phase verschoben habe, in der die BoJ angesichts von Aufwärtsrisiken für die Preise, die durch Nachfrageschocks infolge von Entwicklungen im Ausland und durch Veränderungen der finanziellen Bedingungen im Ausland verursacht werden, einen flexiblen Ansatz verfolgen müsse.
Die zugrunde liegende Inflation nähert sich 2%, die finanziellen Bedingungen waren akkommodierend.
Wird die Zinsen weiterhin in Reaktion auf die wirtschaftliche und preisliche Entwicklung sowie die finanziellen Bedingungen anheben.
Wird den Zeitpunkt und das Tempo der Zinserhöhungen unter Berücksichtigung der Wahrscheinlichkeit der Verwirklichung des Basisszenarios und der Risiken prüfen, wobei auch die Auswirkungen der Entwicklungen im Nahen Osten im Blick behalten werden.
Wird die Geldpolitik angemessen aus der Perspektive einer nachhaltigen und stabilen Erreichung des Inflationsziels durchführen.
Es muss gebührend darauf geachtet werden, dass sich das Aufwärtsrisiko für die Preise nicht materialisiert und dadurch negative Auswirkungen auf die Wirtschaft entfaltet.
Es muss besonders auf die Auswirkungen des Konflikts im Nahen Osten auf die Devisenmärkte, die Wirtschaft und die Preise geachtet werden.
BoJ-Vorstandsmitglied Takata schlägt vor, das kurzfristige Zinsziel auf 1,25% anzuheben.
Der Vorschlag von Takata wurde mit Mehrheit abgelehnt.
Die jüngsten Yen-Verluste dürften zu einem Anstieg der Preise vor allem langlebiger Güter führen.
Die Produktionslücke hat sich weiter verbessert und war zuletzt leicht positiv.
Die Produktionslücke dürfte in etwa auf dem aktuellen Niveau positiv bleiben.
Der Aufwärtsdruck auf Löhne und Preise dürfte stärker geworden sein, als die Produktionslücke vermuten lässt.
Das aktive Lohn- und Preisfestsetzungsverhalten der Unternehmen dürfte anhalten, die Inflationserwartungen dürften weiter moderat steigen.
Japans Wirtschaft dürfte weiterhin moderat wachsen, wenn auch in einem langsameren Tempo.
Die Exporte und die Produktion dürften moderat zunehmen.
Ausblicksbericht der BoJ
Medianprognose des Vorstands für den Kern-CPI im Geschäftsjahr 2027 bei +2,4% gegenüber +2,3% im April.
Medianprognose des Vorstands für den Kern-CPI im Geschäftsjahr 2028 bei +2,0% gegenüber 2,0% im April.
Medianprognose des Vorstands für das reale BIP im Geschäftsjahr 2026 bei +0,6% gegenüber +0,5% im April.
Medianprognose des Vorstands für das reale BIP im Geschäftsjahr 2027 bei +0,8% gegenüber +0,7% im April.
Medianprognose des Vorstands für das reale BIP im Geschäftsjahr 2028 bei +0,8% gegenüber +0,8% im April.
Der Mechanismus, in dem Löhne und Preise in Wechselwirkung moderat steigen, wird aufrechterhalten.
Die mittel- bis langfristigen Inflationserwartungen werden steigen.
Die zugrunde liegende Inflation dürfte zwischen der zweiten Hälfte des Geschäftsjahres 2026 und dem Geschäftsjahr 2027 ein Niveau erreichen, das mit dem Preisziel vereinbar ist.
Die Risiken für die Preise sind nach oben verzerrt.
Die zugrunde liegende Inflation nähert sich 2%, die Unternehmen verlagern ihr Verhalten stärker in Richtung höherer Löhne und Preise.
BoJ-Bericht zu den Risiken
Die erheblichen Abwärtsrisiken für die wirtschaftliche Aktivität und die erheblichen Aufwärtsrisiken für die Preise haben abgenommen.
Die Weitergabe der Preise infolge hoher Rohölpreise hat sich im Geschäftskundenverkehr relativ schnell fortgesetzt.
Es besteht das Risiko, dass die zugrunde liegende CPI-Inflation nach oben von dem Preisstabilitätsziel von 2% abweicht.
Der jüngste Anstieg der Halbleiterpreise dürfte die Preise entsprechender langlebiger Güter nach oben treiben.
Sollten die in- und ausländische Nachfrage nach allen damit verbundenen Materialien und Teilen stärker als erwartet zunehmen, besteht zudem das Risiko, dass sich der Aufwärtsdruck auf die Preise weiter verstärkt.
Die jährliche Zuwachsrate der Importpreise ist zuletzt aufgrund der Abwertung des Yen sowie der Entwicklungen bei den Rohstoffpreisen, etwa den hohen Rohölpreisen, deutlich gestiegen.
Die Auswirkungen des Anstiegs der Importpreise erfordern gebührende Aufmerksamkeit, da erwartet wird, dass sie die Preise einer breiten Palette von Gütern, einschließlich langlebiger Güter, nach oben treiben.
Die Erreichung von Preisstabilität durch die angemessene Durchführung der Geldpolitik ist aus der Perspektive der Unterstützung der Ausweitung von Wachstumsinvestitionen in Japan wichtig.
Marktreaktion auf die geldpolitischen Ankündigungen der BoJ
Der japanische Yen (JPY) zieht nach der Entscheidung der Bank of Japan, die Zinsen unverändert zu lassen, einige Verkäufer an. Zum Zeitpunkt der Veröffentlichung legt das Paar USD/JPY um 0,78% im Tagesverlauf zu und notiert bei 160,80.
Japanischer Yen - WTD
Die folgende Tabelle zeigt die prozentuale Veränderung von Japanischer Yen (JPY) gegenüber den aufgeführten Hauptwährungen diese woche. Japanischer Yen war am schwächsten gegenüber dem Japanischer Yen.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -1.06% | -0.89% | -1.99% | -0.53% | -0.47% | -1.17% | -1.18% | |
| EUR | 1.06% | 0.16% | -0.96% | 0.54% | 0.60% | -0.11% | -0.13% | |
| GBP | 0.89% | -0.16% | -1.25% | 0.38% | 0.44% | -0.27% | -0.29% | |
| JPY | 1.99% | 0.96% | 1.25% | 1.52% | 1.58% | 0.86% | 0.76% | |
| CAD | 0.53% | -0.54% | -0.38% | -1.52% | 0.03% | -0.64% | -0.67% | |
| AUD | 0.47% | -0.60% | -0.44% | -1.58% | -0.03% | -0.70% | -0.73% | |
| NZD | 1.17% | 0.11% | 0.27% | -0.86% | 0.64% | 0.70% | -0.02% | |
| CHF | 1.18% | 0.13% | 0.29% | -0.76% | 0.67% | 0.73% | 0.02% |
Die Heatmap zeigt die prozentuale Entwicklung der wichtigsten Währungen im Vergleich zueinander. Die Basiswährung wird aus der linken Spalte ausgewählt, während die Notierungswährung aus der oberen Zeile ausgewählt wird. Wenn Sie zum Beispiel Japanischer Yen aus der linken Spalte auswählen und sich entlang der horizontalen Linie zum US-Dollar bewegen, wird die prozentuale Veränderung in der Box als JPY (Basis)/USD (Notierungswährung) angezeigt.
Der folgende Abschnitt wurde am 30. Juli um 22:00 GMT als Vorschau auf die Zinsentscheidung der Bank of Japan veröffentlicht.
- Es wird allgemein erwartet, dass die Bank of Japan ihren Leitzins nach der Anhebung der Kreditkosten im Juni unverändert bei 1,00% belässt.
- Ein mutmaßliches Eingreifen der japanischen Behörden hat den japanischen Yen vor der geldpolitischen Entscheidung deutlich nach oben getrieben.
- Anleger werden Gouverneur Kazuo Ueda nach Hinweisen darauf befragen, ob eine weitere Zinserhöhung die Erholung des japanischen Yen stützen könnte.
Anleger richten ihre Aufmerksamkeit am Freitag auf die geldpolitische Ankündigung der Bank of Japan (BoJ), nachdem der japanische Yen (JPY) während der US-Sitzung am Donnerstag eine dramatische Erholung verzeichnet hatte. Die Bewegung erfolgte vor dem Hintergrund wachsender Spekulationen, dass die japanischen Behörden am Devisenmarkt interveniert haben, nachdem USD/JPY innerhalb weniger Minuten von über 163,00 auf unter 158,00 gefallen war.
Obwohl weithin weiterhin erwartet wird, dass die BoJ ihren Leitzins unverändert bei 1% belässt, hat die plötzliche Aufwertung des japanischen Yen den Markthintergrund vor der Sitzung verändert. Anleger werden sich nun auf die aktualisierten Wirtschaftsprognosen und die Pressekonferenz von Gouverneur Kazuo Ueda konzentrieren, um zu beurteilen, ob der geldpolitische Ausblick der Zentralbank die Erholung der japanischen Währung stützen könnte.
Die Entscheidung folgt auf die Zinserhöhung der BoJ im Juni, die den Entscheidungsträgern Spielraum verschaffte, die Auswirkungen strafferer finanzieller Bedingungen zu bewerten. Obwohl ein weiterer unmittelbarer Schritt unwahrscheinlich erscheint, rechnen die Märkte weiterhin mit zusätzlichen Straffungen vor Jahresende, wobei Oktober und Dezember die wichtigsten Kandidaten bleiben.
Was ist von der Zinsentscheidung der BoJ zu erwarten?
Die Bank of Japan dürfte ihren Leitzins nach Abschluss ihrer zweitägigen Sitzung bei 1% belassen. Die Entscheidung dürfte von einer breiten Mehrheit des Policy Board getragen werden, da die Verantwortlichen die eingehenden Daten nach der Zinserhöhung im Juni bewerten.
Die Zentralbank wird zudem ihren vierteljährlichen Outlook Report veröffentlichen, einschließlich aktualisierter Prognosen für Wirtschaftswachstum und Inflation. Die Entscheidungsträger könnten ihre Wachstumsprognosen nach oben korrigieren, gestützt durch eine robuste Binnenkonjunktur und eine starke Nachfrage im Zusammenhang mit Investitionen in künstliche Intelligenz. Gleichzeitig könnten die Schätzungen für die Gesamtinflation aufgrund staatlicher Subventionen und niedrigerer Energiepreise leicht nach unten angepasst werden.
Eine Abwärtskorrektur der Inflationsprognose würde nicht zwangsläufig auf eine dovishere geldpolitische Haltung hindeuten. Von der BoJ wird weiterhin erwartet, dass sie davor warnt, dass der zugrunde liegende Preisdruck stärker bleiben könnte als prognostiziert, insbesondere da höhere Import- und Produzentenpreise allmählich an die Verbraucher weitergegeben werden.
Die jüngste Tankan-Umfrage der japanischen Zentralbank zeigte zudem, dass Unternehmen weiterhin erwarten, dass die Inflation in den kommenden Jahren über dem 2%-Ziel der BoJ bleibt. Diese Erwartungen, zusammen mit steigenden Löhnen und anhaltender Dienstleistungsinflation, stärken das Vertrauen der Entscheidungsträger, dass sich ein dauerhafter Lohn-Preis-Zyklus herausbildet.
Die Schwäche des japanischen Yen bleibt ein weiterer wichtiger Faktor. Eine schwächere Währung erhöht die Kosten für importierte Waren und Energie und könnte dadurch den Inflationsdruck verstärken. Auch wenn die vermutete Intervention der japanischen Behörden den Druck auf den japanischen Yen nach Monaten anhaltender Schwäche vorübergehend gemildert hat, könnte sich der Trend wieder fortsetzen, wie nach der vorherigen Intervention im April zu sehen war. Die BoJ zielt nicht direkt auf Wechselkurse ab, doch Gouverneur Ueda könnte betonen, dass die Entscheidungsträger die Auswirkungen von Währungsbewegungen auf den Inflationsausblick genau beobachten.
Die BoJ dürfte eine schrittweise Straffungsneigung beibehalten, ohne sich ausdrücklich auf den Zeitpunkt des nächsten Schritts festzulegen. Die Marktpreise deuten darauf hin, dass Anleger vor Jahresende mindestens eine weitere Zinserhöhung um 25 Basispunkte erwarten, auch wenn die Erwartungen laut Reuters zwischen der Oktober- und der Dezember-Sitzung geteilt bleiben.
Uedas Kommunikation wird daher entscheidend sein. Eine stärkere Betonung von Inflationsrisiken nach oben, Lohnwachstum oder den wirtschaftlichen Folgen des schwachen japanischen Yen könnte die Erwartungen an eine Zinserhöhung im Oktober verstärken. Umgekehrt könnte eine vorsichtige Einschätzung von Konsum und globaler Nachfrage Anleger dazu veranlassen, diese Erwartungen in Richtung Dezember zu verschieben.
Wie könnte sich die geldpolitische Entscheidung der Bank of Japan auf USD/JPY auswirken?
USD/JPY geht unter ganz anderen Bedingungen in die BoJ-Sitzung, nachdem das Paar am Donnerstag um mehr als 2% eingebrochen ist, inmitten von Spekulationen, dass die japanischen Behörden interveniert haben, um den japanischen Yen zu stützen. Da die Entscheidung, die Zinsen unverändert zu lassen, bereits weitgehend eingepreist ist, wird die nächste Bewegung des Paares davon abhängen, ob Gouverneur Ueda die Erwartungen an eine weitere Zinserhöhung später in diesem Jahr bekräftigt.
Ein hawkisches Ergebnis, einschließlich stärkerer Warnungen vor Inflation oder eines klaren Hinweises darauf, dass eine weitere Zinserhöhung bereits im Oktober kommen könnte, könnte den japanischen Yen stützen und USD/JPY nach unten drücken. Die Märkte könnten eine solche Sprache als Beleg dafür werten, dass die BoJ bereit ist, die Zinsdifferenz zwischen Japan und anderen großen Volkswirtschaften weiter zu verringern.
Im Gegensatz dazu könnte eine neutrale oder vorsichtige Botschaft den JPY anfällig machen. Sollte Ueda die Abwärtsrisiken für das Wachstum betonen oder den Zeitpunkt der nächsten Zinserhöhung nicht ansprechen, könnte USD/JPY wieder anziehen, da Anleger ihre Erwartungen an eine kurzfristige Straffung zurücknehmen.
Der starke Rückgang am Donnerstag deutet darauf hin, dass die Interventionssorgen bereits Realität geworden sein könnten. Obwohl die japanischen Behörden bislang keine Maßnahmen bestätigt haben, weist die plötzliche Aufwertung des japanischen Yen die Merkmale früherer Interventionen auf und lenkt die Aufmerksamkeit der Anleger darauf, ob die Bewegung durch eine hawkishere BoJ gestützt werden kann oder ohne zusätzliche politische Unterstützung nur vorübergehend bleibt.
Auch die Federal Reserve (Fed) bleibt Teil der Gleichung, nachdem sie am Mittwoch zum fünften Mal in Folge die Zinsen unverändert gelassen hat. Obwohl die Entscheidung den Markterwartungen entsprach, schwächte sich der US-Dollar (USD) ab, da Anleger ihre Wetten auf eine überraschende Zinserhöhung zurücknahmen. Dieser schwächere USD könnte dem japanischen Yen zusätzliche Unterstützung bieten, was bedeutet, dass jedes hawkische Signal der Bank of Japan größere Auswirkungen auf USD/JPY haben könnte, wenn der Greenback unter Druck bleibt.
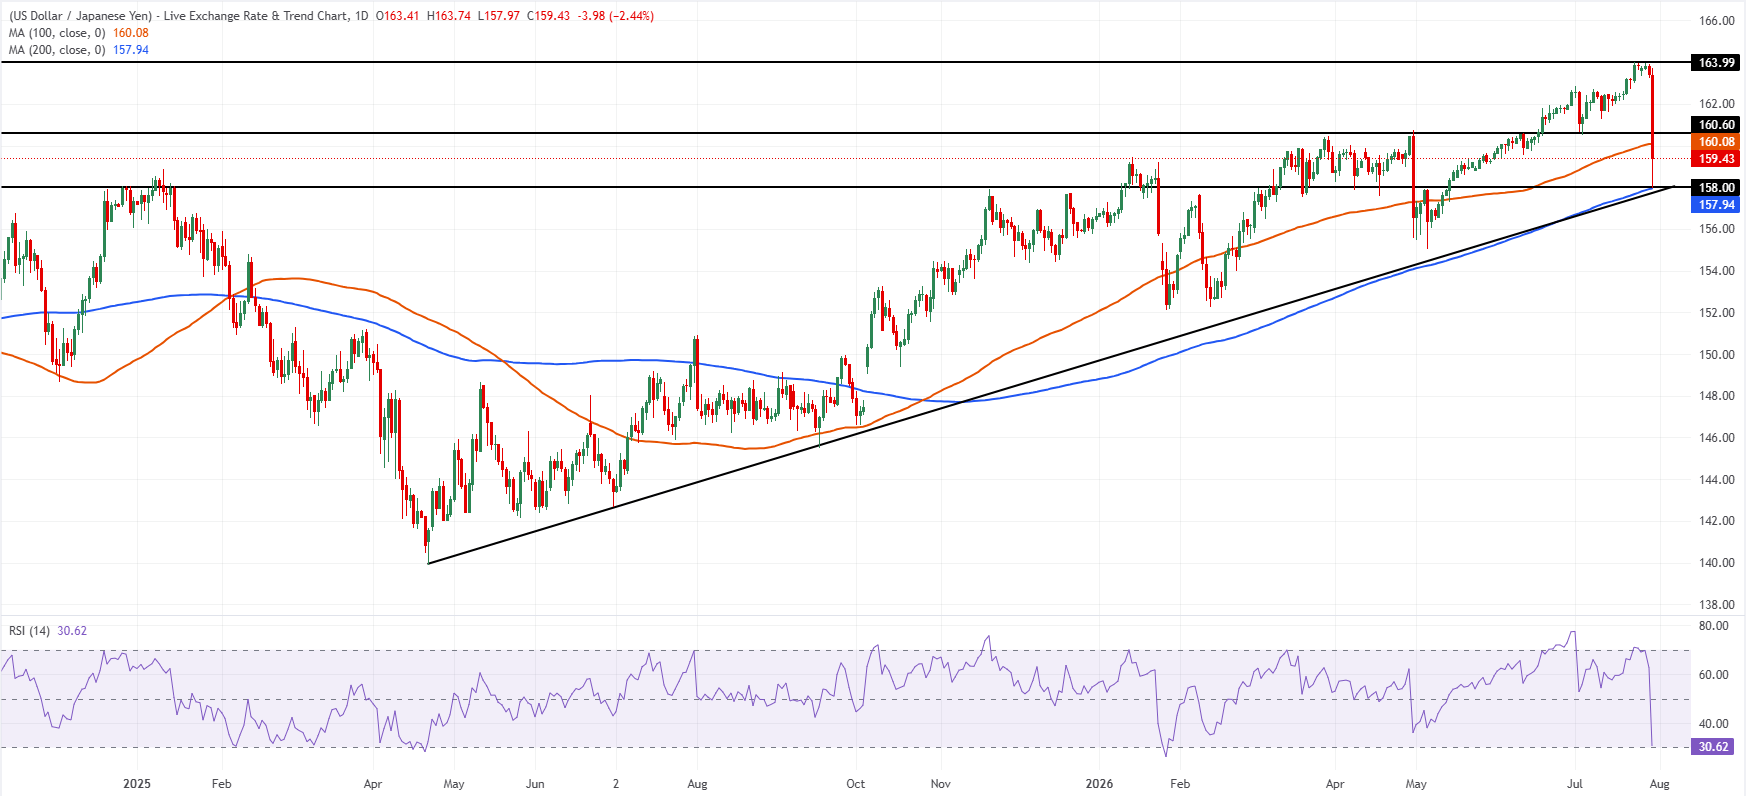
Im Tages-Chart handelt USD/JPY knapp unter dem 100-Tage-Simple-Moving-Average (SMA) bei 160,08, der die Oberseite begrenzt und die kurzfristige Tendenz leicht bärisch hält, trotz des breiteren Aufwärtstrends. Der Kurs hält sich über einem dichten Unterstützungsbereich, der durch die horizontale Untergrenze um 158,00, den steigenden 200-Tage-SMA bei 157,94 und die Aufwärtstrend-Unterstützung um 157,77 definiert ist, was darauf hindeutet, dass Abwärtsversuche in diesem Bereich zunächst ins Stocken geraten könnten. Der Relative Strength Index (RSI) ist in Richtung 30 gefallen und deutet auf entstehende überverkaufte Bedingungen hin, die den Verkaufsdruck dämpfen könnten, aber noch keine klare bullische Trendwende signalisieren, solange das Paar unter dem 100-Tage-SMA handelt.
Auf der Oberseite liegt der unmittelbare Widerstand beim 100-Tage-SMA bei 160,08, gefolgt von der horizontalen Barriere um 160,60, während sich ein weiter entfernter Hürdenbereich am Zyklushoch bei 163,99 ergibt, der bei einer anhaltenden Erholung relevant würde. Auf der Unterseite ist der erste Bereich, den es zu beobachten gilt, die aktuelle Pivot-Zone um 159,43, mit weiterem Support bei 158,00, gestützt durch den 200-Tage-SMA nahe 157,94 und die Trendlinienunterstützung bei 157,77. Ein Tagesschluss unter diesem Cluster würde den bärischen Ton verstärken und den Weg für eine tiefere Korrekturphase öffnen.
Bank of Japan - Häufig gestellte Fragen (FAQ)
Die Bank of Japan (BoJ) steuert die japanische Geldpolitik und hat ein Inflationsziel von rund 2 %. Ihre Maßnahmen haben einen wesentlichen Einfluss auf den japanischen Yen.
Die Bank of Japan implementierte im Jahr 2013 eine extrem expansive Geldpolitik, um die wirtschaftliche Aktivität zu stimulieren und in einem deflationären Umfeld Inflation zu erzeugen. Diese Politik, basierend auf quantitativer und qualitativer Lockerung (QQE), beinhaltete den Ankauf von Vermögenswerten wie Staats- und Unternehmensanleihen durch die Schaffung von Zentralbankgeld, um zusätzliche Liquidität bereitzustellen. Im Jahr 2016 intensivierte die BoJ diese Maßnahmen, führte Negativzinsen ein und begann, die Renditen von 10-jährigen Staatsanleihen direkt zu steuern. Im März 2024 vollzog die Bank eine Kehrtwende, indem sie die Zinsen anhob und sich damit von ihrer ultra-expansiven Geldpolitik distanzierte.
In den vergangenen zehn Jahren hat die entschlossene Haltung der Bank of Japan, an ihrer ultralockeren Geldpolitik festzuhalten, zu einer wachsenden geldpolitischen Divergenz im Vergleich zu anderen Zentralbanken, insbesondere der US-Notenbank, geführt. Dies verstärkte die Renditedifferenz zwischen 10-jährigen US-Staatsanleihen und japanischen Staatsanleihen und stärkte den US-Dollar gegenüber dem japanischen Yen. Mit der Entscheidung der BoJ im Jahr 2024, ihre expansive Geldpolitik schrittweise zu lockern, und dem gleichzeitigen Beginn von Zinssenkungen in anderen großen Zentralbanken, wird diese Differenz nun zunehmend eingeengt.
Der schwächere Yen und steigende globale Energiepreise haben die Inflation in Japan über das Ziel der BoJ von 2 % hinausgetrieben. Zusätzlich hat die Erwartung steigender Löhne – ein zentraler Treiber der Inflation – diese Entwicklung weiter verstärkt.
Wirtschaftsindikator
BoJ-Zinsentscheidung
Die Bank of Japan (BoJ) gibt ihre Zinsentscheidung nach jeder der acht regulär angesetzten Sitzungen im Jahr bekannt. In der Regel wirkt sich eine zinserhöhende, also „hawkische“, Haltung der BoJ gegenüber dem Inflationsausblick positiv auf den japanischen Yen (JPY) aus. Umgekehrt ist eine „dovische“ Einschätzung der wirtschaftlichen Lage, bei der die Zinsen gleich bleiben oder gesenkt werden, meist negativ für den Yen.
Mehr lesenNächste Veröffentlichung: Fr Sept. 18, 2026 03:00
Häufigkeit: Unregelmäßig
Prognose: -
Vorher: 1%
Quelle: Bank of Japan
Autor
FXStreet Team
FXStreet
Bestehend aus einer Gruppe von 14 Wirtschaftsjournalisten und 3 FX-Experten erzeugt und überwacht das FXStreet-Content-Team alle Inhalte, die auf FXStreet veröffentlicht werden.