US-Dollar-Wochenprognose: Der Dollar ist in Topform. Seine Positionierung? Nicht wirklich
- Der US-Dollar steigt die vierte Woche in Folge auf Mehrmonatshochs.
- Anleger favorisieren weiterhin eine zusätzliche Straffung durch die Fed, wahrscheinlich im Dezember.
- Flash-PMIs, BIP-Zahlen für das dritte Quartal und PCE-Daten werden in der kommenden Woche den Ton angeben.

Die vergangene Woche
Der US-Dollar (USD) setzte seinen Aufwärtstrend die vierte Woche in Folge fort und führte den US-Dollar-Index (DXY) erstmals seit April 2025 an die wichtige Hürde bei 104,00 heran.
Erneut wurde die stärkere Tendenz des Greenback vor dem aktuellen Hintergrund völliger Stille in der geopolitischen Landschaft – sowohl im Nahen Osten als auch im mehrjährigen Russland-Ukraine-Konflikt – durch zunehmende Spekulationen über eine zusätzliche Straffung durch die Federal Reserve (Fed) gestützt, wobei die nächste Zinserhöhung bei der Sitzung im Dezember erwartet wird.
Was Letzteres betrifft, scheinen die Märkte und einige Fed-Vertreter eine Zinserhöhung um 50 Basispunkte zu favorisieren, was der steilen, mehrere Wochen andauernden Rally des Greenback zusätzlichen Auftrieb verleiht.
Der Anstieg des Index in dieser Woche erfolgte kurioserweise vor dem Hintergrund sinkender Renditen von US-Staatsanleihen über die gesamte Zinskurve hinweg sowie fallender Rohölpreise, die ihre Korrektur nach der Zwischenwahl weiter ausweiteten.
Fed-Vertreter treten entschlossener auf, da sich die Inflation ausweitet
Die Äußerungen von Fed-Vertretern sind die jüngsten Hinweise darauf, dass sich die Inflation in die falsche Richtung entwickelt und zunehmend zu hartnäckig wird, um sie als vorübergehenden Angebotsschock abzutun. Der Preisdruck geht über Energie und Zölle hinaus, da Unternehmen mehr ihrer Kosten weitergeben und die Nachfrage stark genug bleibt, um die Wirtschaft auf Hochtouren laufen zu lassen. Einige Entscheidungsträger warnten, dass sich Unternehmen und Verbraucher möglicherweise an eine Inflation von rund 3% gewöhnen.
Im Dienstleistungssektor ist die Sorge besonders deutlich: Christopher Waller sagte, dass fast 70% des Warenkorbs für die Kern-Dienstleistungen um mehr als 3% zulegten, während Austan Goolsbee auf eine anhaltende Inflation im Dienstleistungssektor und eine hohe Nachfragekomponente verwies. Investitionen in Rechenzentren und vermögensbedingte Effekte im Zusammenhang mit KI tragen ebenfalls zum Preisdruck bei und erhöhen das Risiko, dass die Unternehmensausgaben die Kapazität der Wirtschaft übersteigen und eine breitere Überhitzung verursachen könnten.
Dies hat die geldpolitische Diskussion in eine hawkischere Richtung gelenkt. Alberto Musalem sagte, dass es bis zum Frühjahr mehrere Zinserhöhungen geben könnte, während Waller auf ein aggressiveres Tempo drängte und erklärte, die Fed müsse die Zinsen möglicherweise um 50 Basispunkte anheben oder durch ihre Kommunikation auf härtere Maßnahmen hindeuten. Lisa Cook sagte, die derzeitige geldpolitische Ausrichtung sei nicht restriktiv genug, die Zinserhöhung im September nicht ausreichend gewesen und ein Aufschub könne dazu führen, dass sich die Inflation verfestige. „Wir bleiben bei der Inflationsseite unseres Mandats eindeutig hinter unseren Zielen zurück“, sagte Neel Kashkari.
Dennoch gibt es eine Fraktion, die einen schrittweisen Wandel bevorzugen würde. Beth Hammack plädiert für moderate, schrittweise Zinserhöhungen, damit die Wirtschaft Zeit hat, diese zu verkraften, während John Williams sagte, die Umstände rechtfertigten keine drastische Veränderung. Anna Paulson befürwortete ebenfalls einen schrittweisen Ansatz, war jedoch der Ansicht, dass eine stärkere Straffung erforderlich sei. Thomas Barkin und Michael Barr ließen die Tür für weitere Zinserhöhungen offen, sollte sich die Wirtschaft wie von ihnen prognostiziert entwickeln.
Das verbindende Thema ist, dass das 2%-Ziel der Fed nicht verhandelbar ist und die Inflationserwartungen weiterhin weithin fest verankert sind. Die Entscheidungsträger befürchten jedoch inzwischen, dass breit angelegte Preiserhöhungen das Vertrauen untergraben könnten. Die Debatte hat sich von der Frage, ob die Inflation zurückgehen muss, hin zu der Frage verlagert, ob die Fed langsam genug vorgehen kann, um das Wachstum zu schützen, ohne zuzulassen, dass die derzeit hohe Inflation zum Basisniveau von morgen wird.
Das FOMC-Protokoll bekräftigte eine straffere Haltung
Das Protokoll der letzten Sitzung der Fed am 27. und 28. Oktober zeigte, dass die meisten Vertreter eine Pause bei den Zinserhöhungen befürworteten, aber mit künftigen Erhöhungen rechnen, sollte sich die Inflation als hartnäckig erweisen.
Die Entscheidung für eine Pause war nicht einfach. Einige Vertreter hätten die Zinsen gerne um 25 Basispunkte angehoben, während andere erklärten, dass die Beibehaltung der Zinssätze eine knappe Entscheidung gewesen sei. Doch fast alle Teilnehmer waren der Ansicht, dass eine weitere Straffung wahrscheinlich gerechtfertigt wäre, wobei einige im Dezember zu einem größeren Schritt bereit wären, sollten sich die Inflationsdaten verschlechtern.
Die Entscheidungsträger betonten, dass die Pause ihre Entschlossenheit, die Inflation auf das Zielniveau zu bringen, nicht beeinträchtigt habe. Im Protokoll hieß es außerdem, dass die Investitionen in KI und deren Folgen für die Produktivität und die Finanzstabilität stark zugenommen hätten. Sollten die Preisdrucke nicht nachlassen, scheint die Fed die Pause zu nutzen, um Informationen zu sammeln, bevor sie ihre Straffungskampagne fortsetzt, wobei der Wirtschaftsausblick etwas höher und die Inflationserwartungen weitgehend unverändert sind.
Bullisches Momentum lässt nach, während die Positionierung zurückgeht
Die bullische USD-Positionierung hat in der am 10. November endenden Woche nach Angaben der Commodity Futures Trading Commission (CFTC) nachgelassen. Die Netto-Long-Positionen der nicht gewerblichen Marktteilnehmer gingen um 377 Kontrakte auf rund 13,8K Kontrakte zurück und erreichten damit ein Vierwochentief, während die Veränderung über vier Wochen auf +894 (von +2.179) sank. Dennoch liegen die Netto-Long-Positionen weiterhin über dem Niveau von vor einem Monat, doch die bullische Erholung hat deutlich an Momentum verloren.
Das Open Interest stieg auf nahezu 51,4K Kontrakte und damit ebenfalls auf den höchsten Stand der vergangenen vier Wochen. Da die Netto-Positionierung zurückging, während die Gesamtbeteiligung zunahm, deutet die Bewegung auf einen moderaten Aufbau gegenläufiger Positionen und ein weniger unterstützendes Engagement-Gleichgewicht für den Greenback hin.
Weitere Daten zeigten einen Rückgang des spekulativen Engagements auf 26,85% (von 28,91%), während dessen Perzentil auf 48,2 (von 49) sank. Das Perzentil der Netto-Positionierung fiel ebenfalls auf 55,9 (von 57,4). Beide Messgrößen bleiben in der Nähe der Neutralität, was darauf hindeutet, dass die USD-Positionierung weder überlaufen noch historisch schwach ist.
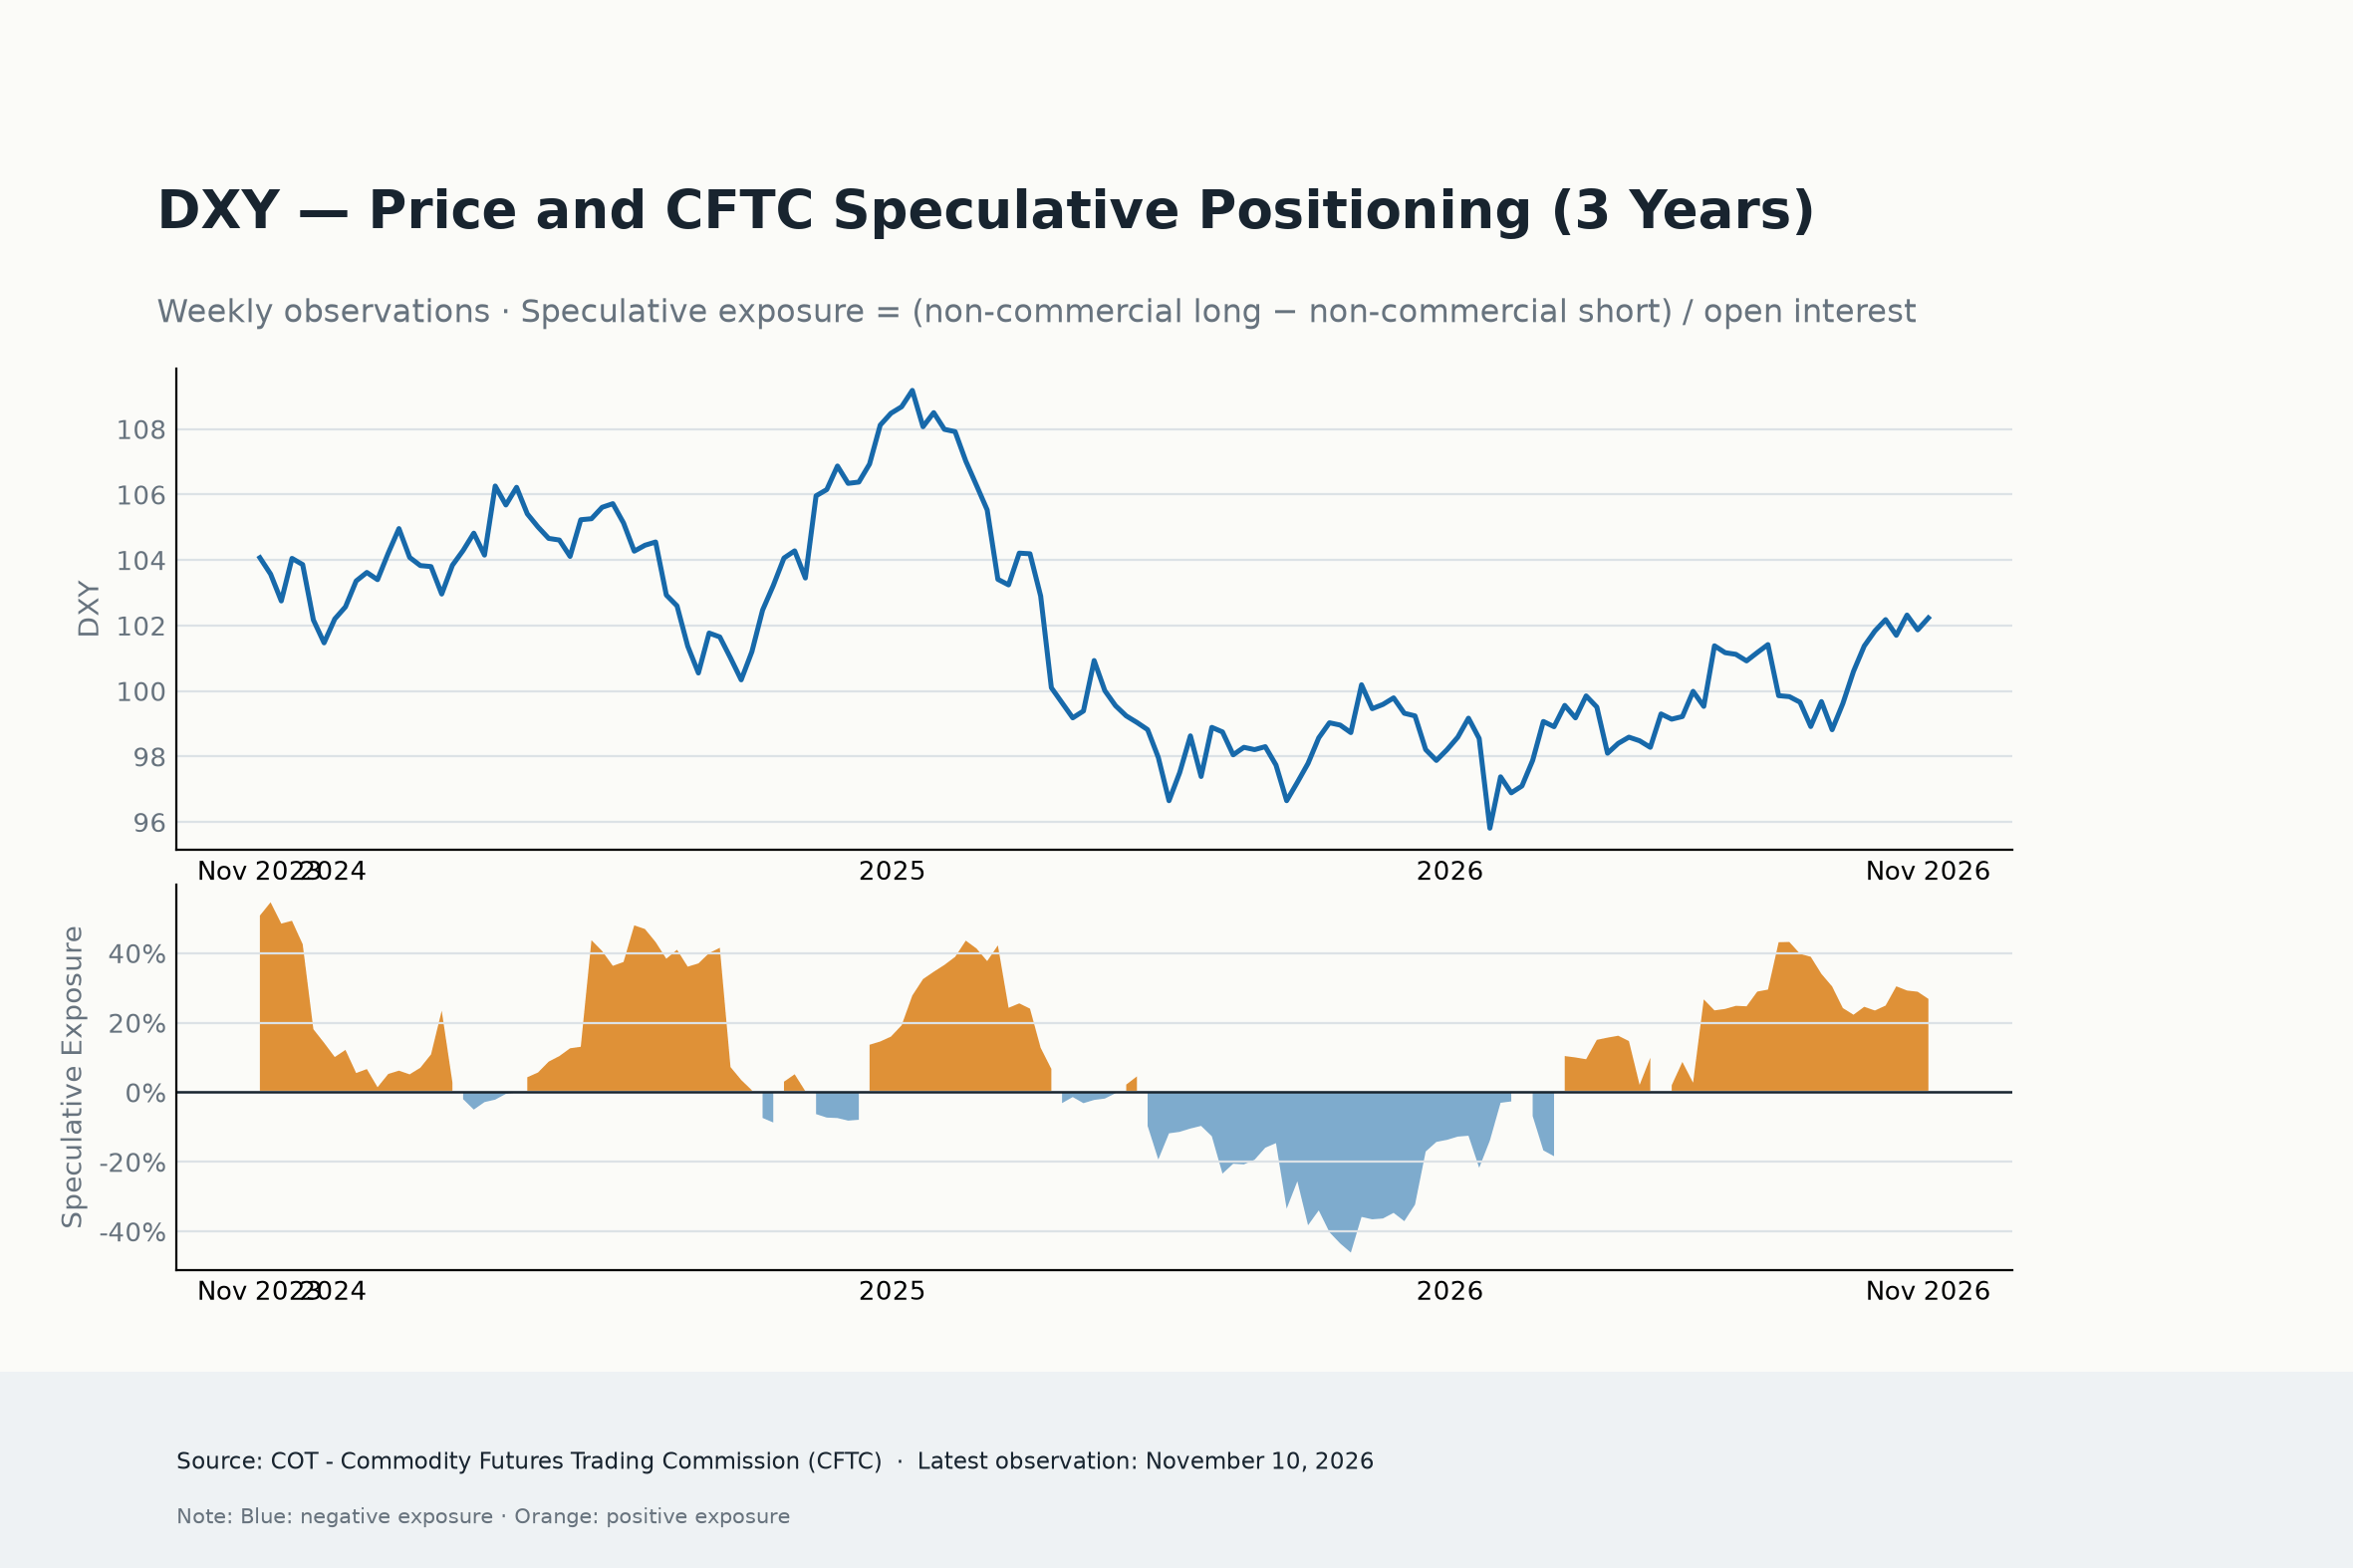
Insgesamt bleibt der Hintergrund der Positionierung des US-Dollars leicht konstruktiv, doch die jüngsten Zahlen deuten auf eine nachlassende bullische Überzeugung hin. Die Netto-Long-Positionen sind weiterhin positiv und liegen über ihrem Niveau von vor vier Wochen, doch der Rückgang der wöchentlichen Positionierung, die schwächere Veränderung über vier Wochen und das höhere Open Interest deuten darauf hin, dass die jüngste Erholung an Schwung verliert.
Was steht als Nächstes für den US-Dollar an
In der kommenden Woche wird erneut die Inflation im Fokus stehen, diesmal mit der Veröffentlichung der persönlichen Konsumausgaben (PCE) für Oktober. Darüber hinaus dürften die Veröffentlichungen der vorläufigen S&P Global Einkaufsmanagerindizes (PMIs) für das verarbeitende Gewerbe und den Dienstleistungssektor zusammen mit einer weiteren Schätzung der BIP-Wachstumsrate im dritten Quartal Aufmerksamkeit auf sich ziehen.
Was die Fed-Kommunikation betrifft, ist der Kalender angesichts des Thanksgiving-Feiertags am Donnerstag und eines verkürzten Handelstags am Freitag sehr dünn.
Die Bullen bleiben am Ruder, doch erste Risse werden sichtbar
Die Rallye des US-Dollars zeigt wenig Bereitschaft zu einer Verschnaufpause, und da die Fed zunehmend die Aussicht auf eine aggressivere Straffung in Betracht zieht, weist der Weg des geringsten Widerstands weiterhin nach oben.
Dennoch gibt es einige Anzeichen von Schwäche.
Die Renditen der US-Staatsanleihen konnten mit dem Anstieg des Greenback nicht Schritt halten, während die spekulative Positionierung darauf hindeutet, dass die bullische Überzeugung allmählich nachlässt. Das ist kaum ein überzeugendes Argument für eine Trendwende, insbesondere da sich die Inflation als hartnäckig erweist und eine Zinserhöhung im Dezember fest im Blickfeld bleibt.
Da sich der DXY jedoch der Marke von 104,00 nähert, könnte der nächste Anstieg mehr als nur hawkische Rhetorik erfordern. Die PCE-Zahlen für Oktober könnten genau das liefern oder eine Rallye entlarven, die zunehmend davon abhängt, dass die Fed die hohen Erwartungen des Marktes erfüllt.
Der US-Dollar sitzt weiterhin fest im Fahrersitz, doch je höher er steigt, desto mehr muss er beweisen.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.