EUR/USD-Wochenprognose: Die Bären gewinnen, aber irgendetwas passt nicht zusammen
- EUR/USD schloss seine fünfte Woche in Folge im Minus.
- Die bärische Kursentwicklung des Paares folgte einem festeren US-Dollar.
- Als Nächstes stehen in Deutschland und der Eurozone die vorläufigen PMIs auf der Agenda.

Die europäische Währung hat eine weitere äußerst schwierige Woche hinter sich, in deren Verlauf EUR/USD erstmals seit Anfang April 2025 in die Region um 1,0950 fiel.
Die starke Korrektur des Paares folgte ausschließlich der Dynamik des US-Dollars (USD), die sich größtenteils in zunehmenden Wetten auf weitere Zinserhöhungen durch die Federal Reserve (Fed) zeigte.
Was Letzteres betrifft, scheint sich ein Teil der Marktdiskussion auf die Möglichkeit einer größeren Zinserhöhung um einen halben Prozentpunkt konzentriert zu haben, was dem Greenback in den vergangenen Wochen wiederum zusätzlichen Auftrieb verliehen hat.
Keine Nachrichten sind kaum gute Nachrichten
Die geopolitischen Spannungen bleiben hartnäckig hoch. Die bekannte Konfrontation zwischen den USA und dem Iran um die Straße von Hormus zeigt kaum Anzeichen einer Lösung, während der anhaltende Russland-Ukraine-Konflikt für eine weitere Unsicherheit sorgt, die Risikoaversion aufrechterhält und die Nachfrage nach sicheren Häfen stützt.
Während der Konflikt im Nahen Osten per se über die Rohölpreise zweifellos eine Quelle für Inflationsdruck darstellt, dürfte Europa am stärksten unter dem letztlichen Anstieg der Gaspreise leiden, der durch seinen Status als „extremer“ Energieimporteur noch verschärft wird.
Energiepreise bringen die EZB wieder in die Defensive
Die geopolitischen Auswirkungen werden an den Energiemärkten zunehmend sichtbar. Die Rohölpreise steigen weiter, die europäischen Kraftstoffkosten nehmen zu und die Prognosen für die Gaspreise werden wiederholt nach oben korrigiert. Für die energieabhängige Eurozone bedeutet dies mehr als eine weitere Belastung für die Haushaltsbudgets: Es droht, einen externen Preisschock in ein hartnäckigeres Inflationsproblem zu verwandeln.
Genau darin besteht die größte Herausforderung für die Europäische Zentralbank. Die Entscheidungsträger können über einen vorübergehenden Anstieg der Energiepreise hinwegsehen, nicht jedoch, wenn sich die höheren Kosten auf Löhne, Dienstleistungen und Inflationserwartungen ausbreiten. Da das Wachstum bereits durch teure Energieimporte gefährdet ist, droht die EZB, die Geldpolitik in einer sich abschwächenden Wirtschaft straffen zu müssen, um lediglich eine Verankerung der Inflation zu verhindern. Je länger der Energieschock anhält, desto stärker wird das Argument für zusätzliche Straffungen. Die Märkte preisen bereits etwa 18 Basispunkte an weiteren Zinserhöhungen bis zum Jahresende ein.
Ruhe bewahren und … weitermachen?
Die jüngsten Äußerungen von EZB-Entscheidungsträgern deuten auf ein bekanntes Problem hin: Die Energiekosten könnten die Inflation in die Höhe treiben, doch entscheidend ist, ob sich dieser Druck auf die gesamte Wirtschaft ausweitet: Santos Pereira sagte, die Möglichkeit von Zweitrundeneffekten bleibe beträchtlich, während Vujčić davor warnte, dass ein nachlassendes Vertrauen und höhere Zinsen dazu beitragen könnten, die übermäßige Inflation einzudämmen, indem sie das BIP verringern.
Das Argument dreht sich daher weniger um den anfänglichen Energieschock als um dessen Dauer. Wenn sich steigende Kraftstoffpreise bündeln, kann die Notenbank möglicherweise über einen Teil der Bewegung hinwegsehen. Wenn sie jedoch auf Löhne, Dienstleistungen und ein breiteres Preissetzungsverhalten übergreifen, wäre das Argument für eine straffere Geldpolitik erheblich stärker.
Joachim Nagels Einschätzung deutet darauf hin, dass die Entscheidungsträger diesen Punkt noch nicht erreicht haben. „Die Inflation ist zu hoch“, sagte er, fügte jedoch hinzu, dass die Geldpolitik bereits in einem etwas restriktiven Bereich liege und die Inflationserwartungen fest verankert seien.
Vorerst scheint die EZB damit zufrieden zu sein, Ruhe zu bewahren und zu beobachten, ob der Energieschock abklingt oder sich auszubreiten beginnt.
Die Bären kommen in Scharen, aber der Optionsmarkt zieht nicht mit
Die Probleme des Euro (EUR) zeigen kaum Anzeichen einer Entspannung. EUR/USD ist unter die Schwelle von 1,1000 gerutscht und setzt damit einen Rückgang fort, der den Wert der Währung in den vergangenen drei Monaten um fast 6% geschmälert hat. Die erneute Stärke des Greenback hat die Verkäufer fest im Griff gehalten, und die jüngste Kursentwicklung bietet kaum Anhaltspunkte für einen unmittelbar bevorstehenden Richtungswechsel.
Unter der Oberfläche wird das Bild jedoch deutlich komplexer.
Während sich das Paar nach unten bewegt, gelangen neue Futures-Positionen in den Markt. Die spekulative Positionierung bleibt derweil stark gegen die Gemeinschaftswährung gerichtet. Der Optionsmarkt scheint dem Ausverkauf jedoch überraschend zögerlich zu folgen, da die Nachfrage nach einer Absicherung gegen fallende Kurse deutlich weniger dringlich ist, als es der Rückgang des Kassakurses normalerweise rechtfertigen würde.
Die Frage ist, ob der EUR eine weitere Welle bärischer Überzeugung anzieht oder ob ein zunehmend überfüllter Trade allmählich seine Grenzen zeigt.
Der Futures-Markt steht nicht still
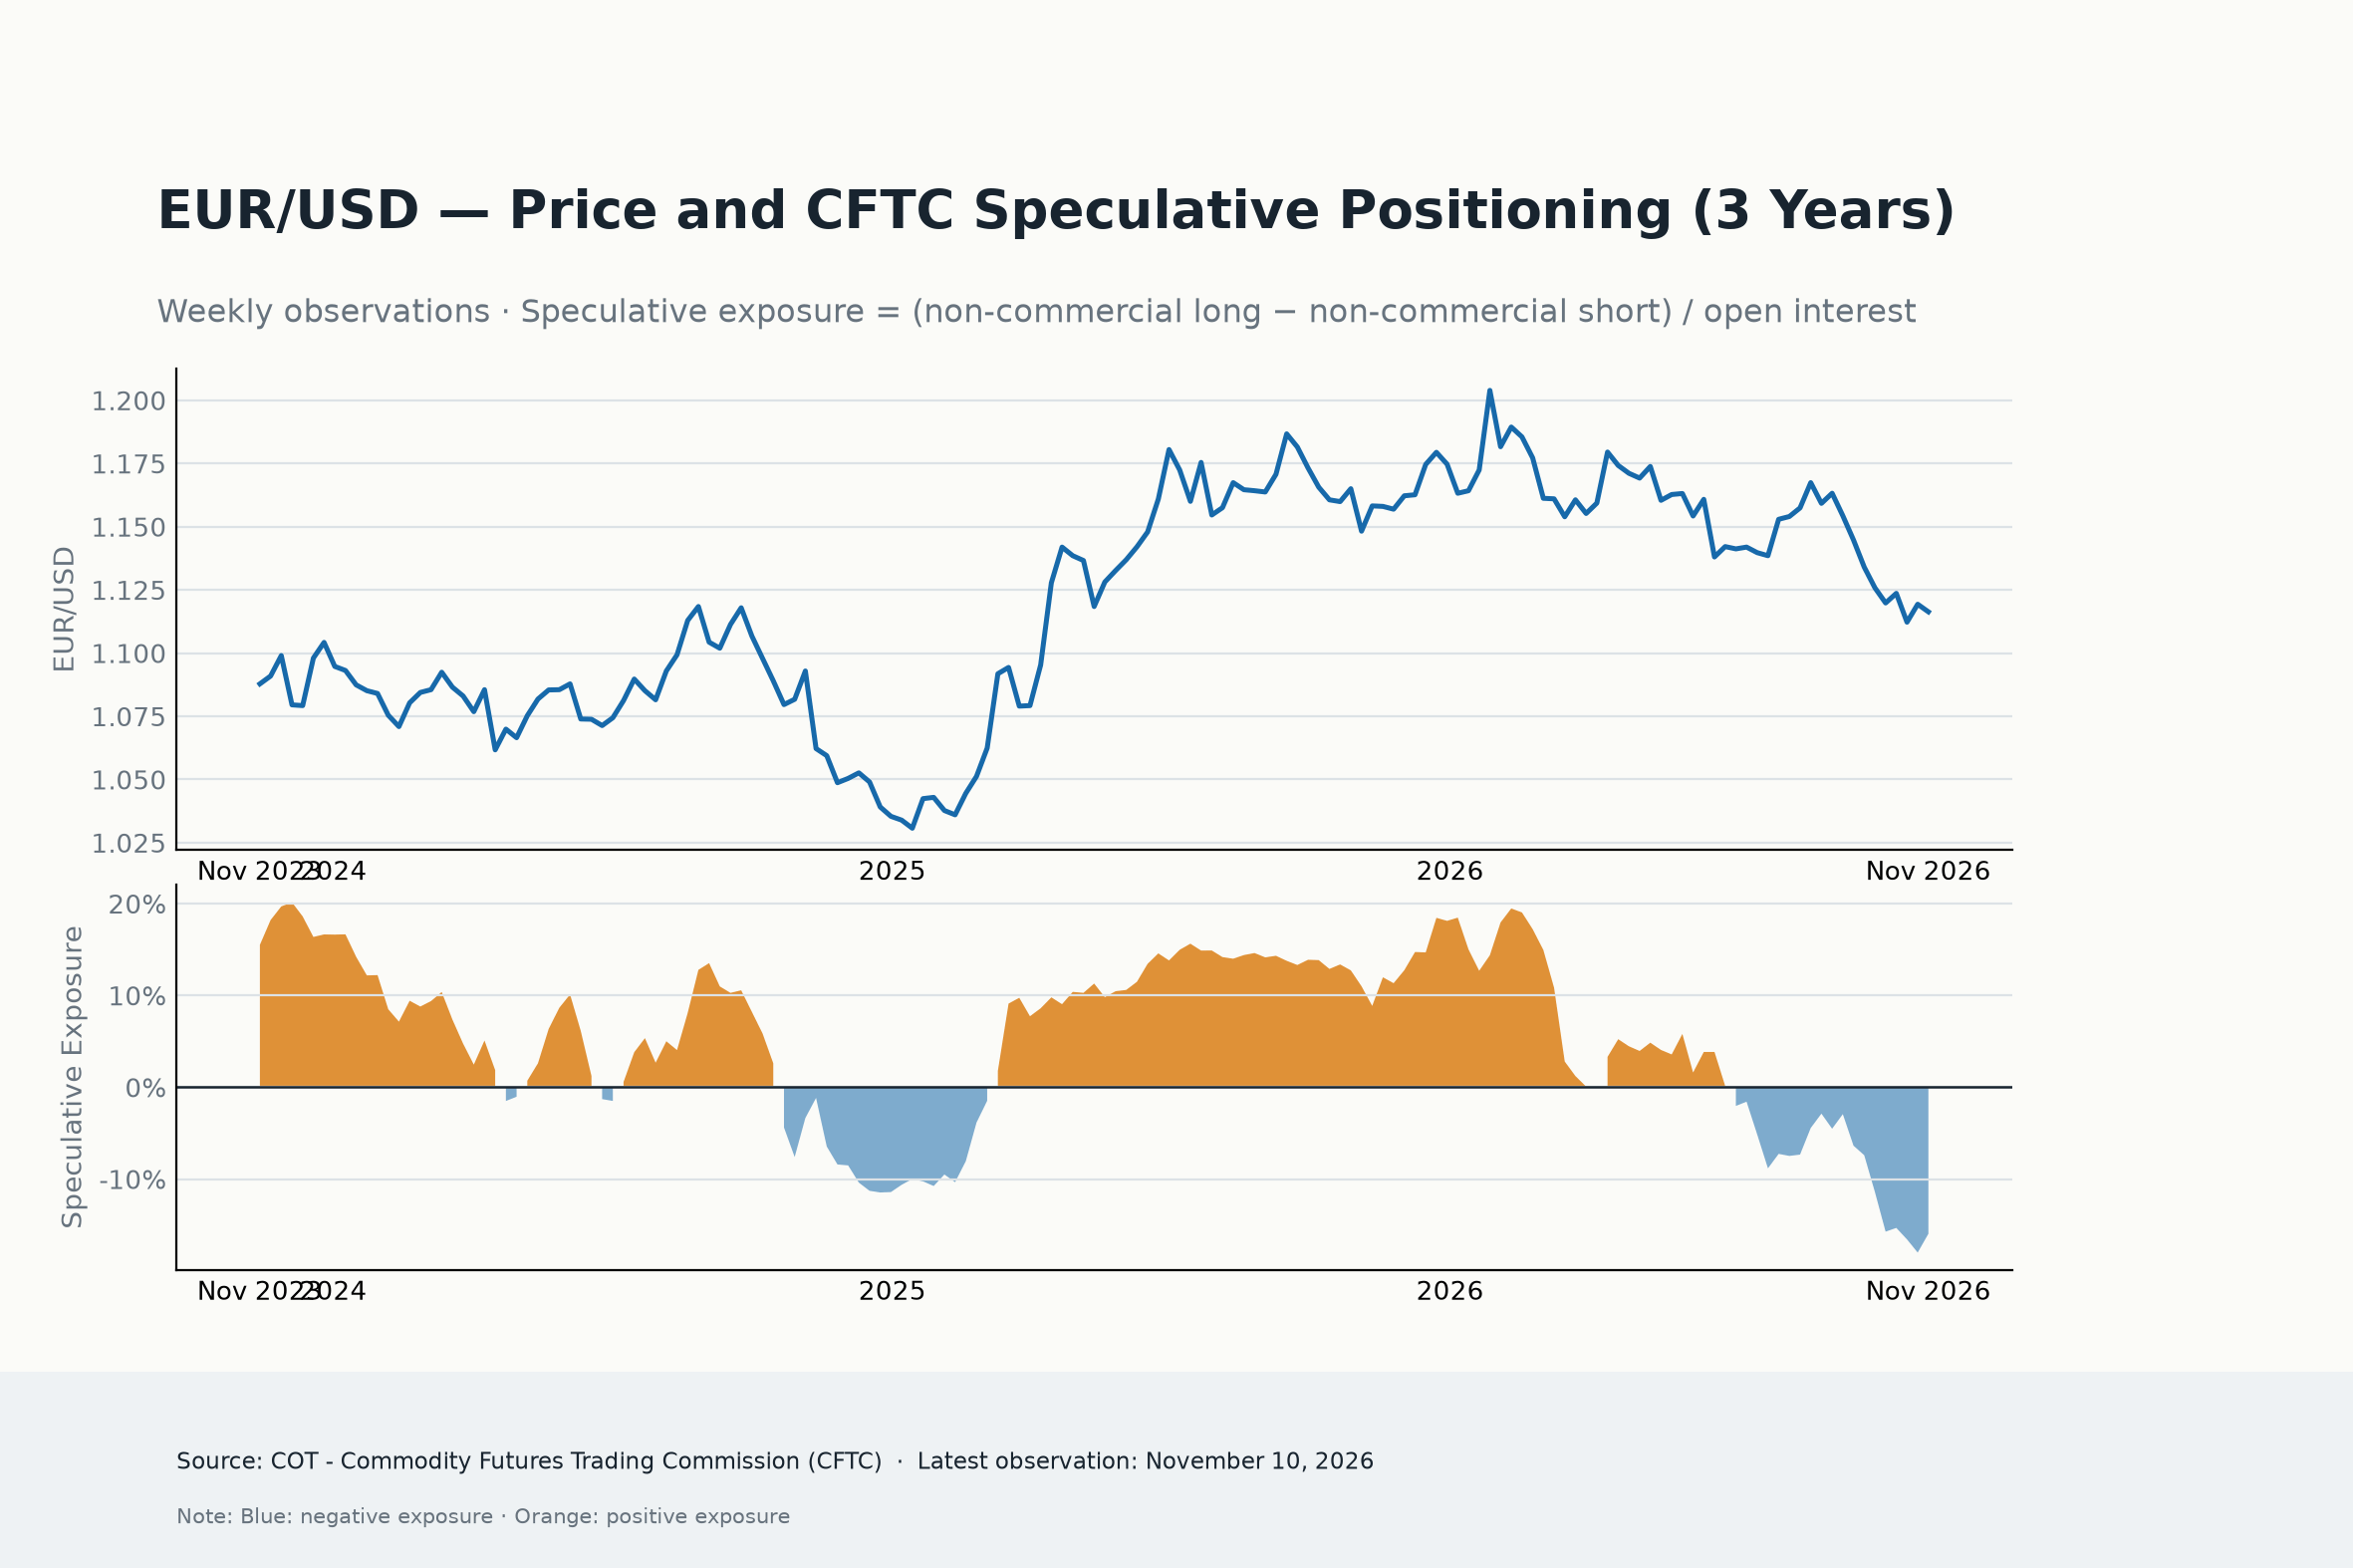
Die jüngsten CME-Zahlen bieten einen interessanten Ausgangspunkt.
Zwischen dem 10. und dem 19. November gingen die Euro-FX-Futures um etwa 1,76% zurück, während das Open Interest um rund 4% zunahm.
Das ist kaum der typische Fußabdruck eines Marktes, aus dem sich die Teilnehmer in großem Umfang zurückziehen.
Tatsächlich waren die letzten beiden Sitzungen besonders aufschlussreich, da das Open Interest am 18. und 19. November deutlich zunahm und die Handelsvolumina ebenfalls relativ hoch waren.
Die Kombination aus fallenden Kursen und einem steigenden Open Interest deutet darauf hin, dass Händler während des Rückgangs neue Positionen aufbauen. Dies lässt vermuten, dass die Schwäche des Euro zusätzliches Futures-Exposure anzieht, anstatt die Liquidierung bestehender Positionen voranzutreiben.
Es gibt jedoch eine wichtige Einschränkung. Das Open Interest misst ausstehende Kontrakte, nicht die Richtung oder Identität der Händler, die sie eröffnen. Ein Anstieg allein kann nicht belegen, dass spekulative Fonds neue Short-Positionen eröffnen.
Auch das Volumen ist im gesamten Zeitraum nicht kontinuierlich gestiegen. Die Aktivität verlief uneinheitlich, wobei die stärksten Werte auf die jüngsten Sitzungen konzentriert waren.
Dennoch verdient die Ausweitung des ausstehenden Exposure Aufmerksamkeit. Der Ausverkauf findet nicht in einem zunehmend leeren Futures-Markt statt.
Spekulanten waren bereits stark gegen den Euro positioniert
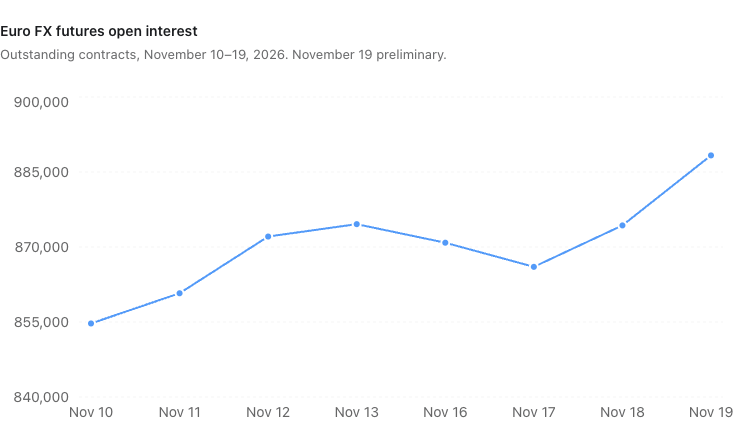
Damit kommen wir zu den jüngsten verfügbaren Positionierungsdaten der Commodity Futures Trading Commission (CFTC).
In der Woche zum 10. November hielten nichtkommerzielle Marktteilnehmer eine Netto-Short-Position, die etwa 16% des Open Interest entsprach.
Noch bemerkenswerter ist, dass die Netto-Positionierung lediglich im 1,5. Perzentil ihrer Fünfjahresverteilung lag, mit einem Z-Score von -2,54.
Mit anderen Worten: Das bärische Exposure war nach historischen Maßstäben bereits außergewöhnlich stark ausgeprägt.
Die wöchentliche Veränderung erzählt jedoch eine andere Geschichte: Die Netto-Short-Positionen gingen im Berichtszeitraum zurück, was auf einen deutlichen Abbau des bärischen spekulativen Exposure statt auf eine weitere Anhäufung von Netto-Short-Positionen hindeutet.
Dieser Unterschied ist entscheidend.
Die CFTC-Zahlen belegen, dass die spekulative Positionierung am 10. November stark bärisch war, sagen uns jedoch nicht, wie sich diese Händler in den darauffolgenden Sitzungen verhielten.
Der Anstieg des CME-Open-Interest seit diesem Datum könnte erneute spekulative Verkäufe, zusätzliche Absicherungsaktivitäten oder andere Veränderungen bei der Marktteilnahme widerspiegeln. Ohne eine aktuellere Aufschlüsselung nach Händlerkategorie wäre es verfrüht, den Anstieg Hedgefonds oder gehebelten Konten zuzuschreiben.
Was wir sagen können, ist, dass die Gemeinschaftswährung in die jüngste Phase ihres Rückgangs mit einer ungewöhnlich stark überfüllten bärischen spekulativen Basis eingetreten ist, während sich das gesamte Futures-Exposure anschließend ausgeweitet hat.
Das ist eine potenziell wirkungsvolle Kombination, auch wenn sie für Händler, die spät in die Bewegung einsteigen, nicht unbedingt komfortabel ist.
Optionshändler jagen dem Rückgang nicht hinterher
Der Optionsmarkt bringt eine weitere Komplikation mit sich.
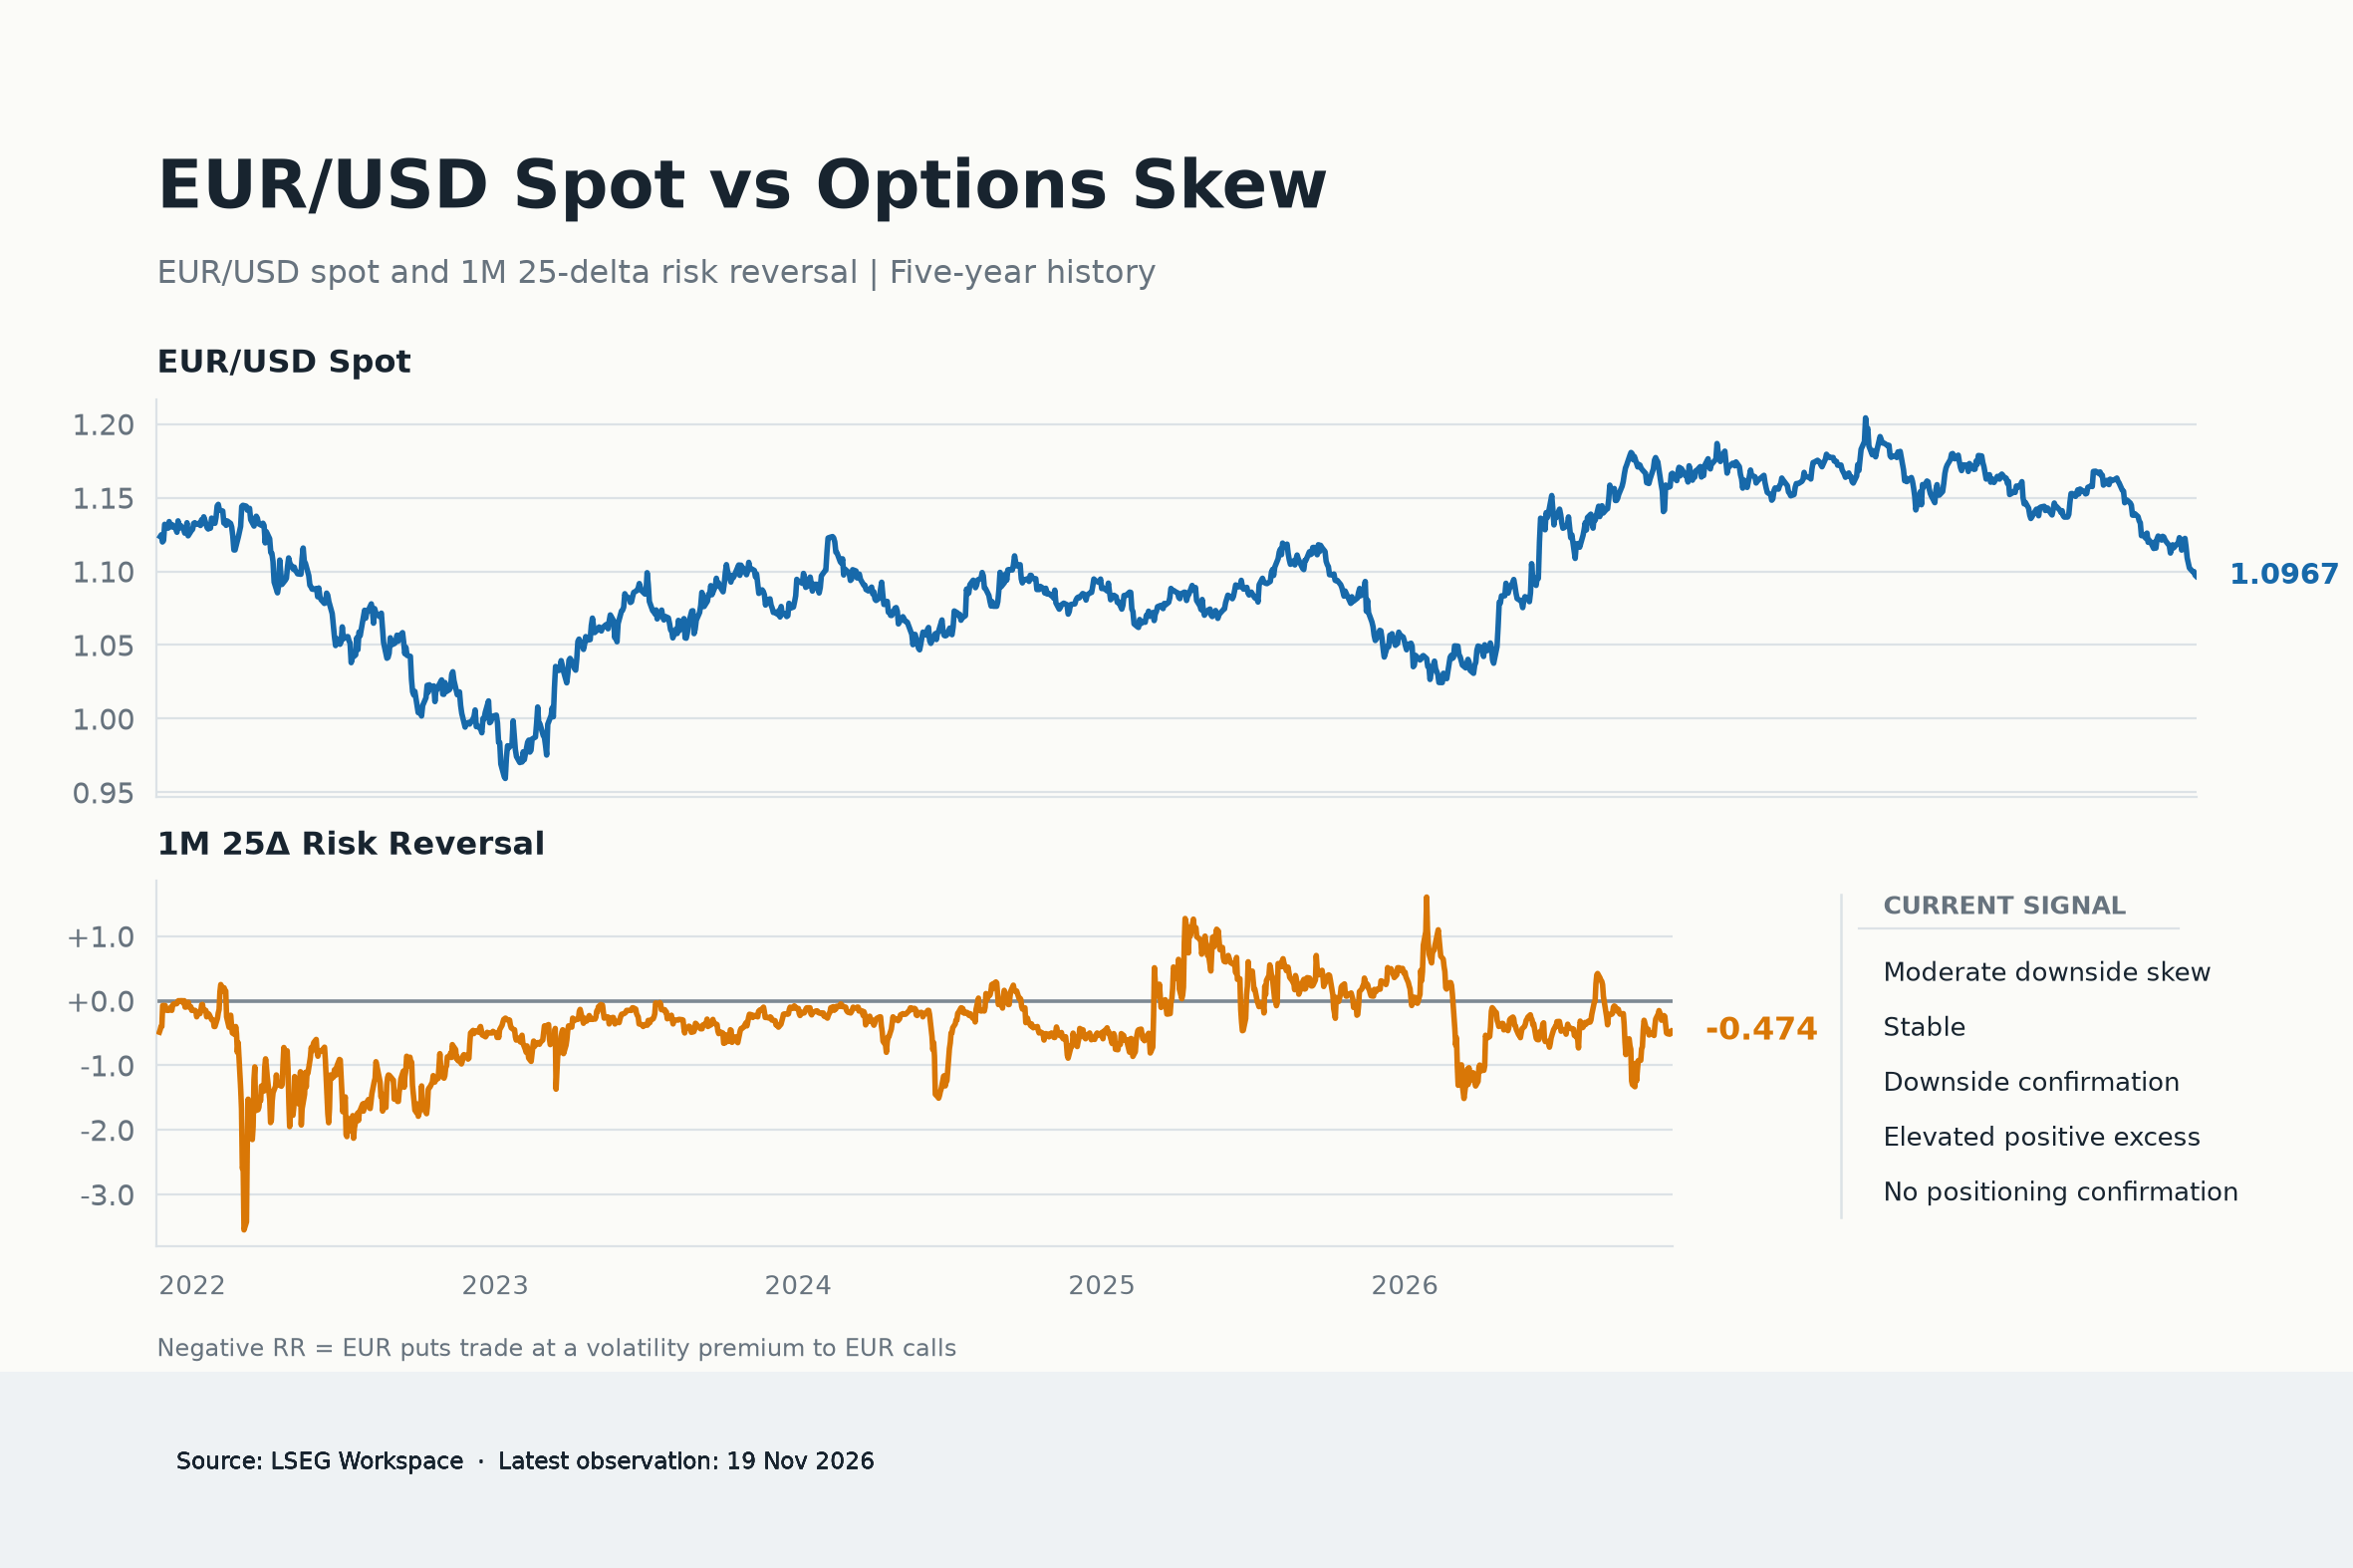
Die einmonatigen 25-Delta-Risk-Reversals lagen am 19. November bei -0,474 Volatilitätspunkten, was darauf hindeutet, dass EUR-Puts weiterhin einen Aufschlag gegenüber entsprechenden Calls verlangten.
Die negative Schiefe steht im Einklang mit einem Markt, der weiterhin Schutz vor einer weiteren EUR-Schwäche sucht.
Der Wert liegt jedoch beim 36,4. Perzentil seiner Fünfjahresverteilung und damit kaum auf einem extremen Niveau der Nachfrage nach Absicherungen gegen Kursverluste.
Noch wichtiger ist, dass die jüngsten Veränderungen bei den Risk-Reversals im Verhältnis zur Verschlechterung des EUR/USD bemerkenswert begrenzt waren.
Im vergangenen Monat fiel der Kassakurs um 2,37%, während die einmonatigen Risk-Reversals lediglich um 0,032 Volatilitätspunkte nachgaben.
Der tatsächliche Rückgang betrug stattdessen kaum ein Zehntel dieses Ausmaßes.
Das daraus resultierende positive Residuum von 0,330 Volatilitätspunkten liegt beim 86,9. Perzentil unserer rollierenden Out-of-Sample-Verteilung.
Mit anderen Worten: Die Optionsschiefe hat sich deutlich besser gehalten, als es die Kursentwicklung des EUR normalerweise erwarten ließe.
Die Wochenzahlen bestätigen diese Beobachtung. EUR/USD verlor im jüngsten Zeitraum von fünf Handelssitzungen 0,79%, doch die Risk-Reversals verbesserten sich tatsächlich um 0,025 Volatilitätspunkte. Das entsprechende um den Kassakurs bereinigte Residuum erreichte +0,178 und damit das 82,9. historische Perzentil.
Dies ist kein Beleg dafür, dass die Anleger plötzlich bullish gegenüber dem EUR geworden sind. Der Schutz vor Kursverlusten bleibt teurer als ein Engagement auf der Oberseite, und das Momentum der dreimonatigen Risk-Reversals ist weiterhin deutlich negativ.
Dennoch deutet die relative Widerstandsfähigkeit der Optionsschiefe darauf hin, dass der jüngste Verkaufsdruck nicht mit einem proportionalen Anstieg der Nachfrage nach bärischen Absicherungen einherging.
Bei einer Währung, die auf neue Tiefstände fällt, ist das durchaus beachtenswert.
Ein bärischer Markt, aber kein einhelliger
Zusammengenommen zeichnen die drei Datensätze ein eher ungewöhnliches Bild.
EUR/USD schwächt sich weiter ab, während das Open Interest bei Futures zunimmt. Diese Entwicklungen deuten darauf hin, dass der Rückgang zusätzliche Marktteilnehmer anzieht.
Gleichzeitig war die spekulative Positionierung zum jüngsten Meldestichtag der CFTC bereits historisch stark ausgeprägt, während Optionshändler wenig Bereitschaft gezeigt haben, zunehmend aggressivere Aufschläge für Absicherungen gegen Kursverluste zu zahlen.
Die Signale sind nicht unbedingt widersprüchlich. Futures-Teilnehmer und Optionshändler verfolgen unterschiedliche Ziele, Zeithorizonte und Risikoprofile.
Dennoch wirft ihr Verhalten eine wichtige Frage hinsichtlich der Qualität der jüngsten Bewegung auf.
Zieht der Euro eine neue Welle spekulativer Verkäufe an, oder wird der Anstieg des Futures-Engagements durch Absicherungen und andere Aktivitäten getrieben, während die Richtungsüberzeugung weniger ausgeprägt ist?
Die verfügbaren Belege können diese Frage derzeit nicht klären.
Bisher zeigt EUR/USD keine Bestätigung durch die Positionierung, was die Kombination aus bärischem spekulativem Engagement, jüngster Netto-Short-Eindeckung und einer relativ widerstandsfähigen Optionsschiefe widerspiegelt.
Der anschließende Anstieg des CME-Open-Interest erschwert diese Einschätzung, entkräftet sie jedoch nicht. Die gesamte Futures-Beteiligung hat zugenommen; die Zusammensetzung dieses Anstiegs bleibt unbekannt.
Die nächste Bewegung könnte Aufschluss geben
Es gibt wenig Anlass, den Abwärtstrend des Euros allein deshalb abzutun, weil die Optionshändler weniger aggressiv geworden sind.
Die Währung bleibt unter Druck, und die jüngsten Futures-Zahlen deuten darauf hin, dass bei fallenden Kursen zusätzliches Engagement in den Markt eintritt.
Ein weiterer Anstieg des Open Interest, begleitet von einer anhaltenden EUR/USD-Schwäche und einer erneuten Verschlechterung der Risk-Reversals, würde die These stärken, dass sich die bärische Überzeugung ausweitet.
Die Alternative ist interessanter.
Sollte EUR/USD weiter unter Druck bleiben, während die Optionsschiefe widerstandsfähig bleibt und das Open Interest bei Futures zu schrumpfen beginnt, würde die Möglichkeit einer Positionsauflösung und einer Erholung durch Short-Eindeckungen schwerer zu ignorieren sein.
Dieses Risiko ist besonders relevant, wenn die spekulative Positionierung bereits nahe den bärischen Extremen ihrer Fünfjahreshistorie liegt.
Vorerst behalten die Verkäufer die Oberhand. Es besteht jedoch ein Unterschied zwischen einer Währung, die fällt, weil die bärische Überzeugung auf breiter Front zunimmt, und einer Währung, die sinkt, während wichtige Marktsegmente zunehmend zögern, dieser Bewegung zu folgen.
Der Euro fällt weiterhin. Ob die Bären zunehmend von diesem Trade überzeugt sind, ist jedoch eine ganz andere Frage.
Was ist für EUR/USD zu erwarten?
Die kommende Woche könnte für EUR/USD entscheidend sein: Die vorläufigen S&P-Global-Einkaufsmanagerindizes für das verarbeitende Gewerbe und den Dienstleistungssektor in Deutschland und der Eurozone werden neue Hinweise darauf liefern, wie sich die Geschäftstätigkeit im Euroraum in den vergangenen Wochen entwickelt hat.
Auf der anderen Seite des Atlantiks wird der Fokus ebenfalls auf den vorläufigen Messwerten zur Geschäftstätigkeit liegen, zusammen mit der Veröffentlichung des von der Fed bevorzugten Inflationsmaßes, der persönlichen Konsumausgaben (PCE), sowie einer weiteren Schätzung der BIP-Wachstumsrate für Q3. Wird der US-amerikanische "Exzeptionalismus" bestehen bleiben?
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.