Der japanische Yen hat aufgehört, die Federal Reserve zu handeln
- USD/JPY handelt knapp über 154,00, nach einem Rückgang um fast zwei Yen, auf Sechsmonatstiefs.
- Die Fed-Zinserhöhungschancen liegen nach einem Payrolls-Wert von 162K gegenüber dem Konsens von 53K bei 58%.
- Swaps preisen eine Zinserhöhung der Bank of Japan am 18. September mit knapp 97% ein.

USD/JPY handelt nach einem Rückgang um fast zwei Yen am Montag knapp über 154,00 und damit auf dem schwächsten Stand seit sechs Monaten. Nichts bestätigt eine Intervention, und Tokio hat auf den Sechsmonatshochs des Yen kein Niveau mehr zu verteidigen. Die Yen-Crosses führen nicht, und AUD/USD liegt nahe seinem höchsten Stand seit Mitte Mai, was nicht das Bild eines Carry-Unwinds ist. Ausschlaggebend war der Zinspfad der Bank of Japan (BoJ).
Das Dollar-Bein bewegte sich in die falsche Richtung
Die Payrolls vom Freitag lagen bei 162K gegenüber einem Konsens von 53K, wobei Juni und Juli nach oben revidiert wurden und die Arbeitslosenquote bei 4,1% stabil blieb. Die Chancen für eine Zinserhöhung bei der Sitzung der Federal Reserve am 15./16. September stiegen von 49,4% auf 58%, und die Rendite zweijähriger US-Staatsanleihen erreichte den höchsten Stand seit Januar 2025. Das ist das Dollar-Bein dieses Paares, das sich zugunsten des Dollars bewegt. In der nächsten Sitzung wurde ein neues Sechsmonatstief erreicht.
Ein Paar, das vom Zinsdifferenzial getrieben wird, fällt nicht nach einem starken Payrolls-Bericht, der dieses Differenzial ausweitet. Stattdessen verlor dieses Paar rund zwei Yen. USD/JPY hat seit dem Hoch vom 2. September knapp über 160,00 inzwischen rund sechs Yen abgegeben, und die US-Daten fielen mitten in diese Bewegung, ohne sie zu unterbrechen. Das Dollar-Bein gibt die Richtung nicht mehr vor, und es ist nun der Teil des Trades, der sich dem anderen anpassen muss.
Der letzte inländische Widerstand ist gefallen
Der Leitzins in Tokio liegt bei 1% und befindet sich seit Juni auf diesem Niveau. Was sich in den vergangenen zwei Wochen geändert hat, ist das erwartete Tempo. Swaps preisen eine Viertelpunkt-Erhöhung am 18. September mit knapp 97% ein und geben dem Oktober etwa eine Chance von eins zu vier, was einen Rhythmus von ungefähr einer Bewegung alle sechs Monate durchbrechen würde. Ein Vorstandsmitglied argumentierte letzte Woche, dass 2026 einen Phasenwechsel markiere und aufeinanderfolgende Zinserhöhungen möglich seien.
Das inländische Gegenargument dazu ist damit weggefallen. Der eigene Wirtschaftsberater des Premierministers, bis vor Kurzem der lautstärkste Gegner einer Straffung in ihrem Umfeld, erwartet nun eine Zinserhöhung in diesem Monat und eine weitere bis Januar. Eine Regierung, die auf billiges Geld und expansive Ausgaben gewählt wurde, hat nun keinen Ökonomen mehr, der für die erste Hälfte davon plädiert.
Der Anleihemarkt bewegte sich zuerst und weiter. Die Rendite zehnjähriger japanischer Staatsanleihen (JGB) überschritt am 1. September erstmals seit 1996 die Marke von 3%, und die zweijährige Rendite liegt auf dem höchsten Stand seit 1995. Japan importiert fast das gesamte Rohöl, das diese Zahlen nach oben treibt, und der Krieg, der die Preise bestimmt, dauert seit Februar an. Importgetriebene Inflation ist die Art von Inflation, die eine Zentralbank traditionell durchblickt. Diese hier kommt über den Wechselkurs, also über den Kanal, den eine Zinserhöhung tatsächlich erreicht.
Beide Banken erhöhen die Zinsen und die Spanne bewegt sich nicht
Tokio liegt bei 1% und die Zielspanne in Washington bei 3,50% bis 3,75%. Wird der an jeder Sitzung eingepreiste Viertelpunkt geliefert, bleibt das Zinsdifferenzial bei ungefähr 2,6 Prozentpunkten. Am Carry-Niveau ändert sich in den nächsten zwei Wochen nichts.
Gehandelt wird der erwartete Pfad, und Pfade lassen sich leichter umkehren als Niveaus. Das japanische Bein ist mit 97% eingepreist und das amerikanische mit 58%, sodass fast die gesamte verbleibende Unsicherheit auf der Dollar-Seite liegt. Ein heißer Inflationswert am Freitag würde in Tokio nichts ändern und wäre dennoch der schnellste Weg, um dem Paar zwei Yen zurückzugeben.
Die Unsicherheit der Woche ist ganz amerikanisch
Japan meldet zuerst. Die Arbeitsverdienste aus unselbstständiger Beschäftigung für Juli werden am Montag um 23:30 GMT mit einem Konsens von 3,9% im Jahresvergleich nach 3,4% erwartet, gefolgt um 23:50 GMT vom Leistungsbilanzsaldo, der nach einem Defizit von 92,3 Mrd. Yen bei 2,87 Bio. Yen gesehen wird, sowie der zweiten Schätzung des Bruttoinlandsprodukts (BIP) für das zweite Quartal, das gegenüber 0,3% auf Quartalsbasis bei 0,4% gesehen wird. Nichts davon bewegt eine Zinserhöhung, die die Swaps mit 97% einpreisen.
Donnerstag und Freitag bringen die Entscheidung. Der Erzeugerpreisindex (EPI) wird am Donnerstag um 12:30 GMT veröffentlicht und dürfte nach einem unveränderten Juli bei 0,4% im Monatsvergleich sowie nach 4,7% bei 5,3% im Jahresvergleich liegen. Der Verbraucherpreisindex (VPI) folgt am Freitag zur gleichen Uhrzeit und wird nach 0,1% bei 0,4% im Monatsvergleich gesehen, während die Jahresrate bei 3,4% stabil bleiben und die Kernrate auf 2,4% nachgeben soll. Die Federal Reserve tagt am 15.-16. September und die Bank of Japan am 17.-18. September.
Niveaus und Bias
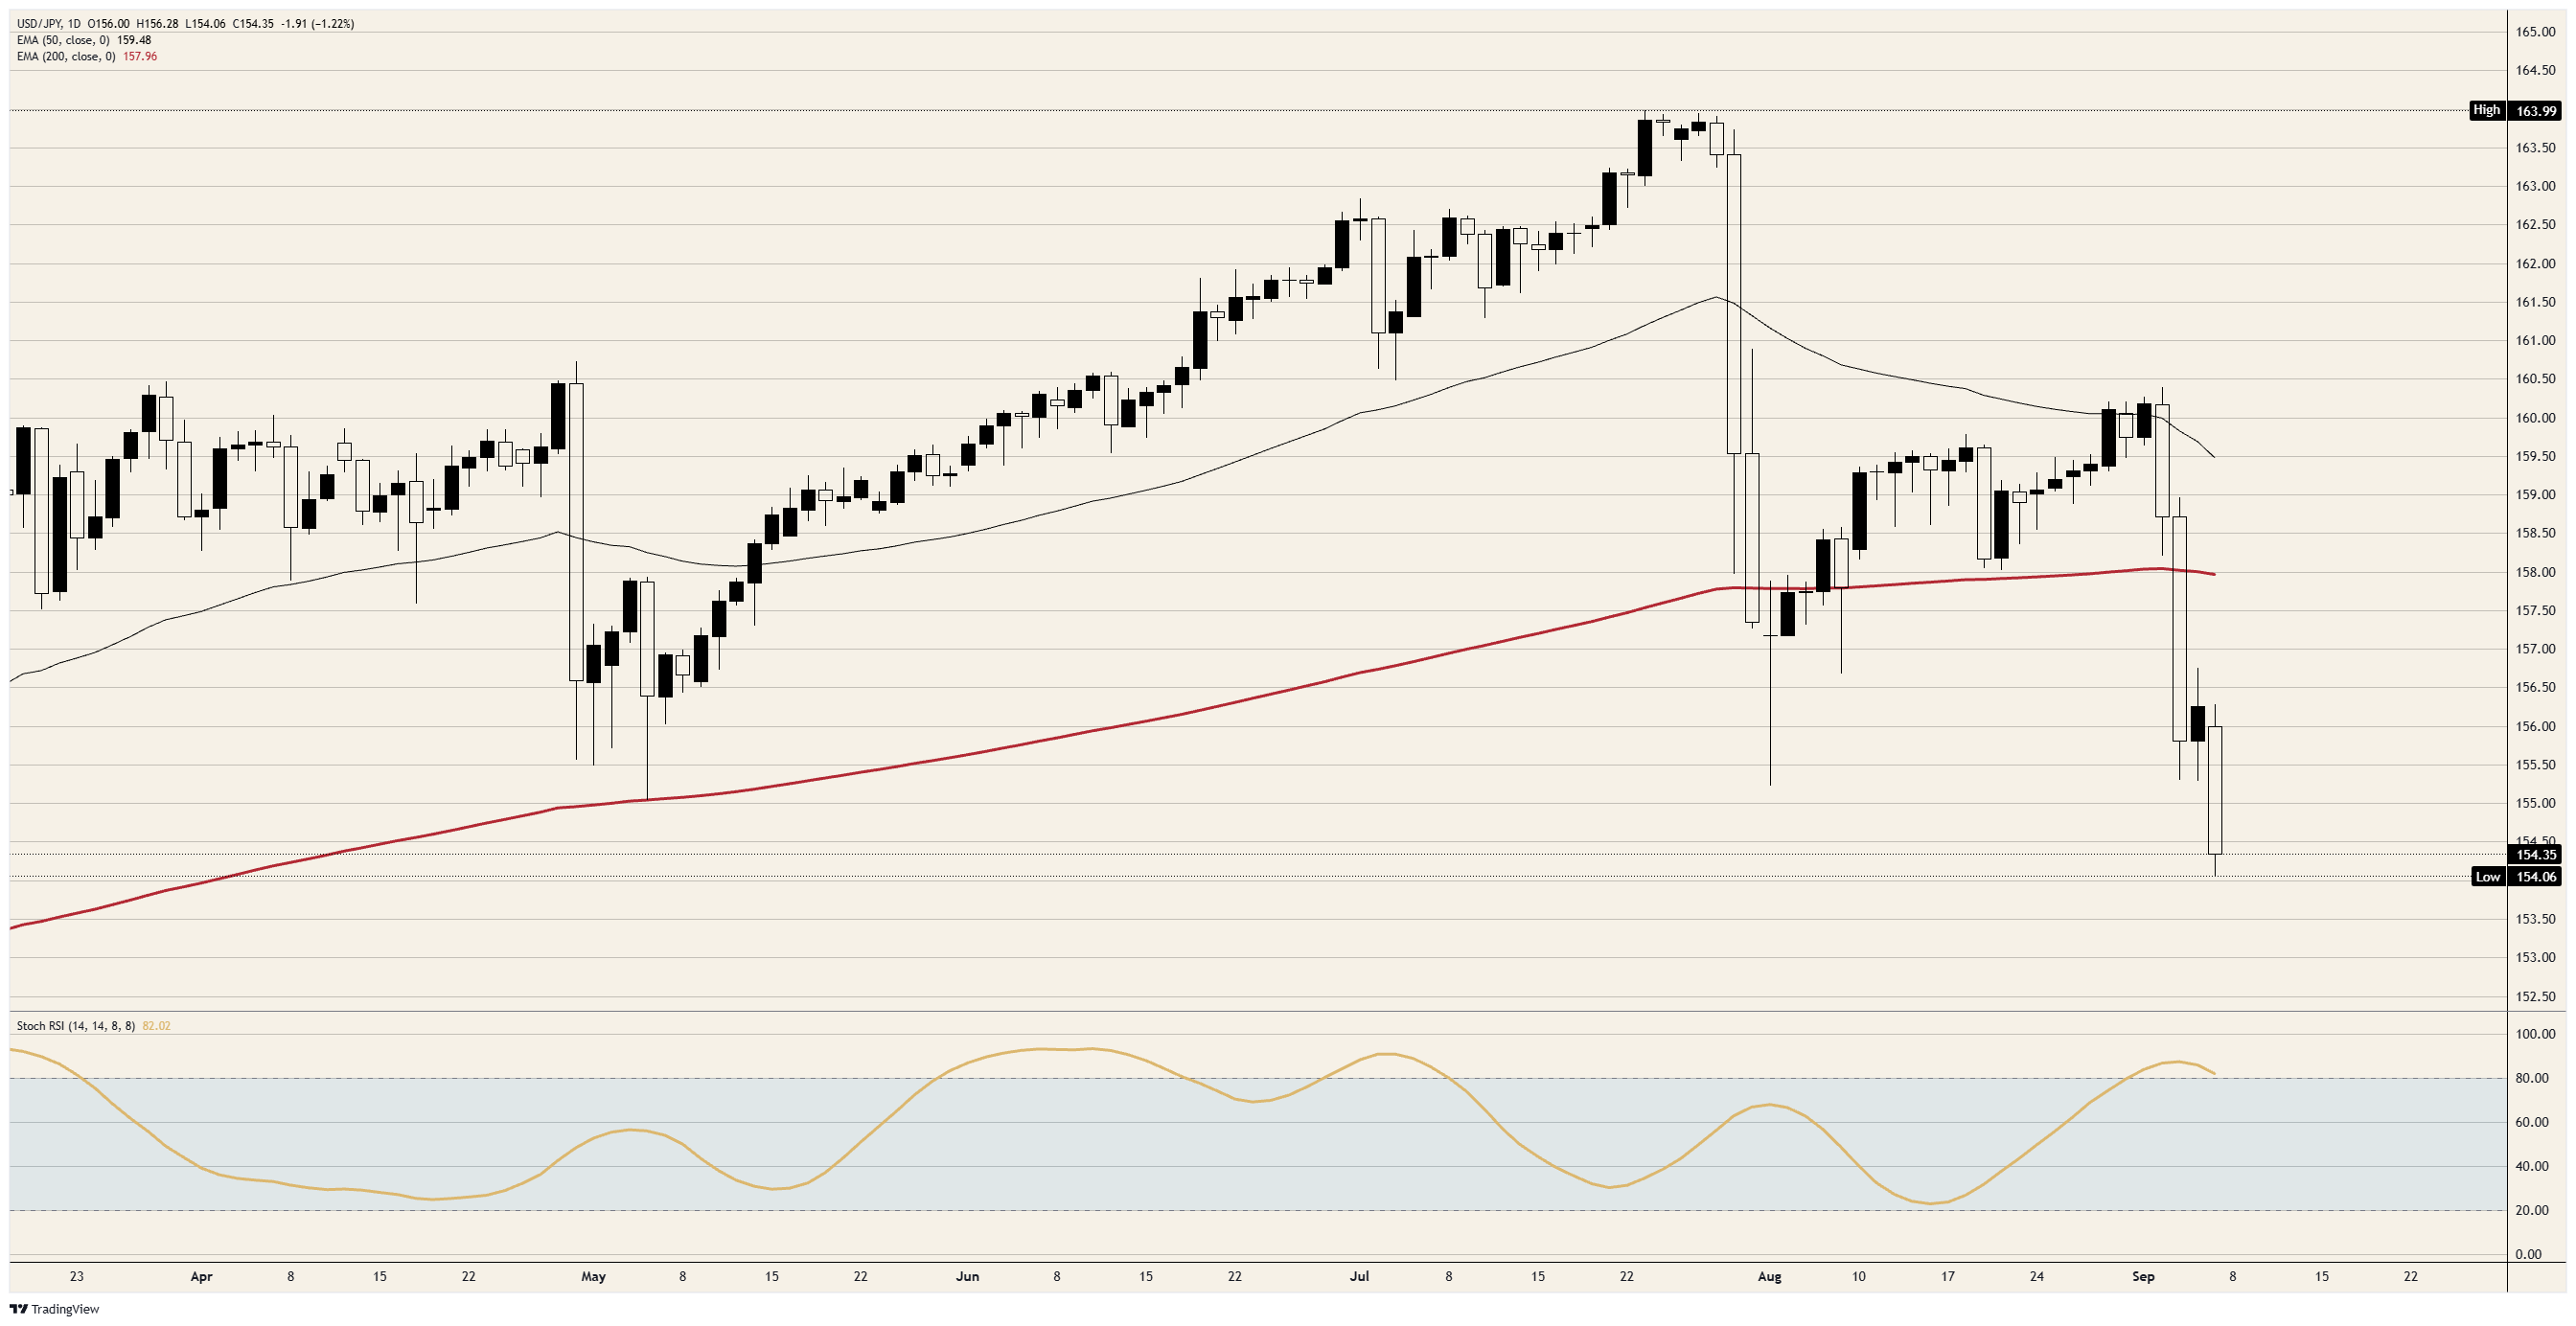
Widerstand: Der Bereich um 154,50 begrenzt die Erholung, wobei die Erholung vom Montag knapp unter 155,00 zum Stillstand kam und den Großteil wieder abgab. Darüber liegt 156,00 als Eröffnungskurs vom Montag und damit knapp unter dem Sitzungshoch. Der 200-Tage-Exponential Moving Average (EMA) nahe 158,00 wurde am 3. September durchbrochen und begrenzt nun jede Korrektur, darüber liegt der 50-Tage-EMA knapp unter 159,50.
Unterstützung: Die 154,00-Marke ist der entscheidende Orientierungspunkt. Das Tief vom Montag liegt einige Pips darüber, und das Paar hat den europäischen Nachmittag innerhalb von vierzig Pips verbracht, ohne diese Marke zu durchbrechen. Darunter weist der Chart seit fünf Monaten keine gehandelte Struktur auf, was 153,50 und 153,00 eher zu runden Marken als zu getesteten Niveaus macht.
Bias: Bärisch, solange 155,00 den Anstieg begrenzt. Der tägliche Stochastic Relative Strength Index (Stoch RSI) ist nur um fünf Punkte auf 82 gefallen, während das Paar sechs Yen verloren hat, sodass kein überverkaufter Wert vorliegt, der eine Erholung stützen könnte, und der Oszillator noch seinen gesamten Spielraum nach unten hat. Der Intraday-Wert nahe 76 stieg im Verlauf des Nachmittags, während der Kurs nahe dem Tief verharrte, was eher für eine technische Gegenbewegung als für eine Bodenbildung spricht. Anstiege in Richtung 155,00 sind daher zum Verkaufen, bis die Inflationsdaten vom Freitag dem Dollar-Bein etwas liefern. Ein Tagesschluss über 155,50 würde diese Einschätzung ungültig machen.
USD/JPY Tageschart
Japanischer Yen - Häufig gestellte Fragen (FAQ)
Der Wert des japanischen Yen hängt stark von der japanischen Wirtschaft, der Geldpolitik der Bank of Japan sowie von den Zinsunterschieden zu den USA ab. Auch das allgemeine Marktumfeld spielt eine Rolle.
Eines der Kernmandate der Bank of Japan ist die Stabilisierung der nationalen Währung, weshalb ihre geldpolitischen Maßnahmen maßgeblichen Einfluss auf den Yen haben. Obwohl direkte Interventionen am Devisenmarkt selten vorkommen, hat die BoJ in der Vergangenheit Schritte unternommen, um den Yen gezielt zu schwächen, meist unter Berücksichtigung der geopolitischen Beziehungen zu ihren Handelspartnern. Die ultralockere Geldpolitik der BoJ, die von 2013 bis 2024 umgesetzt wurde, hat durch eine zunehmende Divergenz gegenüber den geldpolitischen Strategien anderer großer Zentralbanken eine signifikante Abwertung des Yen verursacht. Mit der jüngsten graduellen Straffung dieser expansiven Maßnahmen zeigt der Yen Anzeichen einer Erholung.
Das Festhalten der BoJ an ihrer ultralockeren Geldpolitik hat zu einer zunehmenden Divergenz mit anderen Zentralbanken geführt, insbesondere mit der US-Notenbank. Dies begünstigt eine Ausweitung der Zinsdifferenz zwischen 10-jährigen amerikanischen und japanischen Anleihen, was den US-Dollar gegenüber dem japanischen Yen stärkt.
Der japanische Yen gilt als sogenannte „sichere Hafen“-Währung. In Zeiten von Unsicherheit oder Marktturbulenzen neigen Investoren dazu, ihr Kapital in den Yen umzuschichten, da dieser als stabil und verlässlich gilt. In solchen Phasen steigt der Wert des Yen im Vergleich zu anderen Währungen, die als riskanter eingestuft werden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





