Fed- und EZB-Entscheidungen fallen einen Tag auseinander für einen Euro unter 1,12
- EUR/USD schließt auf seinem Tiefstand, erstmals seit dem 14. Oktober unter 1,1200.
- Ifo-Erwartungen steigen auf 91,6, und EUR/USD gibt den Gewinn innerhalb von 11 Bars wieder ab.
- Die Entscheidung der EZB am Donnerstag, einen Tag nach der Fed, dürfte ein Beibehalten sein.
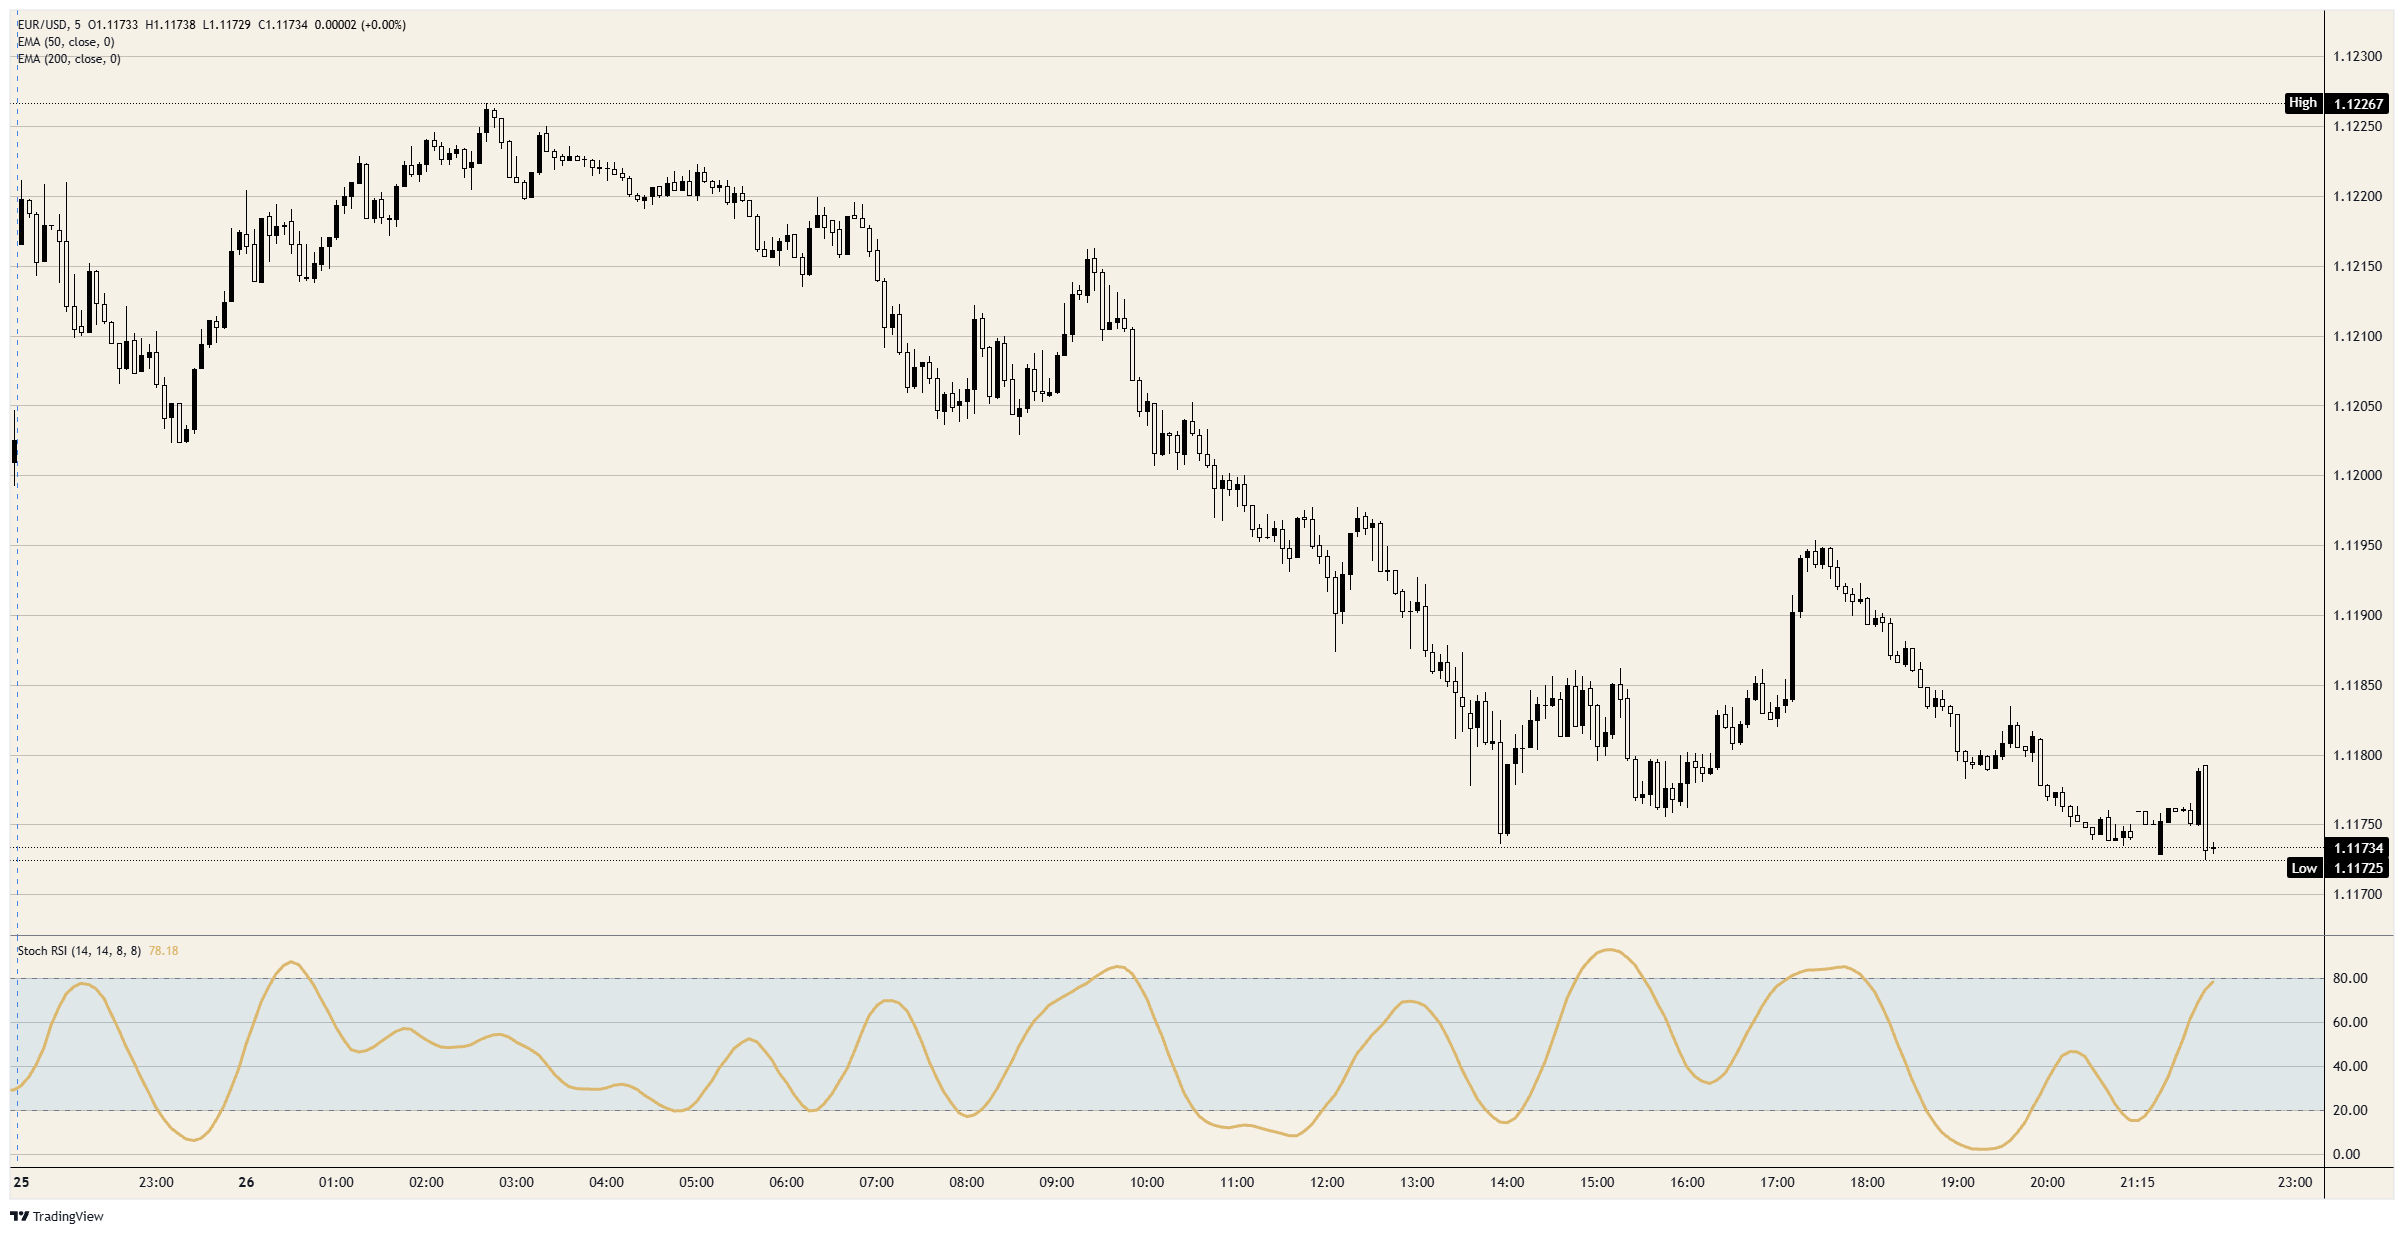
Die deutsche Ifo-Umfrage übertraf am Montag die Prognose, und EUR/USD lag bis zur 11. Fünf-Minuten-Kerze wieder unter seinem Niveau vor der Veröffentlichung. Dollar-Käufe im Vorfeld der Sitzung des Federal Open Market Committee (FOMC), die am Mittwoch endet, drückten das Paar dann auf den niedrigsten Stand seit dem 15. Oktober. Es schloss auf diesem Tief, erstmals seit dem 14. Oktober unter 1,1200.
Die Rendite zweijähriger US-Anleihen stieg vor der Fed-Sitzung auf etwa 4,71%. Die Spanne der Fed von 3,75% bis 4,00% liegt bereits deutlich über dem Einlagensatz der Europäischen Zentralbank (EZB) von 2,50%. Futures preisen die Wahrscheinlichkeit einer Fed-Zinserhöhung im Dezember mit knapp 80% ein, was diese Lücke zugunsten des Dollars vergrößern würde.
Das Ifo-Geschäftsklima stieg auf 90,2 gegenüber einer Prognose von 89,8, die Erwartungen legten auf 91,6 von 90,4 zu und die Lagebeurteilung sank auf 88,8 von 89,5. Ein festerer deutscher Ausblick stützt die Argumente für die EZB-Zinserhöhung im Dezember, die 64 von 73 Ökonomen in einer Reuters-Umfrage erwarten. Der Anstieg von EUR/USD nach der Veröffentlichung war weniger als ein Viertel so groß wie der anschließende Rückgang.
Im Kalender
Die Auftragseingänge langlebiger Güter in den USA um 12:30 GMT am Dienstag werden nach einem Rückgang von 0,1% voraussichtlich um 0,6% steigen. In der Erklärung der Fed um 18:00 GMT am Mittwoch wird ein Beibehalten erwartet. Fed-Chef Warsh stellt sich um 18:30 GMT den Fragen, wobei die Zinserhöhung im Dezember die offene Frage bleibt.
EZB-Präsidentin Lagarde spricht am Dienstag um 17:00 GMT, nach der Banken-Kreditumfrage der EZB um 09:00 GMT. Die EZB verkündet ihre Entscheidung am Donnerstag um 13:15 GMT, wobei erwartet wird, dass der Einlagensatz bei 2,50% bleibt, und ihre Dezember-Entscheidung ist die Euro-Seite der Zinsdifferenz.
Auf den Charts
Der Rückgang vom Montag machte etwa drei Fünftel der Erholung vom Tief vom 14. Oktober knapp über 1,1100 bis zum Hoch vom 16. Oktober knapp über 1,1250 wieder zunichte. EUR/USD liegt unter seinem 50-Tage-Exponential Moving Average (EMA), knapp über 1,1350, und seinem 200-Tage-Durchschnitt, knapp unter 1,1500, und beide sind seit Mitte September in jeder Sitzung gefallen.
EUR/USD 5-Minuten-Chart
Euro - Häufig gestellte Fragen (FAQ)
Der Euro ist die Währung der 19 Länder der Europäischen Union, die zur Eurozone gehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 machte er 31 % aller Devisentransaktionen aus, mit einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar pro Tag. Der EUR/USD ist das am meisten gehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus. Es folgen der EUR/JPY mit 4 %, der EUR/GBP mit 3 % und der EUR/AUD mit 2 %.
Die Europäische Zentralbank (EZB) in Frankfurt, Deutschland, ist die Zentralbank der Eurozone. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das Hauptziel der EZB ist die Preisstabilität, was entweder die Kontrolle der Inflation oder die Förderung des Wachstums bedeutet. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinssätze oder die Erwartung höherer Zinssätze stärken in der Regel den Euro und umgekehrt. Der EZB-Rat trifft geldpolitische Entscheidungen in acht Sitzungen pro Jahr. Diese werden von den Leitern der nationalen Zentralbanken der Eurozone und sechs ständigen Mitgliedern, darunter EZB-Präsidentin Christine Lagarde, getroffen.
Die Inflation in der Eurozone, gemessen am harmonisierten Verbraucherpreisindex (HVPI), ist ein entscheidender Faktor für den Euro. Übertrifft die Inflation die Erwartungen und das Ziel von 2 % der Europäischen Zentralbank (EZB), wird die EZB wahrscheinlich die Zinsen anheben müssen, um die Preisstabilität zu sichern. Höhere Zinsen im Vergleich zu anderen Währungsräumen machen den Euro attraktiver für globale Investoren und stärken somit die Währung.
Veröffentlichungen von Wirtschaftsdaten beeinflussen die Gesundheit der Wirtschaft und somit den Euro. Indikatoren wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI), Beschäftigungszahlen und Konsumentenstimmung geben Hinweise auf die Entwicklung der gemeinsamen Währung. Eine starke Wirtschaft stützt den Euro, da sie ausländische Investitionen anzieht und möglicherweise die Europäische Zentralbank (EZB) zu Zinserhöhungen bewegt. Schwache Daten hingegen lassen den Euro oft fallen. Besonders relevant sind hierbei die Daten der vier größten Volkswirtschaften des Euroraums – Deutschland, Frankreich, Italien und Spanien –, die rund 75 % der Eurozonen-Wirtschaft ausmachen.
Ein entscheidender Faktor für den Euro ist die Handelsbilanz, die den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe eines Landes über einen bestimmten Zeitraum misst. Wenn ein Land gefragte Exportgüter herstellt, erhöht sich die Nachfrage nach seiner Währung, da ausländische Käufer diese Waren erwerben wollen. Eine positive Handelsbilanz stärkt somit den Euro, während ein Handelsdefizit die Währung unter Druck setzen kann.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





