Dow Jones findet nach bestätigten US-Angriffen keine Käufer
- DJIA notiert nahe 52.750, rund 450 Punkte tiefer, auf frischen Sitzungstiefs.
- Central Command bestätigt Angriffe auf Ziele des Guard Corps innerhalb Irans.
- September-Anhebung mit rund 70% eingepreist, auf der 2027er Kurve keine Senkung in Sicht.

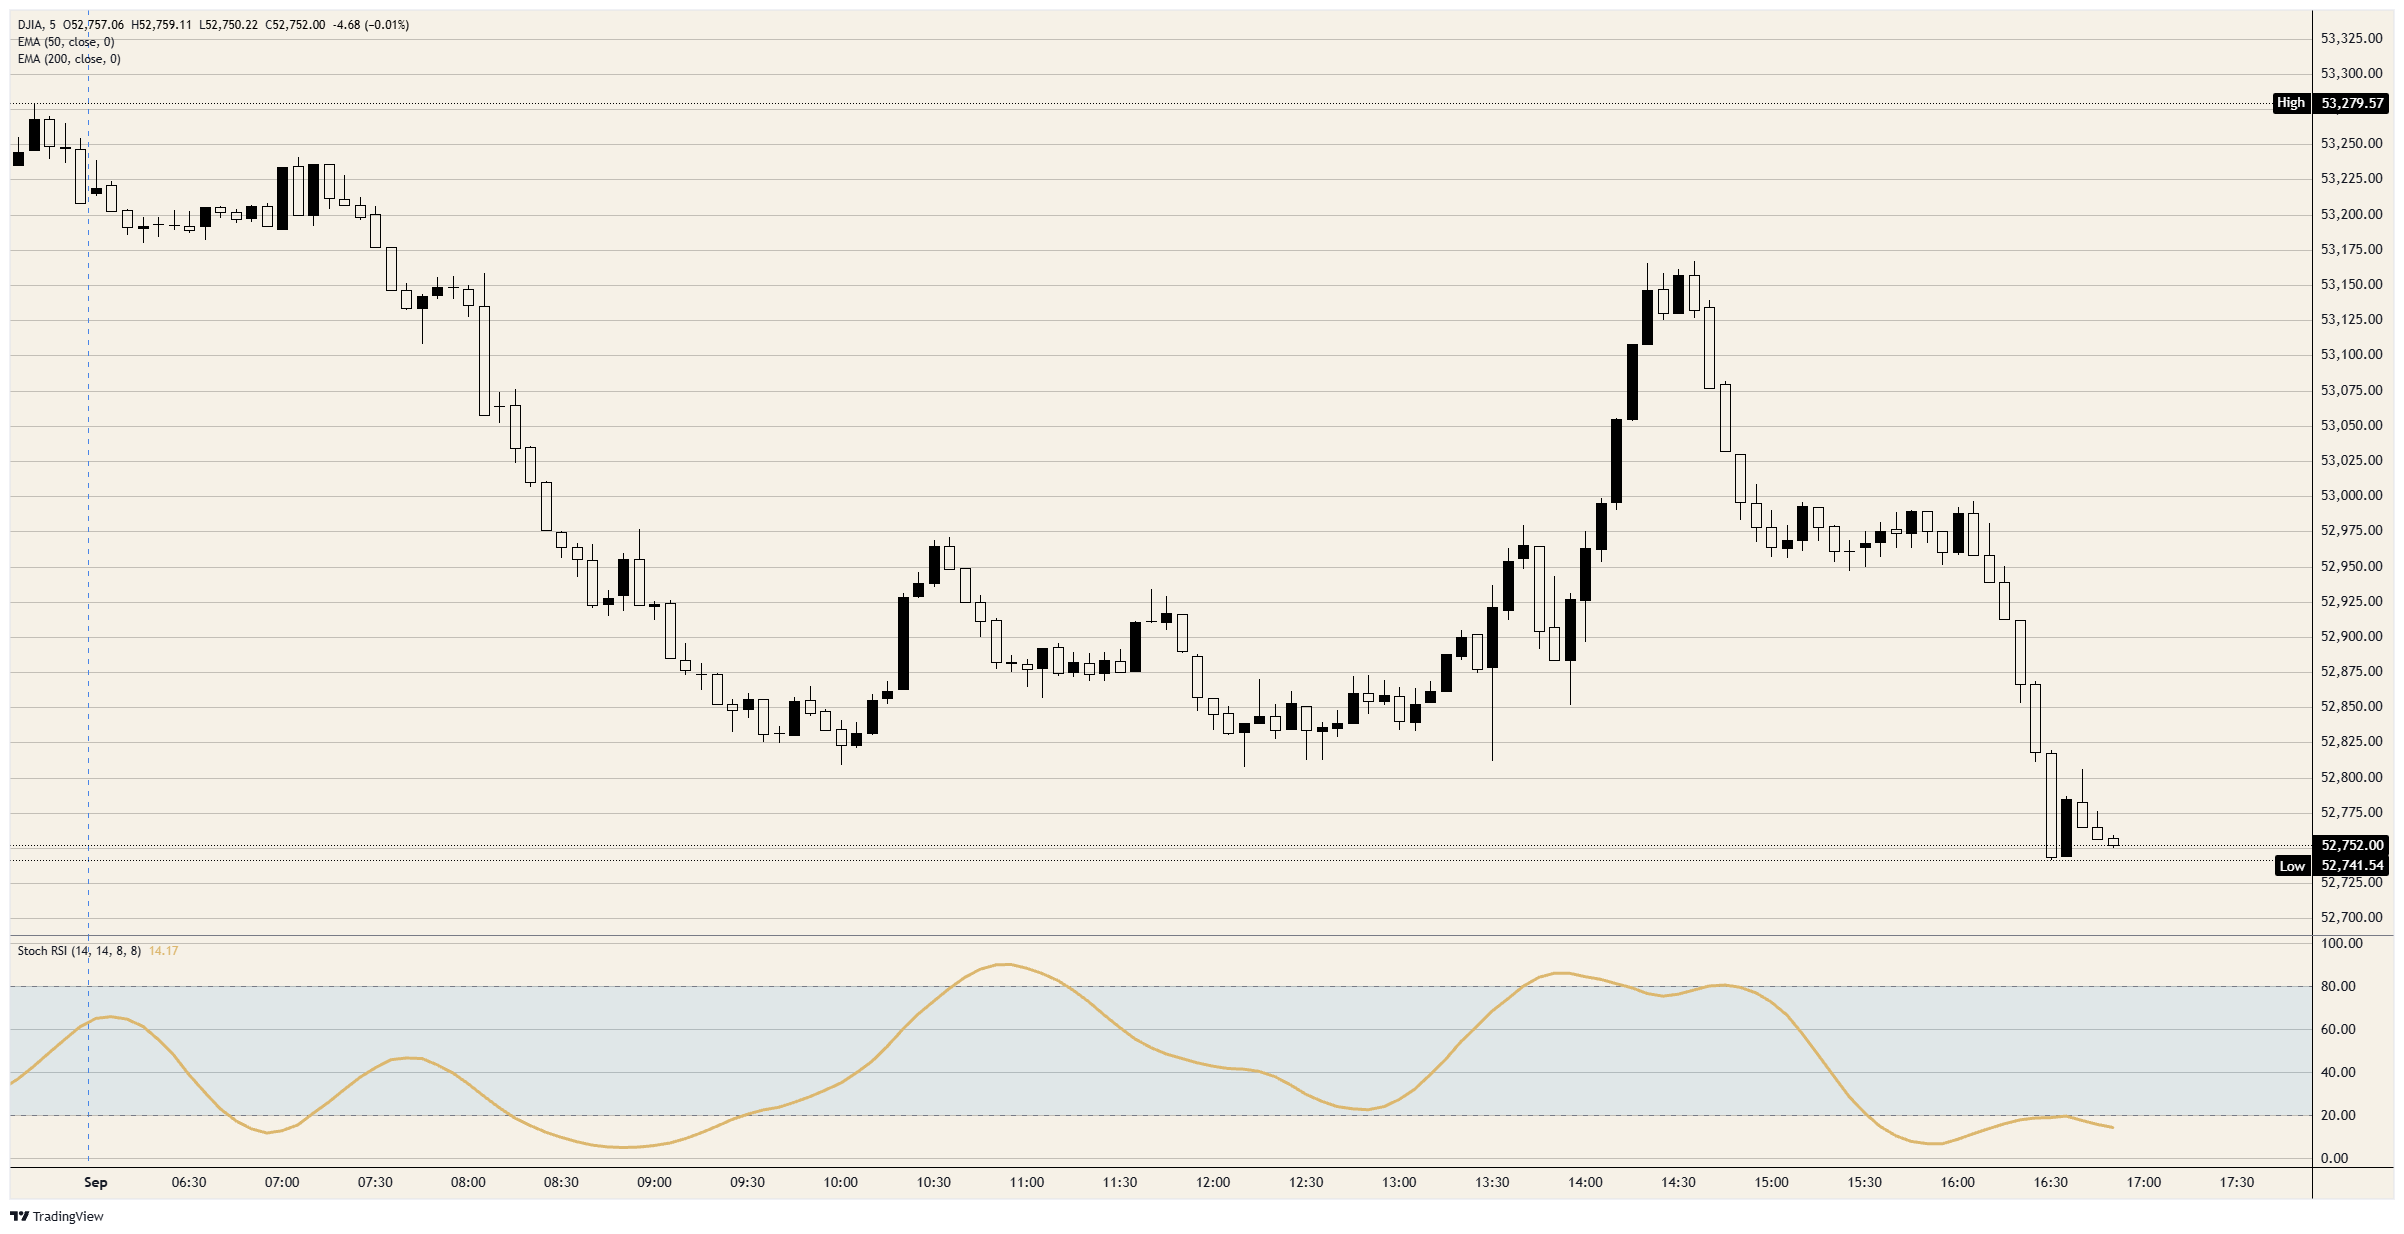
Der Dow Jones Industrial Average (DJIA) notiert nahe 52.750, rund 450 Punkte und 0,85% tiefer, auf frischen Tagestiefs, die entstanden, nachdem das Central Command bestätigt hatte, dass amerikanische Streitkräfte begonnen hatten, Ziele des Islamic Revolutionary Guard Corps (IRGC) innerhalb des Iran anzugreifen. Eine Erholung, die den Index wieder über die 53.000-Marke getragen und knapp unter 53.200 zum Stillstand gekommen war, war innerhalb einer Stunde wieder dahin. Nichts in den US-Daten vom Dienstag sorgte für Unterstützung darunter.
Dow Jones 5-Minuten-Chart
Was die Bestätigung verändert hat
Zwei Tanker, einer saudisch und einer südkoreanisch, wurden über Nacht in der Straße von Hormus von Geschossen getroffen, und die amerikanische Antwort kam als angekündigte Operation und nicht als Schlussfolgerung aus Funkverkehr. Der Schlagabtausch vom Sonntag hätte noch als einmaliger Vorfall verbucht werden können. Eine zweite Runde innerhalb von 48 Stunden, offiziell bestätigt und direkt gegen das Guard Corps gerichtet, ist ein Muster.
Dieses Muster wurde vom Markt neu eingepreist. Rund sechs Monate nach Beginn eines Konflikts, der keine Lösung hervorgebracht hat, liegt die Förderung im Persischen Golf bei etwa zwei Dritteln des Vorkriegsniveaus und Rohöl ist erneut gefragt. Jede Eskalation in der Meerenge treibt die Kostenkomponente an, die die Zentralbank nach eigenen Angaben beobachtet, und setzt diesen Index damit doppelt unter Druck, einmal über die Stimmung und erneut über den Diskontsatz, den der Krieg weiter nach oben treibt.
Ein Fehlwert ohne Preisentlastung
Der Einkaufsmanagerindex (PMI) des Institute for Supply Management (ISM) für das verarbeitende Gewerbe lag im August bei 54,6 gegenüber einer Konsenserwartung von 55,2 und 55,6 im Juli, wobei die Auftragseingänge auf 53,7 von 56,7 und die Beschäftigungskomponente auf 51,2 von 52,8 zurückgingen. Die Zahl der offenen Stellen im Juli lag bei 7,271 Millionen gegenüber erwarteten 7,3 Millionen. Auf der Wachstumsseite bewegte sich jede Kennzahl so, wie es sich ein Markt wünschen würde, der auf eine langsamere Zentralbank hofft.
Der Index der gezahlten Preise bewegte sich überhaupt nicht. Er lag im zweiten Monat in Folge bei 71,1 und damit leicht unter der Konsenserwartung von 72, was bedeutet, dass die Umfrage eine Abkühlung der Aktivität und unveränderte Inputkosten in derselben Veröffentlichung lieferte. Das ist die Konstellation, die eine Zinserhöhung in eine Abschwächung hinein statt einer Pause auslöst, und deshalb kaufte ein echter Datenfehlwert dem Index etwa eine halbe Stunde und nichts darüber hinaus.
Der Anleihemarkt bestimmt den Diskontsatz
Die Renditen erledigten den Rest. Die Rendite der 10-jährigen Treasury-Note stieg auf 4,78% und damit auf den höchsten Intraday-Stand seit Januar 2025, während die 30-jährige Rendite wieder nahe 5,30% und die zweijährige bei rund 4,34% lag. Der Ausverkauf beschränkte sich nicht auf die Vereinigten Staaten, auch kurzlaufende europäische und japanische Anleihen wurden entsprechend niedriger bewertet.
Für die Bewertung von Aktien ist entscheidend, dass das lange Ende weiter stieg, nachdem das Treasury im vergangenen Monat sein Rückkaufprogramm ausgeweitet hatte, was zeigt, dass der Druck nicht ausschließlich eine Erwartung hinsichtlich der Geldpolitik ist. Hohe Emissionen, eine erhöhte Laufzeitprämie und der Wettbewerb um Kapital stecken alle in dieser Zahl. Eine monatliche Fabrikumfrage kann sich nicht gegen einen durch das Angebot bestimmten Diskontsatz durchsetzen.
Keine Zinssenkung mehr auf dem Tisch
Futures preisen die Wahrscheinlichkeit einer Zinserhöhung bei der Sitzung am 16. September auf knapp 68% ein, nach rund 35% vor der Jackson-Hole-Rede, und für die Sitzung am 28. Oktober liegt die Wahrscheinlichkeit eines Zielkorridors von 3,75% bis 4,00% oder höher bei 95%. Für Dezember ist eine zweite Bewegung nahezu ausgeglichen eingepreist, und bis zur Sitzung am 27. Januar ist der höhere Korridor mit 81% eingepreist.
Der entscheidende Punkt für einen preisgewichteten Index großer US-Unternehmen ist, was der Strip darüber hinaus macht. Ab Dezember hat der aktuelle Korridor von 3,50% bis 3,75% überhaupt keine Wahrscheinlichkeit mehr, und jede Sitzung im Jahr 2027 preist einen Boden von 4,00% bis 4,25% oder darüber ein. Das ist kein Markt, der eine Zinserhöhung wegen eines vorübergehenden Inflationsschubs einpreist. Er hat die Zinssenkung aus einem Zweijahreshorizont herausgenommen.
Auch die offiziellen Kommentare gehen in dieselbe Richtung. Ein stimmberechtigtes Mitglied des Gouverneursrats der Federal Reserve sagte am Dienstagmorgen, dass der Ausschuss entschlossen handeln und die Zinsen anheben sollte, wenn die Inflation nicht ausreichend nachlässt, und verwies auf die Sitzung am 15. bis 16. September als den Zeitpunkt, dies abzuwägen. Die Finanzministerin argumentierte öffentlich dagegen und bezeichnete dies als einen Angebotsschock, auf den eine Zentralbank traditionell nicht mit einer Straffung reagiert.
Die Zahlen, die die Woche prägen
Die privaten Payrolls werden am Mittwoch um 12:15 GMT veröffentlicht, mit einer Prognose von 48K gegenüber 44K, gefolgt von den Fabrikaufträgen für Juli um 14:00 GMT bei 0,7% MoM nach einem Rückgang von 0,3%, sowie dem Beige Book um 18:00 GMT. Nichts davon ändert eine Reaktionsfunktion.
Am Donnerstag folgt die Veröffentlichung, die den Ausschlag gibt. Der ISM-Dienstleistungsindex wird um 14:00 GMT erwartet, mit einer Prognose von 54,3 gegenüber 54,1, die Komponente der gezahlten Preise lag zuletzt bei 70,3 und die Beschäftigungskomponente im Kontraktionsbereich bei 47,4. Für den Beschäftigungsbericht für August am Freitag wird nach einem Rückgang von 23K ein Wert von 58K erwartet, die Arbeitslosenquote soll bei 4,1% bleiben, und die durchschnittlichen Stundenlöhne sollen sich auf 0,3% MoM von 0,1% beschleunigen, gegenüber 3% YoY von 3,2%. Payrolls sind das angekündigte Ereignis, und die Preislinie im Dienstleistungssektor ist diejenige, die die September-Abstimmung bewegt.
Zu beobachtende Niveaus
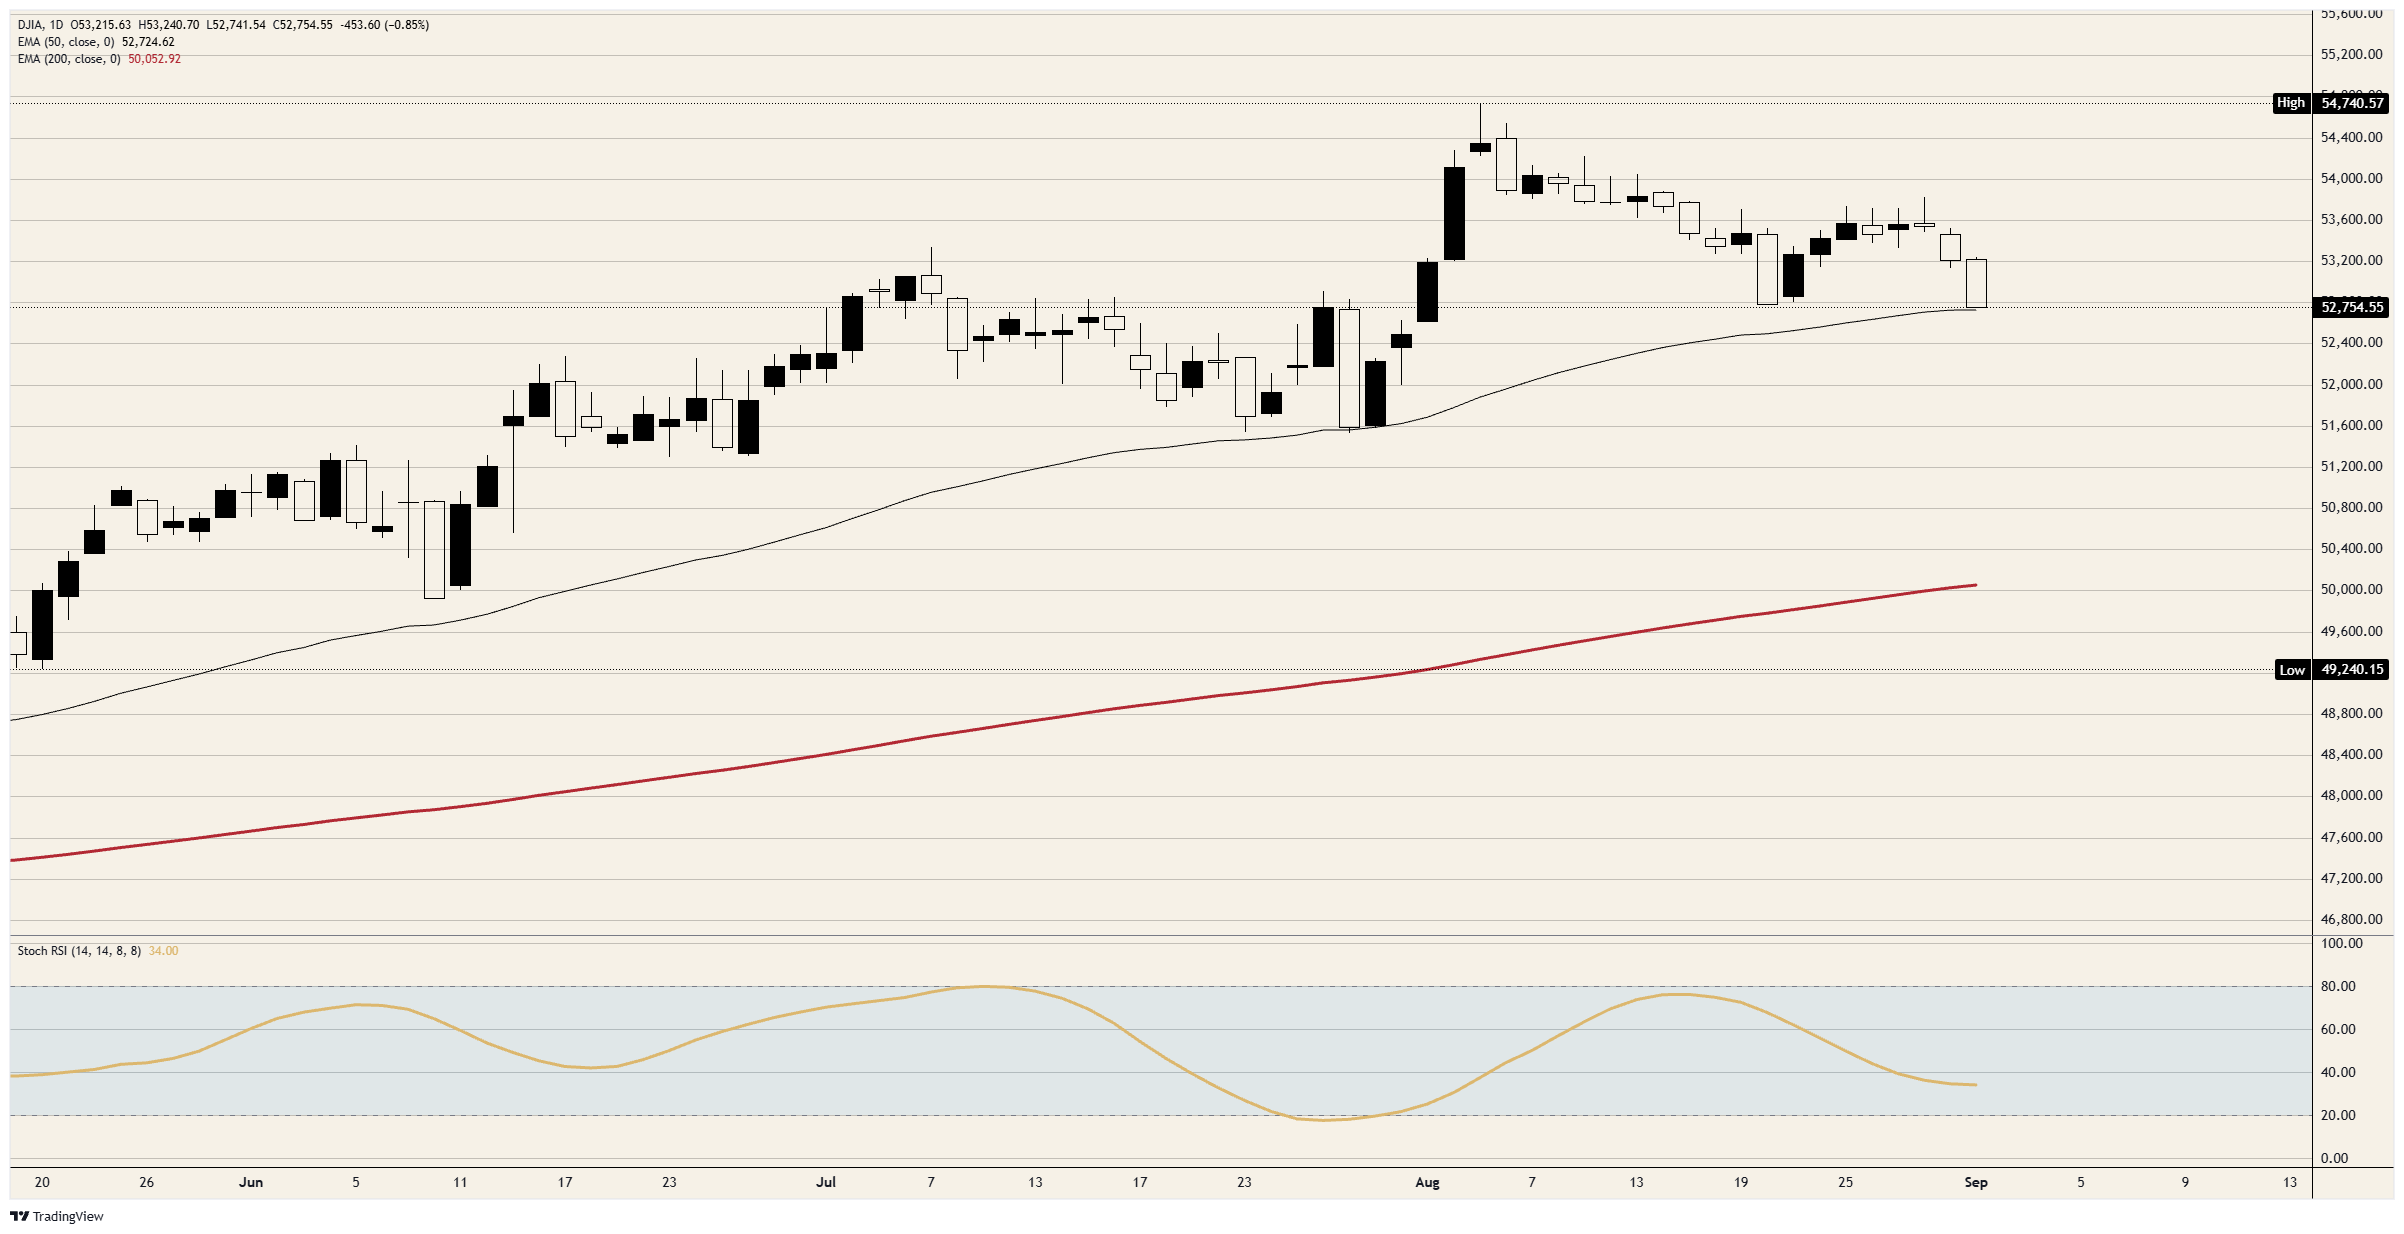
Widerstand: Die 53.000-Marke begrenzte den Erholungsversuch und liegt nun über dem Kursgeschehen. Darüber ist der Bereich des Sitzungshochs nahe 53.250 der erste echte Test, mit 53.500 und dem Rekord knapp unter 54.750 weiter oben.
Unterstützung: Der Boden der Sitzung liegt im Bereich von 52.750, mit dem steigenden 50-Tage Exponential Moving Average (EMA) nahe 52.700 direkt darunter. Ein Verlust dieser Linie nimmt die Struktur heraus, auf der der gesamte Anstieg im August aufgebaut war, und öffnet den Weg zu 52.500 und dann zur 52.000-Marke, wobei der 200-Tage-EMA nahe 50.000 derzeit keine Rolle spielt.
Tendenz: Bärisch. Ziele bei 52.500 und dann der 52.000-Marke, wobei ein Tagesschluss zurück über 53.250 das Niveau wäre, das die Sequenz bricht. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 34 fällt weiter und hat noch Spielraum nach unten, und der Intraday-Wert nahe 14 spricht für einen Anstieg, der verkauft wird, statt für einen Boden.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





