Euro fällt unter wichtige Durchschnitte - Fed-Zinsschritt gilt als sicher
- EUR/USD durchbricht beide gleitenden Durchschnitte, da die Fed-Zinserhöhung zu 100% eingepreist ist, minus 0,42%.
- Die Prognose der EZB hinter der Zinserhöhung der vergangenen Woche geht von Brent bei 78 USD je Barrel im nächsten Jahr aus.
- Rate Futures preisen die nächste Erhöhung der EZB für den 29. Oktober mit 78% ein.

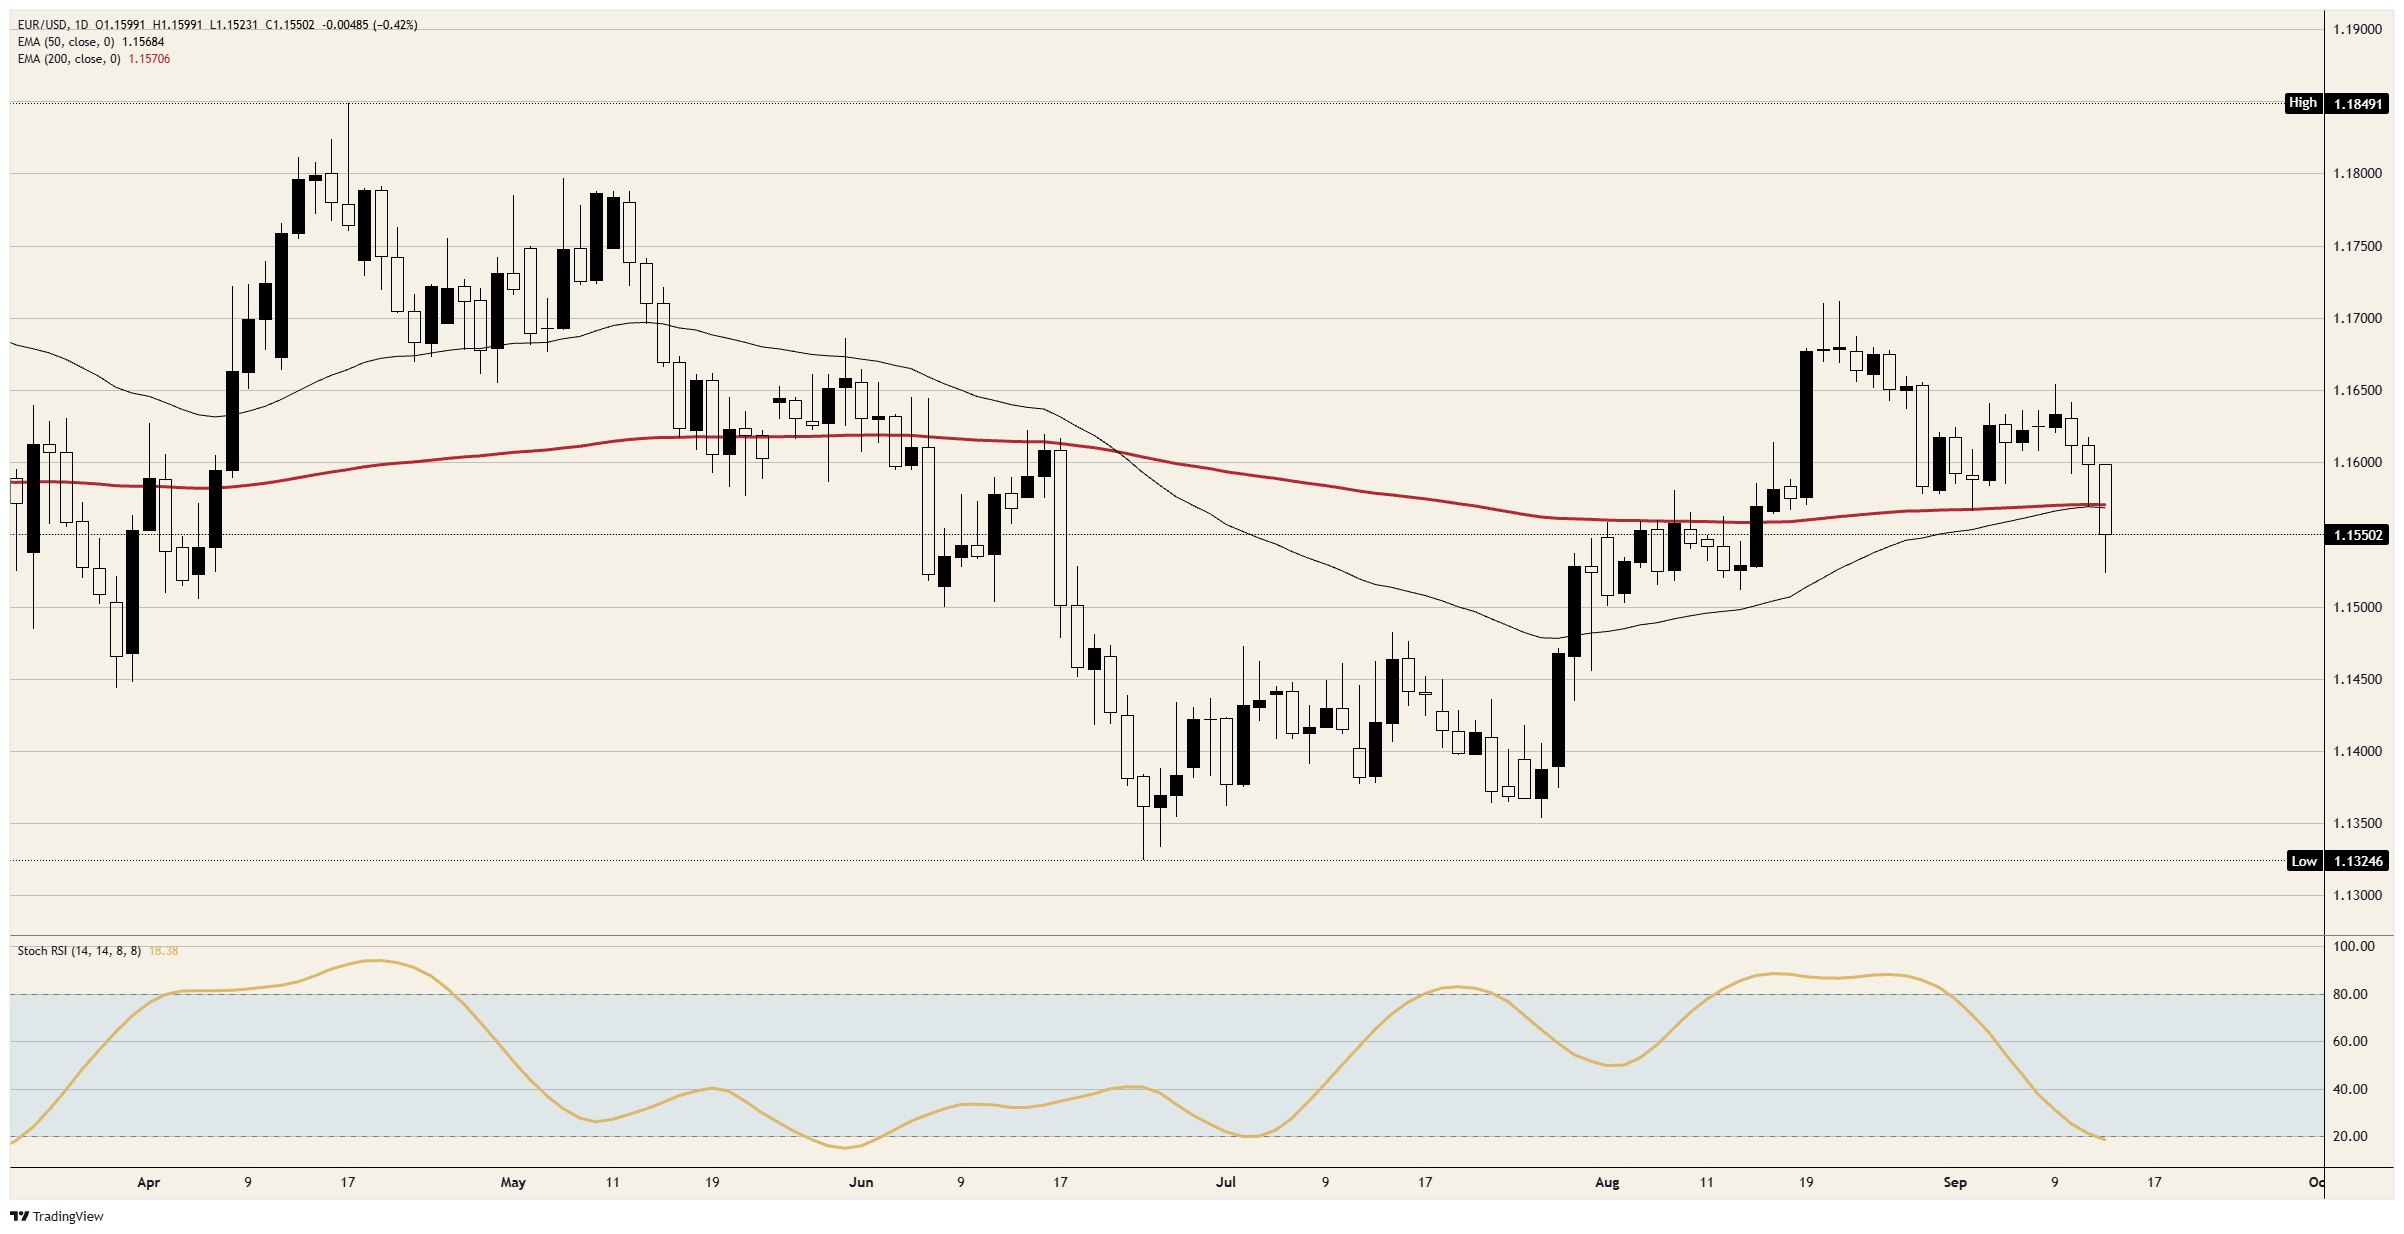
EUR/USD schloss am Montag nahe 1,1550, 0,42% niedriger und erstmals seit Ende Juli unter beiden gleitenden Durchschnitten. Der 50-Tage- und der 200-Tage-Exponential Moving Average (EMA), die beiden üblichen Referenzlinien des Charts, liegen nun zwei Pips auseinander, sodass das Paar nur durch eine Linie und nicht durch zwei fiel. Der Dollar legte im Tagesverlauf gegenüber allen wichtigen Währungen zu. Futures, die an den Fed-Zins gekoppelt sind, beendeten den Handel mit einer für Mittwoch eingepreisten Viertelpunkt-Erhöhung zu 100%, was die erste US-Zinserhöhung seit 2023 wäre. Die Europäische Zentralbank (EZB) hob ihren eigenen Zinssatz vergangenen Donnerstag an, und der Euro fiel seitdem in jeder Sitzung.
Die Prognose, die die Zinserhöhung rechtfertigte, enthält ein günstigeres Barrel
Die EZB erhöhte ihren Einlagensatz, also den Zinssatz, den sie Banken für das über Nacht bei ihr geparkte Geld zahlt, am 10. September auf 2,50%. Es war die zweite Erhöhung des Jahres, und der Beschluss fiel einstimmig. In der Erklärung hieß es, die Inflation werde für einen längeren Zeitraum deutlich über dem Ziel bleiben. Die parallel veröffentlichte Mitarbeiterprognose sieht die Inflation im vierten Quartal bei 3,6% ihren Höhepunkt erreichen und bis Mitte nächsten Jahres wieder bei 2,5% liegen. Dieser Pfad beruht auf einer Rohölpreisannahme vom 19. August: Brent im Durchschnitt bei 88 USD je Barrel in diesem Quartal und bei 78 USD im nächsten Jahr. Brent notiert seit der Woche, in der die Prognose veröffentlicht wurde, über 100 USD und am Montag über 105 USD.
Für den Euro ist die Annahme wichtiger als die Zinserhöhung. Europa importiert nahezu das gesamte Rohöl, das es verbraucht, und bezahlt es in Dollar. Für jeden zusätzlichen 10 USD pro Barrel werden Euro verkauft, um die Dollar zu kaufen, mit denen die Rechnung beglichen wird, noch bevor irgendeine Zinsentscheidung getroffen wird. Dieselbe Prognose unterstellt zudem einen Euro bei 1,16 gegenüber dem Dollar bis 2028. Der Schlusskurs vom Montag lag einen halben Cent darunter.
Beide Zinspfade addieren dieselben drei oder vier Erhöhungen
Futures, die an den Fed-Zins gekoppelt sind, preisen die Erhöhung am Mittwoch auf 3,75% bis 4,00% zu 100% ein, mit einer zweiten bis Dezember und einem Zinssatz nahe 4,55% bis nächsten Juli. Das liegt fast einen Prozentpunkt über dem heutigen Niveau. Dieselben Futures preisen die nächste Erhöhung der EZB für den 29. Oktober mit 78% ein und ihren Einlagensatz bis nächsten September nahe 3,40%, knapp einen Prozentpunkt über dem heutigen Niveau. Beide Banken werden mit drei oder vier Erhöhungen eingepreist, sodass der Abstand zwischen dem, was Dollar und Euro in einem Jahr kosten, dem heutigen Abstand plus vier Hundertstel entspricht.
Die Zinsdifferenz verkaufte den Euro am Montag nicht. Die Rendite 10-jähriger US-Staatsanleihen erreichte erstmals seit 2023 5%, und Rohöl notierte am Londoner Vormittag auf einem Vier-Monats-Hoch. Beides sind Preise, die in Dollar bezahlt werden, und ein Euro, der Dollar für seine Treibstoffrechnung kaufen muss, wird an Tagen verkauft, an denen der Dollar auch aus anderen Gründen teuer ist. Die eigene Juni-Prognose des Ausschusses sah den Fed-Zins zum Jahresende bei 3,8% und für nächstes Jahr bei 3,6%. Der Markt hat für 2027 fast einen ganzen Prozentpunkt mehr eingepreist, als der Ausschuss vor drei Monaten festgehalten hat. Die neuen Projektionen vom Mittwoch sind der Punkt, an dem sich die beiden Versionen treffen, und nur eine von ihnen kann den Dollar bewegen.
Ein EZB-Präsident um 17:00 GMT und ein Fed-Beschluss um 18:00
Am Dienstag wird um 09:00 GMT die ZEW-Umfrage unter Finanzanalysten veröffentlicht, die nach 31,4 nun bei 39,9 erwartet wird, sowie um 14:00 eine Rede eines EZB-Direktoriumsmitglieds. Der Mittwoch beginnt um 09:00 GMT mit der Industrieproduktion der Eurozone, die im Juli nach einem unveränderten Juni voraussichtlich um 0,4% zurückgehen wird. Um 12:30 GMT folgen die US-Einzelhandelsumsätze, die im August nach einem Rückgang von 0,6% voraussichtlich um 0,9% steigen werden. Einzelhandelsumsätze werden in Dollar gemessen, und Benzin kostete im August mehr als im Juli, sodass die Schlagzeile schmeichelhafter ausfallen wird. Die Kontrollgruppe, aus der Kraftstoffe, Autos und Baumaterialien herausgerechnet werden, ist die Zahl, die die Fed liest, bevor sie fünfeinhalb Stunden später abstimmt.
Der EZB-Präsident spricht am Mittwoch um 17:00 GMT, die Fed gibt ihre Entscheidung um 18:00 bekannt und ihr Vorsitzender folgt um 18:30. Am Donnerstag folgen um 07:00 GMT der Chefvolkswirt der EZB und um 09:00 die endgültige Inflationsveröffentlichung für August, wobei für die Kernrate unverändert 2,4% erwartet werden. Die Zinserhöhung der EZB aus der vergangenen Woche tritt am Mittwoch, dem 16. September, in Kraft, an dem Tag, an dem auch die Fed über ihre eigene Entscheidung abstimmt.
Der Fahrplan bis Mittwoch
Widerstand: Die beiden Durchschnitte nahe 1,1570 bilden die Obergrenze, zwei Pips auseinander und die Linie, unter der das Paar am Montag schloss. Darüber liegt 1,1600, das Niveau, um das das Paar zwei Wochen lang gehandelt wurde und unter dem es am Freitag schloss, und dahinter liegt das Septemberhoch knapp unter 1,1650.
Unterstützung: Das Tief vom Montag knapp über 1,1500 ist die erste Marke, darunter liegt die Basis von Anfang August bei 1,1500. Darunter ist 1,1450 das nächste Niveau, das ins Spiel kommt.
Tendenz: Abwärts, solange 1,1600 die Obergrenze bildet, mit 1,1500 als erstem Ziel und 1,1450 als zweitem. Der Schlusskurs vom Montag unter beiden Durchschnitten ist der erste seit Ende Juli, und der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt nahe 18 und fällt weiter. Die Bewegung ist überdehnt, aber noch nicht beendet. Eine Aufhebung des Szenarios wäre ein täglicher Schlusskurs zurück über 1,1600, wodurch das Paar wieder über beiden Durchschnitten läge.
EUR/USD Tageschart
Euro - Häufig gestellte Fragen (FAQ)
Der Euro ist die Währung der 19 Länder der Europäischen Union, die zur Eurozone gehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 machte er 31 % aller Devisentransaktionen aus, mit einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar pro Tag. Der EUR/USD ist das am meisten gehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus. Es folgen der EUR/JPY mit 4 %, der EUR/GBP mit 3 % und der EUR/AUD mit 2 %.
Die Europäische Zentralbank (EZB) in Frankfurt, Deutschland, ist die Zentralbank der Eurozone. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das Hauptziel der EZB ist die Preisstabilität, was entweder die Kontrolle der Inflation oder die Förderung des Wachstums bedeutet. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinssätze oder die Erwartung höherer Zinssätze stärken in der Regel den Euro und umgekehrt. Der EZB-Rat trifft geldpolitische Entscheidungen in acht Sitzungen pro Jahr. Diese werden von den Leitern der nationalen Zentralbanken der Eurozone und sechs ständigen Mitgliedern, darunter EZB-Präsidentin Christine Lagarde, getroffen.
Die Inflation in der Eurozone, gemessen am harmonisierten Verbraucherpreisindex (HVPI), ist ein entscheidender Faktor für den Euro. Übertrifft die Inflation die Erwartungen und das Ziel von 2 % der Europäischen Zentralbank (EZB), wird die EZB wahrscheinlich die Zinsen anheben müssen, um die Preisstabilität zu sichern. Höhere Zinsen im Vergleich zu anderen Währungsräumen machen den Euro attraktiver für globale Investoren und stärken somit die Währung.
Veröffentlichungen von Wirtschaftsdaten beeinflussen die Gesundheit der Wirtschaft und somit den Euro. Indikatoren wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI), Beschäftigungszahlen und Konsumentenstimmung geben Hinweise auf die Entwicklung der gemeinsamen Währung. Eine starke Wirtschaft stützt den Euro, da sie ausländische Investitionen anzieht und möglicherweise die Europäische Zentralbank (EZB) zu Zinserhöhungen bewegt. Schwache Daten hingegen lassen den Euro oft fallen. Besonders relevant sind hierbei die Daten der vier größten Volkswirtschaften des Euroraums – Deutschland, Frankreich, Italien und Spanien –, die rund 75 % der Eurozonen-Wirtschaft ausmachen.
Ein entscheidender Faktor für den Euro ist die Handelsbilanz, die den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe eines Landes über einen bestimmten Zeitraum misst. Wenn ein Land gefragte Exportgüter herstellt, erhöht sich die Nachfrage nach seiner Währung, da ausländische Käufer diese Waren erwerben wollen. Eine positive Handelsbilanz stärkt somit den Euro, während ein Handelsdefizit die Währung unter Druck setzen kann.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





