Der Dow Jones Industrial Average erfährt, wer für die Disinflation bezahlt hat
- Der DJIA eröffnet auf seinem Sitzungshoch nahe 53.900 und notiert bei rund 53.700.
- Die Einzelhandelsumsätze im Juli -0,6% gegenüber einer Konsensschätzung von 0,1%, die Kontrollgruppe -0,4% nach 0,4%.
- Michigan Sentiment 51 nach 55,2, die Inflationserwartungen für ein Jahr steigen auf 4,3%.

Zwei nachlassende Inflationsdaten trieben den Gesamtmarkt am Donnerstag auf ein Rekordhoch und hievten den S&P 500 erstmals über 7.800, und am Freitagmorgen lieferte der Markt die Erklärung dafür, woher die Abkühlung kam. Die Einzelhandelsumsätze im Juli sanken um 0,6% gegenüber einer Konsensschätzung von einem Anstieg um 0,1%, und das vorläufige Verbrauchervertrauen für August lag bei 51 gegenüber einer Konsensschätzung von 54,5. Der Dow Jones Industrial Average eröffnete auf seinem Sitzungshoch nahe 53.900 und hat seitdem nicht wieder dorthin zurückgefunden.
Die Disinflation hatte ihren Preis
Die Verfehlung bei den Einzelhandelsumsätzen war breit angelegt und nicht auf eine einzelne schwache Kennzahl zurückzuführen. Die Gesamtumsätze fielen um 0,6%, wo der Konsens einen Anstieg um 0,1% erwartet hatte, die Umsätze ohne Autos sanken um 0,3% gegenüber einer Konsensschätzung von 0,2%, und die Kontrollgruppe, die in die Konsumausgaben-Schätzung des Bruttoinlandsprodukts (BIP) einfließt, fiel um 0,4% nach einem Anstieg von 0,4% im Vormonat. Eine Verfehlung um 0,7 Prozentpunkte bei den Gesamtumsätzen ist kein Rauschen in einem ansonsten soliden Quartal.
Die 90 Minuten später veröffentlichte Datenreihe ließ jede wohlwollende Interpretation davon verschwinden. Das vorläufige Verbrauchervertrauen für August lag bei 51 gegenüber einer Konsensschätzung von 54,5 und 55,2 im Juli, also rund 8% niedriger im Monatsvergleich und machte zwei Monate der Verbesserung auf einen Schlag wieder zunichte, während die Erwartungskomponente von 55,4 auf 50,6 fiel. Die Inflationserwartungen für ein Jahr entwickelten sich in die andere Richtung und stiegen von 4,2% auf 4,3%. Die Ausgaben gingen zurück, das Vertrauen brach ein, und die Preisvorstellungen, die eigentlich parallel dazu sinken sollten, stiegen stattdessen.
Die Kurve nahm die Daten ernst
Die kurzlaufenden Treasuries erledigten die ehrliche Arbeit der Sitzung. Die Rendite zweijähriger Anleihen fiel kurzzeitig unter 4,10% und damit auf den niedrigsten Stand seit dem 30. Juni, da die Wahrscheinlichkeit einer Zinserhöhung im September, die Mitte der Woche noch etwa ausgeglichen war, weiter sank. Die Renditen zehn- und dreißigjähriger Anleihen lagen im Tagesverlauf leicht höher, sodass es sich eher um eine Neubewertung am kurzen Ende als um einen Wachstumsschock handelte, der sich über die gesamte Kurve erstreckte.
Eine steilere Kurve nach schwachen Verbraucherdaten sendet eine klare Botschaft. Sie sagt, dass das Komitee durch die Nachfrage gestoppt wird, bevor es bei der Inflation zufrieden ist, und dass das Inflationsrisiko damit bei demjenigen liegt, der die langlaufenden Anleihen hält. Aktienanleger interpretierten schwächere Daten am Mittwoch und Donnerstag als Freibrief, und das kurze Ende wertete dieselben Daten am Freitag als Beleg dafür, dass dieser Freibrief teuer war.
Die Bullen-These braucht die Meerenge geschlossen
Die in dieser Woche kursierenden Indexziele zum Jahresende beruhen auf einer ungewöhnlich spezifischen Reihe von Bedingungen: Gewinnwachstum nahe dem aktuellen Niveau, die Federal Reserve bleibt auf der Seitenlinie, und Rohöl notiert über der Marke von 80,00 USD, während die Straße von Hormus weiterhin geschlossen bleibt. Diese letzte Bedingung verdient eine zweite Betrachtung, denn die bullische Aktien-These ist inzwischen eine explizite Wette darauf, dass der Krieg andauert, statt ein Argument dafür, dass er endet.
Die physische Logik hinter dieser Wette erodiert. Die Internationale Energieagentur (IEA) warnte am Mittwoch, dass eine Wiederöffnung zunehmend dringend werde, da die Welt ihre Vorräte abbaut, wobei rund 8,3 Millionen Barrel pro Tag an Golf-Output weiterhin stillgelegt sind und das globale Angebot um 6,3 Millionen Barrel pro Tag unter dem Vorjahresniveau liegt. Die US-Rohöllagerbestände sind erstmals seit mehr als vier Jahrzehnten unter 300 Millionen Barrel gefallen.
Brent notiert nahe 87,00 USD und West Texas Intermediate (WTI) nahe 81,50 USD, was ruhig aussieht, bis die Ursache dieser Ruhe benannt wird. Die Diplomatie machte diese Woche einen Rückschritt, nachdem der Präsident am Mittwoch erneut erklärte, Washington habe die vollständige Kontrolle über die Wasserstraße, Teheran darauf antwortete, die Behauptung beruhe auf Geheimdienstfehlern, und die Revolutionsgarde bekräftigte, dass kein Schiff ohne ihre Erlaubnis passiere. Ein Barrel, das durch Lagerbestände gedrückt wird, die niemand ersetzen kann, ist nicht dasselbe wie ein Barrel, das durch Frieden gedrückt wird.
Was die nächste Woche beantworten muss
Der Kalender übergibt die Debatte direkt an die Unternehmen, die an den Verbraucher verkaufen, der gerade aufgehört hat auszugeben. Home Depot (HD) berichtet am Dienstag und Walmart (WMT) am Donnerstag, beide aus dem Index heraus, beide mit Blick auf das Quartal, das diese Einzelhandelsumsatzreihe nun nach unten korrigiert hat. Die Baubeginne und Baugenehmigungen werden am selben Dienstag veröffentlicht, gegenüber den vorherigen Werten von 1,427 Millionen und 1,374 Millionen, zusammen mit dem Vier-Wochen-Durchschnitt des privaten Beschäftigungsindikators bei zuvor 8,25K, nach 15K einen Monat zuvor.
Das Protokoll des Federal Open Market Committee (FOMC) von der Juli-Sitzung wird am Mittwoch um 18:00 GMT veröffentlicht und umfasst den ersten Dissens in eine Richtung von drei Seiten seit 2016, und am Freitag stehen vorläufige August-Werte des Einkaufsmanagerindex (EMI) gegenüber den vorherigen Werten von 53,9 im verarbeitenden Gewerbe und 54,6 im Dienstleistungssektor an. Zwischen diesen beiden Punkten steht die Frage, mit der diese Sitzung begonnen hat, nämlich ob die vom Markt eingepreiste Disinflation eine Heilung auf der Angebotsseite oder ein Scheitern auf der Nachfrageseite ist.
Niveaus
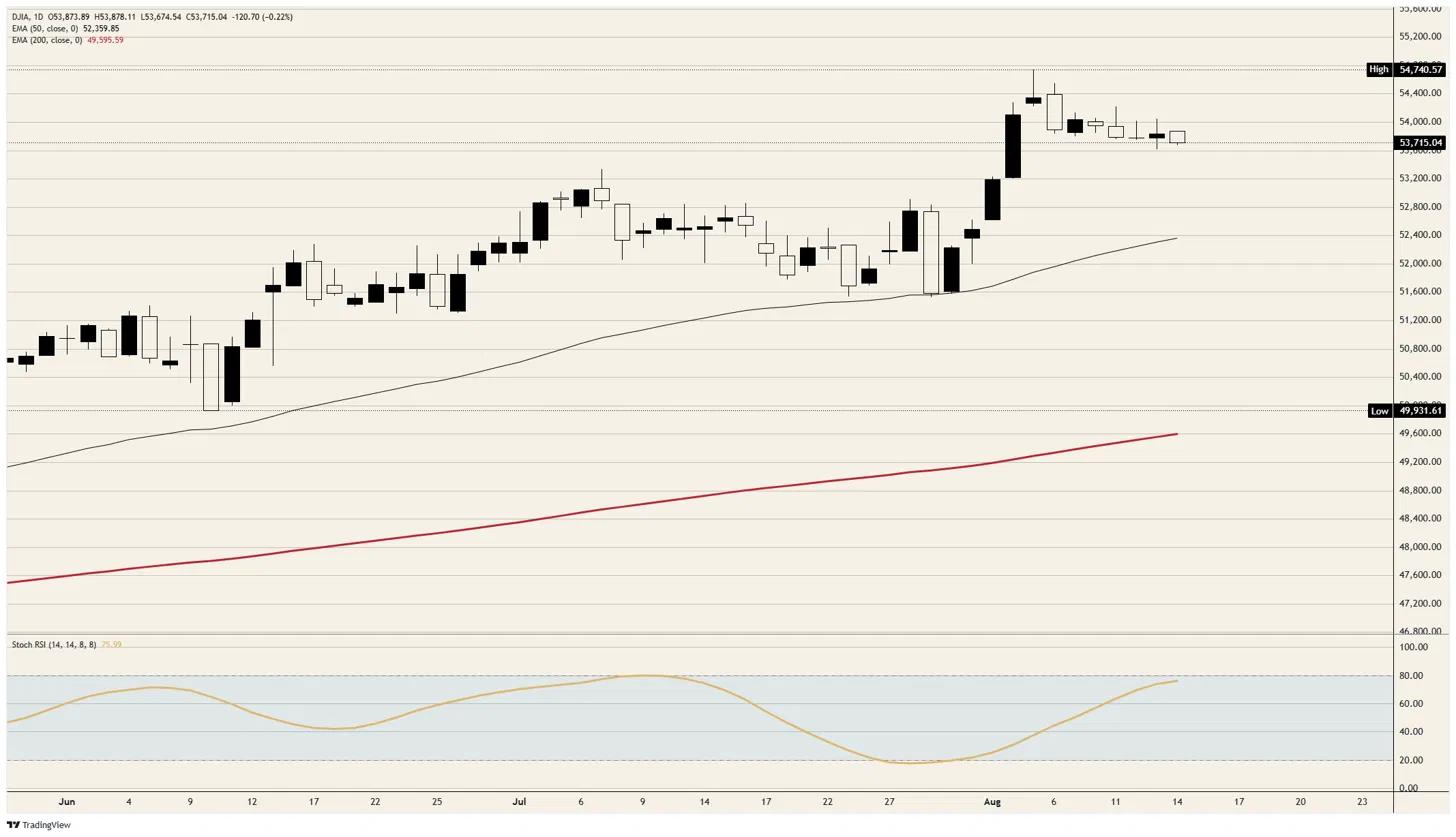
Widerstand: Der Bereich um 53.800 ist die erste Linie, ein Niveau, das der Index seit Anfang August verteidigt hat und das nun von oben begrenzt, wobei 53.900 das Hoch zum Sitzungsbeginn markiert. Darüber hinaus ist 54.100 die Kante von Anfang August und das Rekordhoch knapp unter 54.750 die Obergrenze im Chart. Der tägliche Stochastische Relative Strength Index (Stoch RSI) nahe 76 ist in den oberen Bereich gestiegen, ohne dass der Index ein neues Hoch erreicht hat, was Momentum ohne entsprechende Kursbewegung bedeutet.
Unterstützung: Der Bereich um 53.700 markiert das Sitzungstief, und ein Bruch darunter öffnet den Weg zu 53.500, dem ersten Niveau mit echter Substanz dahinter. Darunter wird das Kursbild dünner in Richtung 53.200, dem Ausgangspunkt der Aufwärtsbewegung von Anfang August, mit nichts Strukturellem bis zum steigenden 50-Tage Exponential Moving Average (EMA) nahe 52.400.
Tendenz: Bärisch, solange der Bereich um 53.800 den Anstieg begrenzt. Ein Index, der auf seinem Sitzungshoch eröffnet und nicht dorthin zurückkehren kann, in einem Datenumfeld, das die gesamte Wochenprämisse infrage stellt, verteilt statt zu verdauen. Ziele sind 53.500 und dann der Bereich um 53.200, die Ungültigkeit bei einem Tagesschluss zurück über 53.900.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





