Der Dollar-Index fällt trotz Krieg und hawkischer Neupreisung
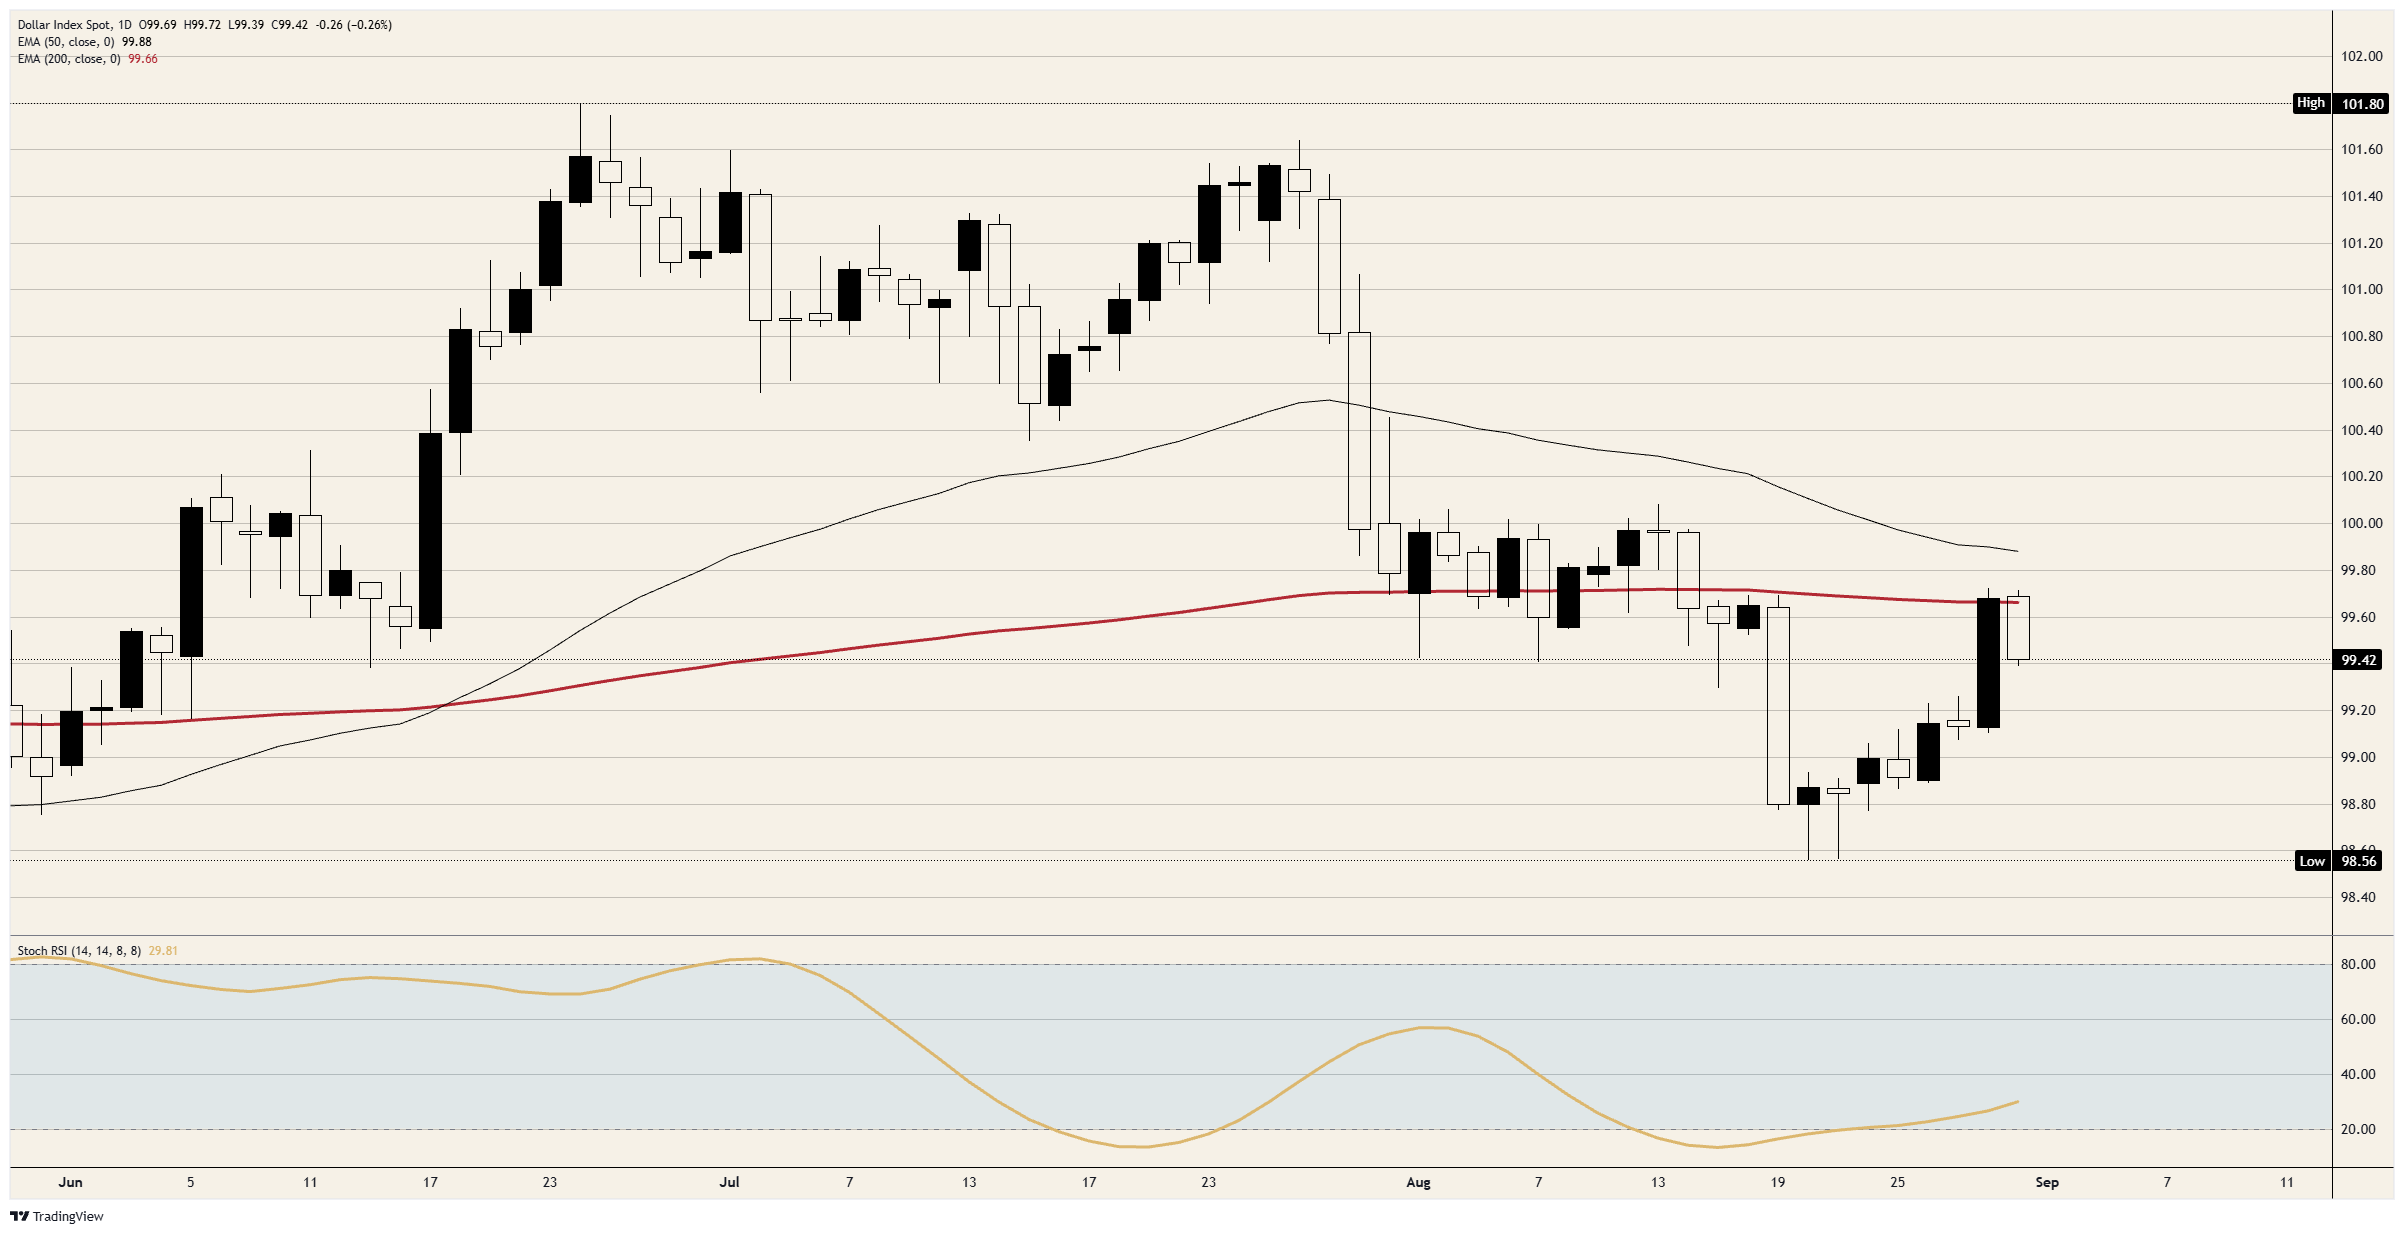
- DXY handelt knapp unter 99,50, 0,26 % im Minus, und wurde am 200-Tage-EMA zurückgewiesen.
- Die Europäische Zentralbank tagt am 9.-10. September, eine Woche vor der Fed.
- Die Wahrscheinlichkeit einer Zinserhöhung im September liegt in den Vereinigten Staaten bei fast 60 %, in Japan bei fast 84 %.

Der US-Dollar-Index (DXY) notiert am Montag knapp unter 99,50 und 0,26% tiefer, an einem Handelstag, der ihm alle Impulse lieferte, auf die eine Währung eigentlich mit einer Rallye reagieren sollte. Amerikanische Streitkräfte griffen iranische Abschussrampen auf der Insel Larak an, Rohöl legte um mehr als 2% zu, die Renditen stiegen entlang der gesamten Kurve, und die Preisbildung für eine Zinserhöhung der Federal Reserve (Fed) im September liegt bei rund 60% gegenüber etwa 35% vor Freitag. Der Dollar eröffnete auf seinem 200-Tage-Exponential Moving Average (EMA), stieß kurz darüber vor und notiert seitdem darunter.
Alle wurden gleichzeitig hawkish
Die Neubewertung nach der Jackson-Hole-Keynote am Freitag war kein amerikanisches Ereignis, und der Montag machte das unmissverständlich klar. Die Finanzierungskosten im Euroraum und in Japan erreichten ihre höchsten Stände seit Jahren, japanische zweijährige Anleihen kletterten auf ein 31-Jahres-Hoch, die Renditen zweijähriger deutscher und französischer Anleihen stiegen auf ihre besten Niveaus seit 2024, und die Renditen länger laufender Anleihen im Euroraum erreichten Niveaus, die seit mehr als fünfzehn Jahren nicht mehr gesehen wurden.
Ein Zinsdifferenzial setzt voraus, dass sich eine Seite allein bewegt. Stattdessen führte ein Anstieg über die 85,00-Dollar-Marke das Inflationsproblem für alle großen Volkswirtschaften gleichzeitig vor Augen, und jeder Zinsmarkt nahm innerhalb derselben sechs Stunden dieselbe Neubewertung vor. Der Dollar kann keinen Aufschlag für eine geldpolitische Wende erhalten, auf die auch seine Gegenparteien eingepreist werden.
Der am wenigsten sichere Zinserhöher in seinem eigenen Korb
Die Zusammensetzung des Währungskorbs macht daraus einen klaren Gegenwind. Der Euro macht rund 58 % des Dollar Index aus und der Yen weitere 14 %, sodass fast drei Viertel des Index bei zwei Zentralbanken liegen, für die inzwischen eine festere Erwartung einer Zinserhöhung im September besteht als für die Federal Reserve.
Die Europäische Zentralbank tagt am 9.-10. September und wird weithin erwartet, die Zinsen anzuheben, und kommt damit eine volle Woche vor der amerikanischen Entscheidung am 16. September, wobei die Inflationsdaten aus dem Euroraum in dieser Woche diese Einschätzung wahrscheinlich eher untermauern als abschwächen werden. Die Preisbildung für eine Zinserhöhung der Bank of Japan am 18. September liegt bei fast 84 %. Die Federal Reserve steht in dieser Reihe in der Mitte und trägt von den drei Notenbanken die geringste Überzeugung. Eine Währung wird belohnt, wenn der Markt erwartet, dass sie stärker strafft als die andere Seite, nicht wenn dieselbe Erwartung bei allen eingepreist ist.
Das August-Tief war nie ein geldpolitisches Ereignis
Die Basis, von der sich diese Erholung nach oben bewegt, hat nichts mit dem Leitzins zu tun. Der Dollar Index markierte sein August-Tief nahe 98,50 in den Sitzungen nach der Ausweitung der Rückkäufe langer Laufzeiten durch das Treasury am 19. August, und der Mechanismus hinter diesem Tief ist eher das lange Ende mit Angebot und Laufzeitprämie als Zinserwartungen. Fünfundzwanzig Basispunkte am kurzen Ende tilgen keine einzige Anleihe.
Der Montag brachte diesen Punkt in den klarsten verfügbaren Worten erneut auf den Punkt. Die langen Renditen stiegen und der Dollar fiel, was das Verhalten einer Anleihe und nicht einer Währung ist, und die 30-jährige Rendite erreichte Mitte August ein 19-Jahres-Hoch, ohne dass der Dollar daraus irgendeinen Nutzen zog. Eine hawkische Zentralbank hilft einer Währung, wenn der Markt wegen Inflation besorgt ist. Sie hilft deutlich weniger, wenn der Markt wegen der Emission besorgt ist.
Die Positionierung sagt von der anderen Seite dasselbe. Ein Dollar, der an der hawkishsten inländischen Schlagzeile des Sommers keinen Gewinn halten kann, an einem Tag, an dem es zudem zu einer realen militärischen Eskalation kommt, hat keine Käufer, die sich darunter stapeln. Die sichere-Hafen-Nachfrage, die an Kriegstagen normalerweise auftritt, ging dieses Mal woanders hin, und Gold auf dem Weg zu seinem besten Monat seit Januar ist der deutlichste Hinweis darauf, wohin.
Die Woche, die die Lücke schließen muss
Nur eine echte positive Überraschung aus den USA kann all dies einengen, und der Kalender bietet dafür vier Versuche. Der Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe des Institute for Supply Management (ISM) wird am Dienstag um 14:00 GMT veröffentlicht, wobei für die bezahlten Preise 72 nach zuvor 71,1 erwartet werden, die private Beschäftigungszahl folgt am Mittwoch um 12:15 GMT mit einer Prognose von 47K, und die Dienstleistungsdaten erscheinen am Donnerstag mit einer eigenen Linie für bezahlte Preise, zuletzt bei 70,3.
Am Freitag steht um 12:30 GMT der Beschäftigungsbericht für August an, wobei für die Beschäftigtenzahl nach einem Rückgang um 23K nun 58K erwartet werden, die Arbeitslosenquote bei 4,1% gehalten werden soll und die Stundenlöhne sich von 0,1% MoM auf 0,3% beschleunigen sollen. Der Vorsitzende hat den Arbeitsmarkt bereits als stabil und mit Vollbeschäftigung vereinbar beschrieben, sodass der Bericht eher den bestehenden Pfad bestätigen als ihn steiler machen dürfte. Die Lücke, die dieser Index schließen muss, ist eine relative, und nichts im US-Kalender kann eine relative Lücke allein verkleinern.
Zu beobachtende Niveaus
Widerstand: Das Sitzungshoch stoppte am 200-Tage-EMA, wobei beide knapp unter 99,75 liegen. Darüber hinaus fällt der 50-Tage-EMA nahe 100,00 und hat seit der ersten Augustwoche jeden Versuch gedeckelt, wobei die Ende-Juli-Unterstützungszone nahe 100,50 darüber liegt.
Unterstützung: Das Sitzungstief liegt nahe 99,40, wobei die 99,00-Marke die nächste Unterstützung darunter darstellt. Darunter bildet das August-Tief nahe 98,50 die Basis der gesamten Bewegung und das Niveau, das die Neubewertung der Rückkäufe etabliert hat.
Tendenz: Bärisch, solange 99,75 deckelt, mit Zielen bei der 99,00-Marke und dann 98,50. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 30 dreht aus dem überverkauften Bereich nach oben, was normalerweise für eine stärkere Erholung spricht, aber eine Erholung, die am 200-Tage-EMA bei dem hawkishsten Nachrichtenfluss des ganzen Sommers scheitert, hat die Frage beantwortet. Ungültig bei einem Tagesschluss über 100,00.
DXY Tages-Chart
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





