Dollar-Index erhält Unterstützung durch Aussagen eines Fed-Vertreters
- DXY handelt knapp unter 99,00, dem schwächsten Stand seit Mitte Mai.
- Philadelphia Fed verarbeitendes Gewerbe 47,4 gegenüber erwarteten 25, ein Fünfjahreshoch.
- Das Treasury verdoppelt Rückkäufe langlaufender Anleihen auf 4 Milliarden Dollar pro Operation.
Der Dollar Index hat den Donnerstag damit verbracht, knapp über 98,50 einen Boden zu bilden und ihn mit allem zu verteidigen, was der Kalender zu bieten hatte, und die gesamte Anstrengung ist etwa ein Zehntelpunkt wert. Ein Fünfjahreshoch im verarbeitenden Gewerbe in Philadelphia, ein besser als erwarteter Wert bei den Erstanträgen auf Arbeitslosenhilfe und eine hawkische Stimme der regionalen Fed haben den Index zusammen um 0,12% von einer Basis angehoben, die zuletzt Mitte Mai erreicht wurde. Der Boden ist real genug. Was ihn gebildet hat, wird ihn nicht halten.
Die besten Daten, die der Dollar sich wünschen konnte
Das Tagestief knapp über 98,50 wurde am Londoner Morgen verzeichnet, Stunden vor einer einzigen Veröffentlichung, und die Erholung von dort war bereits im Gange, als der Block um 12:30 GMT veröffentlicht wurde. Die Erstanträge auf Arbeitslosenhilfe lagen bei 206K gegenüber einem Konsens von 210K und 212K in der Vorwoche. Die August-Umfrage der Philadelphia Fed zum verarbeitenden Gewerbe lag bei 47,4 gegenüber einem Konsens von 25 und zuvor 41,4, was weniger ein Übertreffen als vielmehr die Beantwortung einer anderen Frage ist.
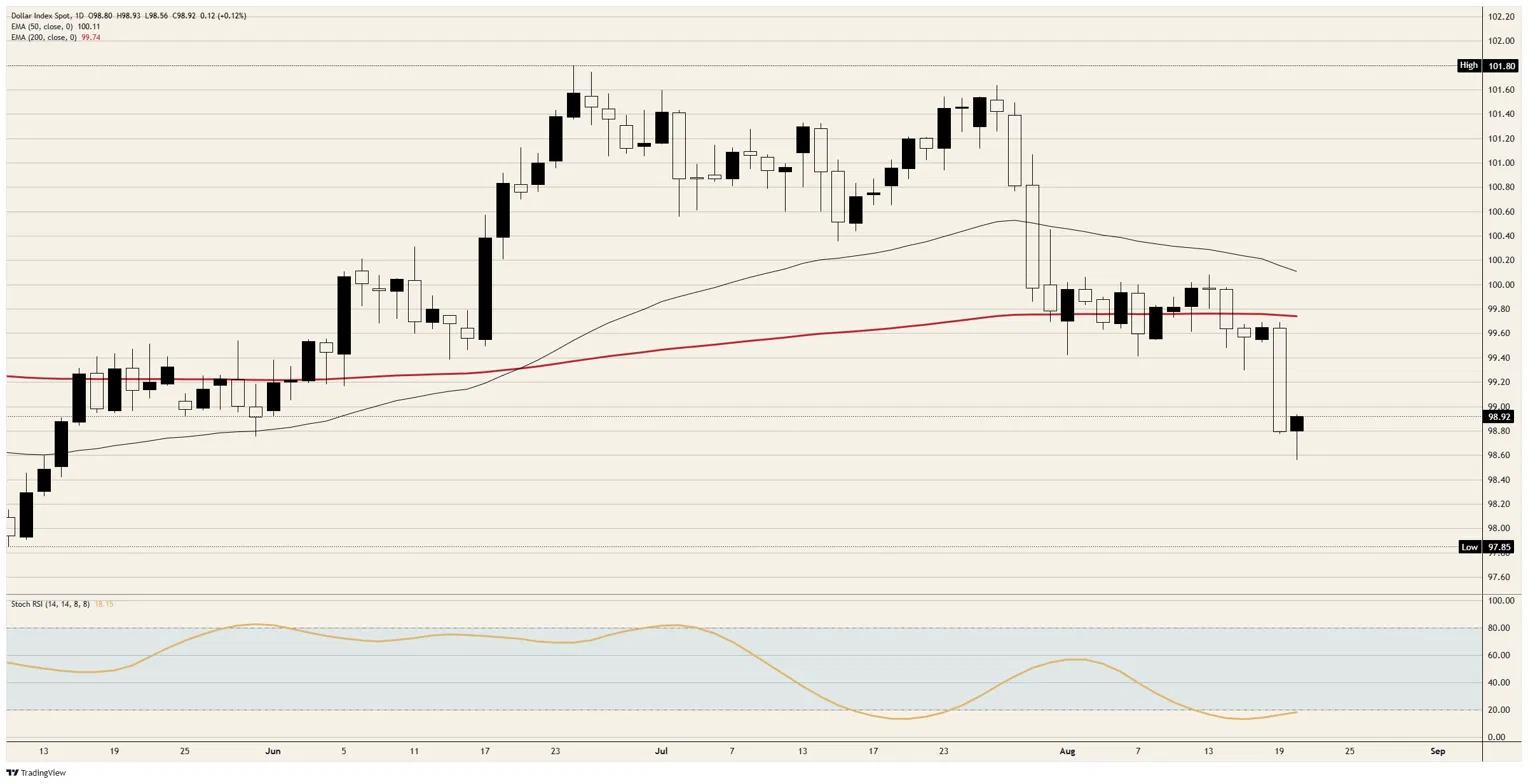
Unter dieser Schlagzeile liest sich die Umfrage noch stärker, mit einem Beschäftigungsindex, der um 18 Punkte auf den höchsten Stand seit April 2022 stieg, in einem Sommer, in dem die landesweite Zahl der Beschäftigten einen klaren Rückgang verzeichnete, und einem Index für den Sechsmonatsausblick, der um 39 Punkte auf ein Niveau stieg, das zuletzt 1983 gesehen wurde. Der Dollar Index notiert weiterhin mehr als einen Punkt unter seinem 50-Tage-Exponential Moving Average (EMA) und etwa acht Zehntel unter dem 200-Tage-Durchschnitt, wobei der 50-Tage-Durchschnitt in Richtung dieses Niveaus abdreht.
Zwei Fed-Stimmen und keine davon mit Stimmrecht
Der Auftritt um 12:30 GMT wurde im Vergleich zum eigenen Sprecherdurchschnitt neutral bewertet und inhaltlich etwas weicher gelesen. Die Botschaft war, dass der Anleihemarkt signalisiert, die Politik befinde sich in einer guten Lage, dass die Glaubwürdigkeit der Fed nicht gefährdet sei und dass es noch zu früh sei, zu beurteilen, wie sich die Schuldenmanagement-Entscheidungen des Treasury auf die Arbeit der Zentralbank auswirken. Der Index gab während dieses Interviewfensters wieder in Richtung 98,75 nach.
Der Auftritt um 15:10 GMT wurde hawkish bewertet und lag exakt beim eigenen Sprecherdurchschnitt, was der entscheidende Hinweis ist. Er kam von einem Entscheidungsträger, der im Juli einen Viertelpunkt bevorzugt hätte, der weiterhin der Ansicht ist, dass die Inflation mit höherer Wahrscheinlichkeit über dem Ziel bleiben wird, und der argumentiert, dass ein Handeln jetzt eine größere Bewegung später erspart, sich dann aber weigerte, sich für September festzulegen. Die Bewegung, die den Index zu seinem Sitzungshoch knapp unter 99,00 trug, begann innerhalb der Viertelstunde nach diesen Äußerungen, und keiner der beiden Sprecher hat in diesem Jahr eine Stimme im Federal Open Market Committee (FOMC).
Die Lockerung, für die niemand im Ausschuss gestimmt hat
Was den Dollar in dieser Woche gebrochen hat, kam überhaupt nicht von der Fed. Das Treasury erklärte am Mittwoch, dass es seine Liquiditätsstützungs-Rückkäufe im 10- bis 30-jährigen Bereich mindestens verdoppeln werde, wobei die Obergrenze vom 9. September bis zum 4. November von 2 Milliarden auf 4 Milliarden Dollar pro Operation angehoben wird. Die Renditen am langen Ende waren in den Tagen vor dieser Ankündigung auf den höchsten Stand seit 2006 gestiegen. Der Index fiel dadurch um etwa acht Zehntelpunkt, der stärkste Tagesrückgang seit drei Wochen.
Eine fiskalische Behörde, die das lange Ende deckelt, verschafft eine Duration-Entlastung, über die kein FOMC-Mitglied abgestimmt hat und die niemals als Zinssenkung erscheint, und eine Währung preist das so ein, als wäre es eine Zinssenkung. Die Emission verschiebt sich in Richtung Bills, das lange Ende wird zurückgekauft, und nichts davon berührt die Bilanz der Fed. Die Futures-Preise sehen die Chancen für eine Zinserhöhung im September inzwischen unter einem Drittel, nach einem Gleichstand am 10. August. Eine hawkische Nicht-Stimme im Fernsehen kann damit nicht konkurrieren.
Freitags-Flash-Umfragen, dann Wyoming
Der Freitag, 21. August, um 13:45 GMT bringt die vorläufigen S&P-Global-Umfragen für August, alle drei mit roter Kennzeichnung. Der Konsens für das verarbeitende Gewerbe liegt bei 53,8 gegenüber zuvor 53,9 und für den Dienstleistungssektor bei 54 gegenüber 54,6, während der Composite zuletzt bei 54,5 lag. Der Konsens rechnet mit einem unveränderten bis etwas schwächeren Monat aus einem nationalen Einkaufsmanager-Index-(PMI)-Panel, einen Tag nachdem eine regionale Umfrage den besten Wert für die aktuelle Aktivität seit fünf Jahren ausgewiesen hat.
Der größere Termin ist der 27. bis 29. August in Jackson Hole, wo der Fed-Chef seine erste Symposiums-Keynote hält. Nichts zwischen jetzt und dann zwingt das kurze Ende zu einer Neubepreisung, sodass die Freitagsumfragen eher den Ton für eine Woche als die Richtung für das Quartal vorgeben. Ein fester PMI-Wert spricht dafür, dass diese Untergrenze bis zum Symposium hält. Ein schwacher Wert überlässt den Verkäufern den Bereich von 98,50.
Dollar-Index-Niveaus
Widerstand: Die Marke von 99,00 deckelt die Sitzung und wurde seit dem Bruch am Mittwoch nicht zurückerobert. Darüber ist der 200-Tages-EMA nahe 99,75 die erste relevante Linie, dahinter liegt der fallende 50-Tages-EMA knapp über 100,00.
Unterstützung: Der Bereich von 98,50 ist die Basis, die diese Sitzung aufgebaut hat, und die letzte Struktur darunter ist das Mai-Tief knapp unter 98,00. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 18 hat den Index überverkauft gemacht, ohne zu drehen, was eher als Bodenbildung denn als Tief interpretiert wird.
Tendenz: Bärisch, solange 99,00 deckelt. Ziele sind der Bereich von 98,50 und dann die Marke von 98,00, mit einer Widerlegung bei einem Tagesschluss über 99,75.
DXY Tages-Chart
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.