Rohölpreise die Minen, nicht die Fässer
- WTI notiert nahe 85,00 USD, 2,5% höher, weiterhin innerhalb der August-Spanne.
- Zwei Abschussrampen getroffen, keine Produktion verloren, kein Barrel als vermisst bestätigt.
- Hormuz-Durchfahrten am Wochenende auf etwa fünf pro Tag gesunken.

Rohöl notiert am Montag nahe der Marke von 85,00 USD und liegt im Tagesverlauf 2,5 % höher, nachdem amerikanische Streitkräfte zwei iranische Raketenwerfer auf der Insel Larak angegriffen hatten und Teheran mit Raketen- und Drohnenangriffen auf zwei Luftwaffenstützpunkte in Jordanien reagierte. West Texas Intermediate (WTI) eröffnete nahe der Marke von 84,00 USD, stieg auf ein Tageshoch knapp unter der Marke von 86,00 USD und hat den Großteil dieser Gewinne gehalten. Nichts, was sich am Wochenende ereignet hat, hat ein Barrel vom Markt genommen.
Was zwei Abschussrampen tatsächlich bedrohten
Der militärische Gehalt des Angriffs vom Sonntag läuft auf nichts hinaus. Zwei mobile Abschussrampen auf einer kleinen Insel verändern an keinem Kräfteverhältnis etwas, und das Central Command beschrieb die Aktion als begrenzt und präzise, also in einer Sprache wie bei einer Verkehrskontrolle und nicht wie bei einer Kampagne. Was die Abschussrampen transportierten, ist die eigentliche Geschichte.
Seeminen sind das einzige günstige Mittel, mit dem sich die Straße von Hormus schließen lässt, und das Central Command hatte die letzte Charge in der Woche zuvor aus den internationalen Schifffahrtsrouten entfernt. Iran lud nach. Der Barrel preist die Wahrscheinlichkeit neu ein, dass eine gerade erst für frei erklärte Wasserstraße erneut vermint wird, was ein Transitrisiko und keinen Produktionsausfall darstellt, und beides wirkt sich in einer Kurve sehr unterschiedlich aus.
Die Schifffahrtsdaten bestätigen, dass der Schaden beim Transit liegt. Sichtbare Frachtschiffe, die die Meerenge durchquerten, gingen am Wochenende auf etwa fünf pro Tag zurück, und britische Seebehörden meldeten am Samstag einen Tanker, der auf einer Einfahrtsfahrt von einem Projektil getroffen wurde. Etwa ein Fünftel des weltweiten Rohöls wurde vor Kriegsbeginn Ende Februar durch dieses Gewässer transportiert.
Der Angebotsschock, den niemand lokalisieren kann
Die lauteste Angebotsbehauptung des Wochenendes kam ohne Belege daher. Präsident Trump postete, dass die Kharg-Insel, der Terminal, der fast alle iranischen Rohölexporte abwickelt, zerstört werde, und der Beitrag enthielt einen künstlich erzeugten Clip sowie keine weiteren Details. Seitdem ist keine unabhängige Bestätigung aufgetaucht, dass die Insel angegriffen wurde.
Die Flusszahlen haben sich derweil verbessert statt eingebrochen. Schätzungen der Banken beziffern die Exporte aus dem Golf auf rund 15 Millionen bis 16 Millionen Barrel pro Tag, deutlich mehr als das Tief von 5 Millionen bis 6 Millionen im März und weiterhin unter dem Vorkriegsniveau von 22 Millionen bis 24 Millionen. Ein Markt, der tatsächlich eine neue Katastrophe einpreist, würde nicht zwei Drittel des Weges zurück zur Normalität zurückgelegt haben.
Der Markt folgt eher den Flusszahlen als der Schlagzeile. Eine Sitzung mit 2,5%, die knapp unter dem Hoch von Ende August endet, innerhalb einer Spanne, aus der der Barrel seit der ersten Woche des Monats nicht ausgebrochen ist, ist ein Risikoaufschlag, der aufgefüllt wird, und kein Angebotsverlust, der eingepreist wird.
Der Mechanismus, der in diesem Quartal tatsächlich Barrel vom Markt nimmt, ist administrativ und nicht kinetisch. Das Treasury sanktionierte am Montag fast 60 Unternehmen, Einzelpersonen und Schiffe, und der Minister hat von hier an etwa wöchentlich ein neues Sekundärpaket signalisiert. Sanktionen brauchen länger, um zu wirken, als eine Rakete, und sie lassen sich nicht gut fotografieren, weshalb der Markt weiterhin für den Angriff bezahlt und den Papierkram abschreibt.
Die Woche, in der das Barrel seine eigene Obergrenze schreibt
Die Preisbildung für eine Zinserhöhung der Federal Reserve im September liegt nach der Jackson-Hole-Keynote am Freitag bei rund 60%, gegenüber etwa 35% zuvor, und ein Barrel über 85,00 USD gehört zu den Gründen, warum sie dort bleibt. Der Einkaufsmanager-Index (PMI) für das verarbeitende Gewerbe des Institute for Supply Management (ISM) erscheint am Dienstag um 14:00 GMT, wobei für den Index der gezahlten Preise ein Wert von 72 nach zuvor 71,1 erwartet wird, und das Pendant für den Dienstleistungssektor folgt am Donnerstag, nachdem dieser zuletzt bei 70,3 lag.
Diese beiden Unterindizes sind der Punkt, an dem sich ein Energieschock bemerkbar macht, bevor er in irgendeiner Inflationsveröffentlichung auftaucht, was diese Woche eher zu einer Rückkopplungsschleife als zu einem Kalender macht. Energie treibt die gezahlten Preise nach oben, die gezahlten Preise erhöhen die Wahrscheinlichkeit von Zinserhöhungen, Zinserhöhungserwartungen stützen den Dollar, und ein festerer Dollar deckelt das Barrel, das die Sequenz ausgelöst hat.
Der Arbeitsmarktbericht vom Freitag ist das letzte Ereignis der Woche, wobei für die Beschäftigtenzahlen außerhalb der Landwirtschaft im August 58K nach einem Rückgang um 23K erwartet werden und die Stundenlöhne auf 0,3% MoM von 0,1% anziehen sollen. Die Zahl der privaten Beschäftigten erscheint am Mittwoch um 12:15 GMT mit einer Prognose von 47K, und das Beige Book folgt am selben Tag um 18:00 GMT. Nichts davon ändert das Angebotsbild, und alles davon verändert den Zinssatz, gegen den dieses Angebotsbild diskontiert wird.
Zu beobachtende Niveaus
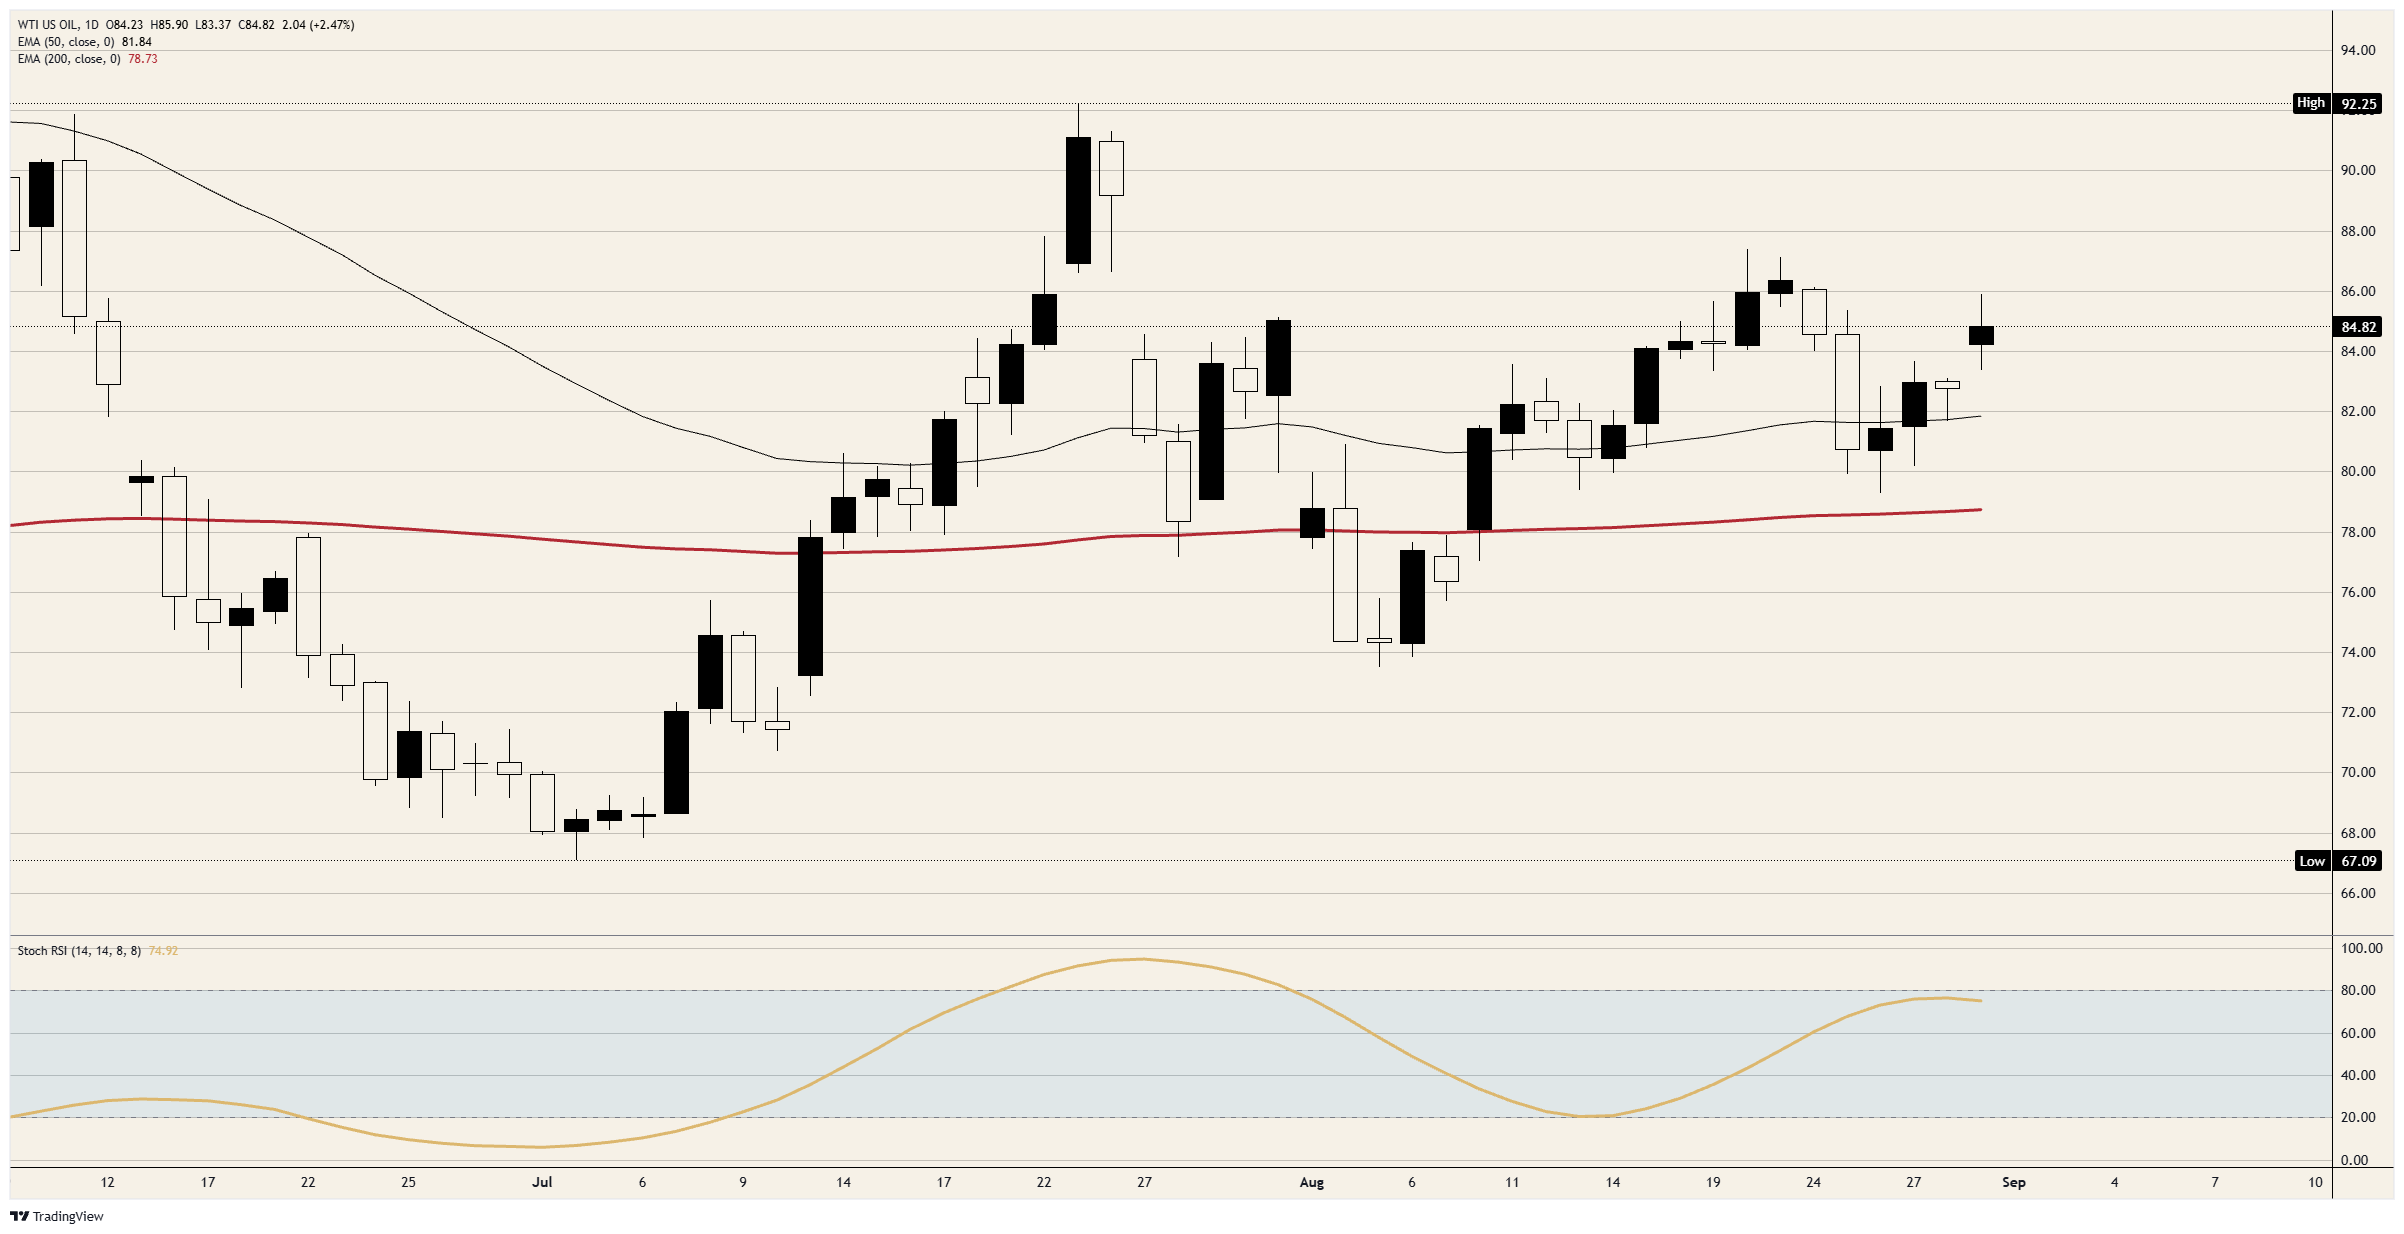
Widerstand: Das Tageshoch knapp unter 86,00 USD ist die erste Linie, darüber liegt das Hoch von Ende August nahe 86,50 USD. Darüber hinaus hat die August-Obergrenze nahe 87,00 USD in diesem Monat jeden Versuch abgewehrt, und das Juli-Spitzenhoch knapp über 92,00 USD ist die einzige verbleibende Referenz im Fenster.
Unterstützung: Der Tagesboden liegt im Bereich von 83,50 USD, darunter ist der 50-Tage Exponential Moving Average (EMA) nahe 82,00 USD die nächste Linie. Darunter wurde der 200-Tage-EMA nahe 78,50 USD seit der ersten Augustwoche nicht getestet, und die Basis nahe 74,00 USD verankert den Monat.
Bias: Bullisch, solange sich der Bereich um 83,50 $ hält, mit Zielen bei 86,00 $ und dann 86,50 $. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 75 steigt in Richtung der überkauften Zone, wobei darüber noch Spielraum besteht, und die Folge höherer Tiefs seit Anfang August bleibt intakt. Ungültig bei einem Tagesschluss unter 82,00 $.
WTI Tages-Chart
WTI Öl - Häufig gestellte Fragen (FAQ)
WTI-Öl, kurz für West Texas Intermediate, ist eine der wichtigsten Rohölsorten, die auf dem globalen Markt gehandelt werden. Es wird wegen seiner leichten und süßen Qualität geschätzt und dient als wichtiger Referenzpreis auf den Energiemärkten.
Wie bei allen Vermögenswerten sind Angebot und Nachfrage die Haupttreiber des WTI-Ölpreises. Globales Wachstum kann die Nachfrage nach Öl erhöhen, während eine schwache Weltwirtschaft die Nachfrage dämpft. Politische Instabilität, Kriege und Sanktionen können das Angebot beeinträchtigen und die Preise beeinflussen. Die Entscheidungen der OPEC, einer Gruppe führender ölproduzierender Länder, spielen ebenfalls eine Schlüsselrolle. Da Öl überwiegend in US-Dollar gehandelt wird, beeinflusst auch der Wert des US-Dollars den WTI-Preis.
Die wöchentlichen Berichte des American Petroleum Institute (API) und der Energy Information Agency (EIA) über die Rohölbestände beeinflussen den Preis von WTI-Öl. Ein Rückgang der Bestände signalisiert eine steigende Nachfrage, was den Preis nach oben treibt, während ein Anstieg der Bestände auf ein Überangebot hindeutet und die Preise senkt. Die EIA-Daten gelten als zuverlässiger, da sie von der US-Regierung stammen.
Die OPEC (Organisation erdölexportierender Länder) ist eine Gruppe von 12 erdölproduzierenden Ländern, die zweimal jährlich gemeinsam über die Förderquoten der Mitgliedsländer entscheiden. Ihre Entscheidungen wirken sich häufig auf die Preise für WTI Öl aus. Beschließt die OPEC, die Förderquoten zu senken, kann dies das Angebot verknappen und die Ölpreise in die Höhe treiben. Erhöht die OPEC die Produktion, hat dies den gegenteiligen Effekt. Die OPEC+ bezieht sich auf eine erweiterte Gruppe von zehn zusätzlichen Nicht-OPEC-Mitgliedern, von denen Russland das bekannteste ist.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





