Micron vor den Zahlen - diese 5 Punkte entscheiden über den Q4-Erfolg
- Micron wird am Mittwoch nach Börsenschluss die Ergebnisse für das vierte Geschäftsquartal veröffentlichen.
- Die Wall Street erwartet für das vierte Quartal ein bereinigtes EPS von 31,82 USD bei einem Umsatz von 51,5 Mrd. USD.
- Der Aktienkurs von Micron erfordert, dass die DRAM/HBM-Preise hoch bleiben und das Angebot knapp bleibt.
- Ein Ausblick auf einen Umsatz von 58 Mrd. USD im ersten Quartal ist der Schlüssel zu einem erfolgreichen Quartal.

Micron Technologies (MU) wird am Mittwoch nach Börsenschluss die Ergebnisse veröffentlichen, und der Markt sieht diese Veröffentlichung als das nächste große Puzzlestück in der anhaltenden Rallye der KI-Aktien. Micron war einer der Hauptprofiteure der enormen Nachfrage von KI-Rechenzentren nach Speicherchips, doch Anleger müssen sehen, dass dieses explosive Wachstum im vierten Geschäftsquartal noch weiter an Fahrt gewinnt.
Die Preise für DRAM- und HBM-Chips, zwei Kernprodukte von Micron, haben sich in den vergangenen 18 Monaten aufgrund der Angebotsknappheit verfünf- bis versiebenfacht, doch die Bären argumentieren, dass das Angebot chinesischer Speicherchips zunimmt und der Markt bereits eine Verlangsamung der DRAM-Preisdynamik erlebt.
Während die überwiegende Mehrheit der Analystenrevisionen in den vergangenen drei Monaten nach oben gerichtet war, ist klar, dass die skeptische Fraktion langsam wächst. Micron geht mit 14 Aufwärtsrevisionen gegenüber drei Abwärtsrevisionen in die Bewährungsprobe am Mittwoch.
Hier sind die fünf wichtigsten Details, auf die sich Anleger im Vorfeld der Veröffentlichung der Ergebnisse von Micron für das vierte Geschäftsquartal konzentrieren.
Microns fünf zentrale Voraussetzungen für eine erfolgreiche Veröffentlichung der Q4-Ergebnisse
Microns Veröffentlichung für das vierte Geschäftsquartal, das die drei Monate bis Ende August umfasst, wird von fünf entscheidenden Faktoren abhängen:
- Übertreffen des Konsenses der Wall Street für EPS und Umsatz im vierten Geschäftsquartal
- Wachstum der HBM4-Nachfrage
- Nachhaltigkeit der DRAM- und NAND-Preise
- Bruttomarge, die einen extrem hohen Wert im mittleren 80er-Prozentbereich hält
- Anhebung des Ausblicks für das erste Geschäftsquartal 2027
Dies sind die Punkte, von denen die Wall-Street-Analysten sagen, dass sie darüber entscheiden werden, ob die Aktie von Micron steigt oder verkauft wird.
1. Übertreffen des Wall-Street-Konsenses für EPS und Umsatz
Die jüngsten Konsensdaten der Micron beobachtenden Analysten gehen davon aus, dass das in Idaho ansässige Unternehmen ein bereinigtes Ergebnis je Aktie (EPS) von 31,82 USD bei einem Umsatz von 51,5 Mrd. USD melden wird. Letztere Zahl ist von der vorherigen Prognose von 50 Mrd. USD Umsatz gestiegen und zeigt, wie stark die Erwartungen an Micron gewachsen sind.
Citi-Analyst Atif Malik, dessen Halbleiteranalyse an der Wall Street hohes Ansehen genießt, hält ein bereinigtes EPS von 31,45 USD bei einem Umsatz von 51 Mrd. USD für wahrscheinlicher. Malik bleibt für Micron bullish, nennt für die Aktie des Unternehmens, die inzwischen näher bei 1.070 USD gehandelt wird, jedoch ein eher verhaltenes Kursziel von 1.300 USD.
2. Wachstum der HBM4-Nachfrage und Kundenverpflichtungen
Analysten sind sich einig, dass der mit Abstand größte Treiber für die Kursreaktion von Micron die Bestätigung sein wird, dass die Nachfrage nach HBM4 und HBM4E strukturell knapp bleibt. Dieser „High-Bandwidth Memory“ ist für KI-Rechenzentren unverzichtbar, um die hohe Rechenleistung für das Training von KI-Modellen zu bewältigen.
Während der Telefonkonferenz zum dritten Quartal im August erklärte das Management, dass HBM4 bereits in „High-Volume-Lieferungen für die Plattform unseres Lead-Kunden“ sei und Qualifikationsmuster an mehrere Endkunden ausgeliefert worden seien. Nun gilt es zu sehen, wie viel im vierten Quartal ausgeliefert wurde.
Zudem hieß es, HBM4E auf Basis der 1-Gamma-DRAM-Technologie sei bereits weit fortgeschritten, die Massenproduktion sei jedoch erst für 2027 vorgesehen. Anleger werden wissen wollen, ob diese Produktion bereits im ersten Geschäftsquartal oder erst in späteren Quartalen beginnt.
Das Management von Micron sagte in der Telefonkonferenz zum dritten Geschäftsquartal, dass die Nachfrage bei HBM4 weiterhin das Angebot übersteigt. Anleger werden wissen wollen, wie lange diese historisch hohen Preise anhalten können. Im Wesentlichen möchte der Markt hören, dass mehr Angebot für 2027 durch langfristige Lieferverträge abgesichert ist.
HBM ist inzwischen das Herzstück von Microns Gewinnmaschine. Jedes Signal einer nachlassenden Nachfrage oder eines Preisdrucks würde die Aktie sofort belasten.
3. Stärke der DRAM-Preise und knappe Angebotslage
DRAM, einschließlich HBM, macht immer noch rund 75 % von Microns Umsatz aus, und Analysten konzentrieren sich mit großer Aufmerksamkeit darauf, ob das knappe Angebotsumfeld für die gesamte Kategorie bestehen bleibt.
Der Konsens an der Wall Street erwartet nun einen Gesamtumsatz mit DRAM von 39,8 Mrd. USD für Q4, ein Plus von 23 % gegenüber dem Vorquartal. Dann müssen Anleger wissen, ob der DRAM-Umsatz weiterhin auf Kurs ist, im Q1 42,8 Mrd. USD zu erreichen, was einem weiteren Anstieg von 12 % entspräche.
Stehen die Schätzungen für den Bruttogewinn mit DRAM weiterhin vor einem deutlichen Anstieg im Geschäftsjahr 2027? Wenn Micron signalisiert, dass sich die DRAM-Preise auf einem Plateau einpendeln, wird die Aktie fallen. Wenn sich die Preise weiter beschleunigen, könnte Micron höher neu bewertet werden.
Der prominente KI-Bär Michael Burry sagte kürzlich, er habe neue bearish Wetten auf Micron platziert. Konkret sagte Burry, er habe Hinweise auf ein Überangebot bei DDR4 gesehen, das in naher Zukunft beginnen sollte, auf die Preise zu drücken.
Burrys Kauf von Put-Optionen folgt auf Äußerungen von Acer-CEO Jason Chen, wonach sich erste Risse in der Erzählung vom Speichermangel zeigen. Chen sagte, er sehe, dass sich die PC-Preise, die in den letzten Jahren aufgrund der stark gestiegenen Kosten für Speicherchips nach oben getrieben wurden, in der ersten Hälfte des Jahres 2027 auf einem Plateau einpendeln werden.
Dies liegt vor allem daran, dass Chen davon ausgeht, dass der Mangel im nächsten Jahr nachlassen wird, da Chinas CXMT seine Lieferungen eigener DRAM-Produkte hochfährt. Chen sagt, dass CXMT auf Kurs ist, 350.000 Wafer pro Monat zu erreichen, nur 25.000 unter Microns Schätzung von 375.000 pro Monat.
4. Bruttomargenbeständigkeit nahe 86%
Im letzten Quartal stellte Micron für Q4 eine Gesamtbruttomarge von 86 % in Aussicht, ein für Speicherchips beispielloses Niveau. Das folgt auf eine Bruttomarge von 84,6 % im Q3.
Analysten wollen wissen, ob dies der Margengipfel oder die neue Normalität ist. Wenn Micron zeigt, dass die Margen bis 2027 über 85 % bleiben können, werden Analysten ihre langfristigen EPS-Ziele deutlich anheben.
Im Q3 meldete Micron Bruttomargen von 87 % für seine Core Data Center Business Unit und seine Mobile & Client Business Unit. Die Cloud Memory-Einheit meldete eine Bruttomarge von 83 %, während das Segment Automotive & Embedded eine Bruttomarge von 79 % auswies.
5. Ausblick für das Geschäftsjahr Q1 2027
Es ist durchaus möglich, sogar wahrscheinlich, dass Microns Ausblick für Q1 (das letzte Quartal im Kalenderjahr 2026) der Haupttreiber für den Aktienkurs von Micron sein wird.
Derzeit erwartet die Wall Street, dass Micron im Geschäftsjahr Q1 ein bereinigtes EPS von 35,92 USD bei einem Umsatz von 57,93 Mrd. USD erzielen wird.
Malik von Citi liegt mit seiner Prognose für diese Topline-Zahlen etwas darunter, rechnet jedoch mit einem Wachstum der nicht vertraglich gebundenen DRAM- und NAND-Preise von 13 % bzw. 15 %.
Wenn Micron für Q1 2027 einen Umsatz von über 58 Mrd. USD in Aussicht stellt und die Margen bei 85 % robust bleiben, könnte die Aktie stark zulegen.
Micron-Aktienchart
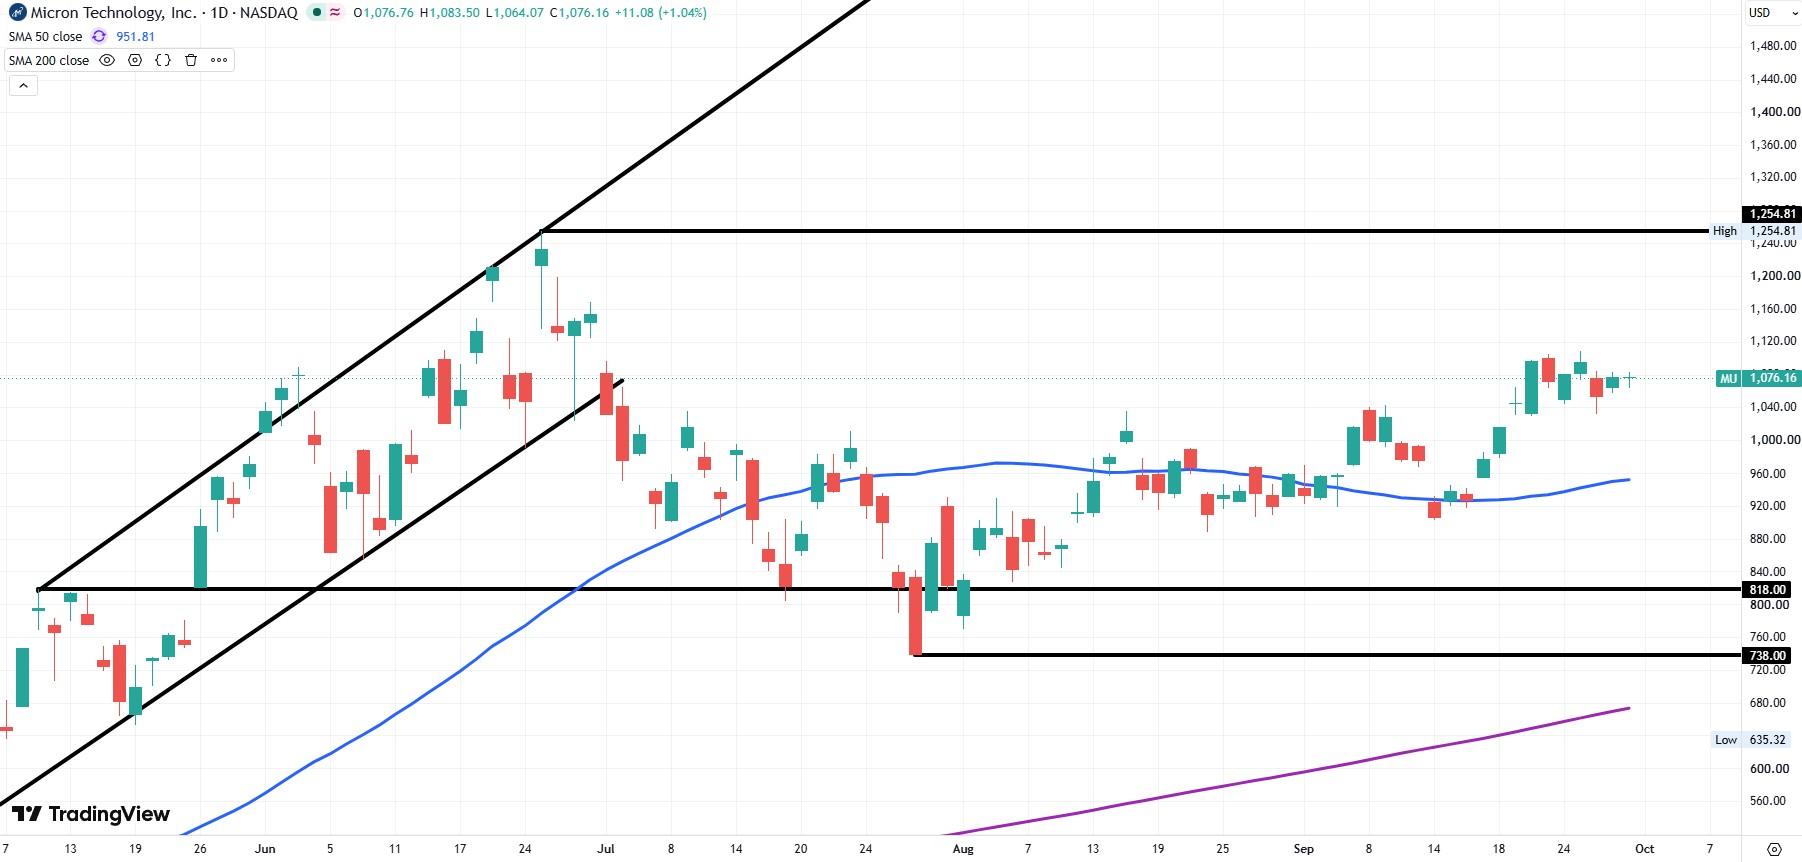
Der Aktienkurs von Micron tendiert seit dem Tief vom 29. Juli nahe 738 USD nach oben. Da Micron deutlich über seinem 50-Tage-Simple Moving Average (SMA) gehandelt wird, ist das Unternehmen bereit, sein Allzeithoch nahe 1.255 USD erneut zu testen, wenn die Veröffentlichung der Q4-Ergebnisse am Mittwoch wie geplant verläuft.
Ein Großteil des Ausverkaufs im Sommer war darauf zurückzuführen, dass der Hedgefonds Situational Awareness von Leopold Aschenbrenner zusammenbrach. Doch nun, da diese Phase des erzwungenen Verkaufs hinter ihm liegt, ist Micron bereit, Neuland zu betreten.
Die Optionskette zeigt uns, dass der Markt nach den Ergebnissen eine Bewegung von 8 % in beide Richtungen erwartet. Sollte dies nach Börsenschluss eintreten, können die Bullen mit einem Anstieg auf 1.155 USD rechnen, und die Bären mit einem Rückgang auf 985 USD.
Allerdings könnten extrem schwache Prognosen oder zurückhaltende Äußerungen der Führungskräfte die MU-Aktie in Richtung der Unterstützung zur Jahresmitte bei rund 818 USD drücken.
Autor
Clay Webster
FXStreet
Clay Webster wuchs in den USA in der Nähe von Buffalo, New York, und Lancaster, Pennsylvania, auf. Nach dem Abschluss seines Studiums begann er nach der Finanzkrise von 2008 mit Investitionen.





