Dow Jones Industrial Average testet seinen Boden erneut, da das Verbrauchervertrauen sinkt
- DJIA testet 51.100 zum dritten Mal im September erneut an, da das Verbrauchervertrauen sinkt.
- Vertrauensindex des Conference Board bei 81,9, dem niedrigsten Stand seit 2014.
- US-Konsumausgaben im August voraussichtlich um 0,8% gestiegen, nach 0,2% im Juli.


Die schlechteste US-Verbrauchervertrauenszahl seit 2014 hätte eigentlich ausreichen müssen, um den September-Boden des Dow Jones Industrial Average nahe 51.100 zu durchbrechen, doch die Untergrenze hielt zum dritten Mal. Der Index des Conference Board fiel von 88,6 auf 81,9 und lag damit unter der Prognose von rund 89, und die Haushalte teilten in der Umfrage mit, dass sie in den kommenden sechs Monaten eine Verschlechterung der Geschäftslage und des Arbeitsmarktes erwarten.
Ihre Einschätzung der aktuellen Geschäftslage wurde erstmals seit September 2024 negativ. Auch die Zahl der offenen Stellen fiel schwächer aus und lag im August bei 7,08 Mio. gegenüber einer Prognose von 7,23 Mio. Die Umfrage wurde am 23. September abgeschlossen, bevor die Rendite der 10-jährigen US-Staatsanleihe zuletzt auf den höchsten Stand seit 2007 gestiegen war.
Um den September zu retten, wäre ein Tag mit 3,6% nötig
Der Dow liegt im September bei noch einer verbleibenden Sitzung um etwa 3,5% im Minus, und ein Monatsverlust würde eine fünfmonatige Gewinnserie beenden. Der S&P 500 liegt im gleichen Zeitraum um 0,2% im Minus.
Die Renditen von US-Staatsanleihen erreichten am Dienstag erneut neue Höchststände, wobei die 30-jährige Rendite auf dem höchsten Stand seit 2002 lag und die 10-jährige nahe 5,26% notierte. Diese Zinssätze bestimmen die Preise für Hypotheken, Autokredite und Unternehmensschulden, weshalb sie sich auf die Wohnungs-, Konsum- und Industrieunternehmen im Dow auswirken. Die Fed erhöhte die Zinsen am 16. September erstmals seit 2023, und die Futures tendieren weiterhin zu einer weiteren Anhebung um einen Viertelpunkt am 28. Oktober.
Der Mittwoch markiert zudem das Ende des dritten Quartals, und der Dow liegt dafür fast 2% im Minus. Schwächere Haushalts- und Beschäftigungszahlen würden die Renditen normalerweise nach unten drücken, daher deutet der Anstieg am Dienstag an einem Tag mit zwei schwachen Berichten darauf hin, dass Inflation für Anleihekäufer die größere Sorge ist. Der Dow hat sich den ganzen Monat über im Gleichschritt mit den Renditen bewegt.
Vertrauen ist eine Umfrage und Ausgaben sind eine Quittung
Am Mittwoch werden um 12:30 GMT die persönlichen Einkommen und Ausgaben für August veröffentlicht, zusammen mit dem Kernindex der persönlichen Konsumausgaben (PCE), für den ein Anstieg um 0,3% gegenüber dem Vormonat erwartet wird. Zunächst werden um 12:15 GMT die privaten Beschäftigungszahlen von Automatic Data Processing (ADP) veröffentlicht, für die 70K erwartet werden, und um 13:45 GMT folgt der Einkaufsmanager-Index für Chicago, für den ein Anstieg auf 51,2 von 47,1 erwartet wird. Laut der Prognose vom Mittwoch haben dieselben düsteren Haushalte ihre Ausgaben im August um 0,8% erhöht.
Die wöchentlichen Erstanträge auf Arbeitslosenunterstützung werden am Donnerstag um 12:30 GMT bei 200K erwartet. Die Umfrage des Institute for Supply Management (ISM) für das verarbeitende Gewerbe wird um 14:00 GMT veröffentlicht, wobei der Hauptindex bei 55 und der Index der gezahlten Preise bei 72,3 erwartet wird, und Nike (NKE), ein Dow-Mitglied, legt nach Börsenschluss Zahlen vor. Die Payrolls für September werden am Freitag veröffentlicht und werden nach 162K im August bei 90K erwartet, während die Arbeitslosenquote bei 4,1% stabil bleiben dürfte. Solide Ausgaben- und Payroll-Zahlen lassen der Fed freien Spielraum, im Oktober erneut anzuheben.
Damit ist der Dow auf schwächere Arbeitsmarktdaten angewiesen, da ein schwacher Payroll-Wert die wahrscheinlichste Größe im Kalender ist, um die Renditen von ihren Hochs zurückzuholen.
Technische Niveaus
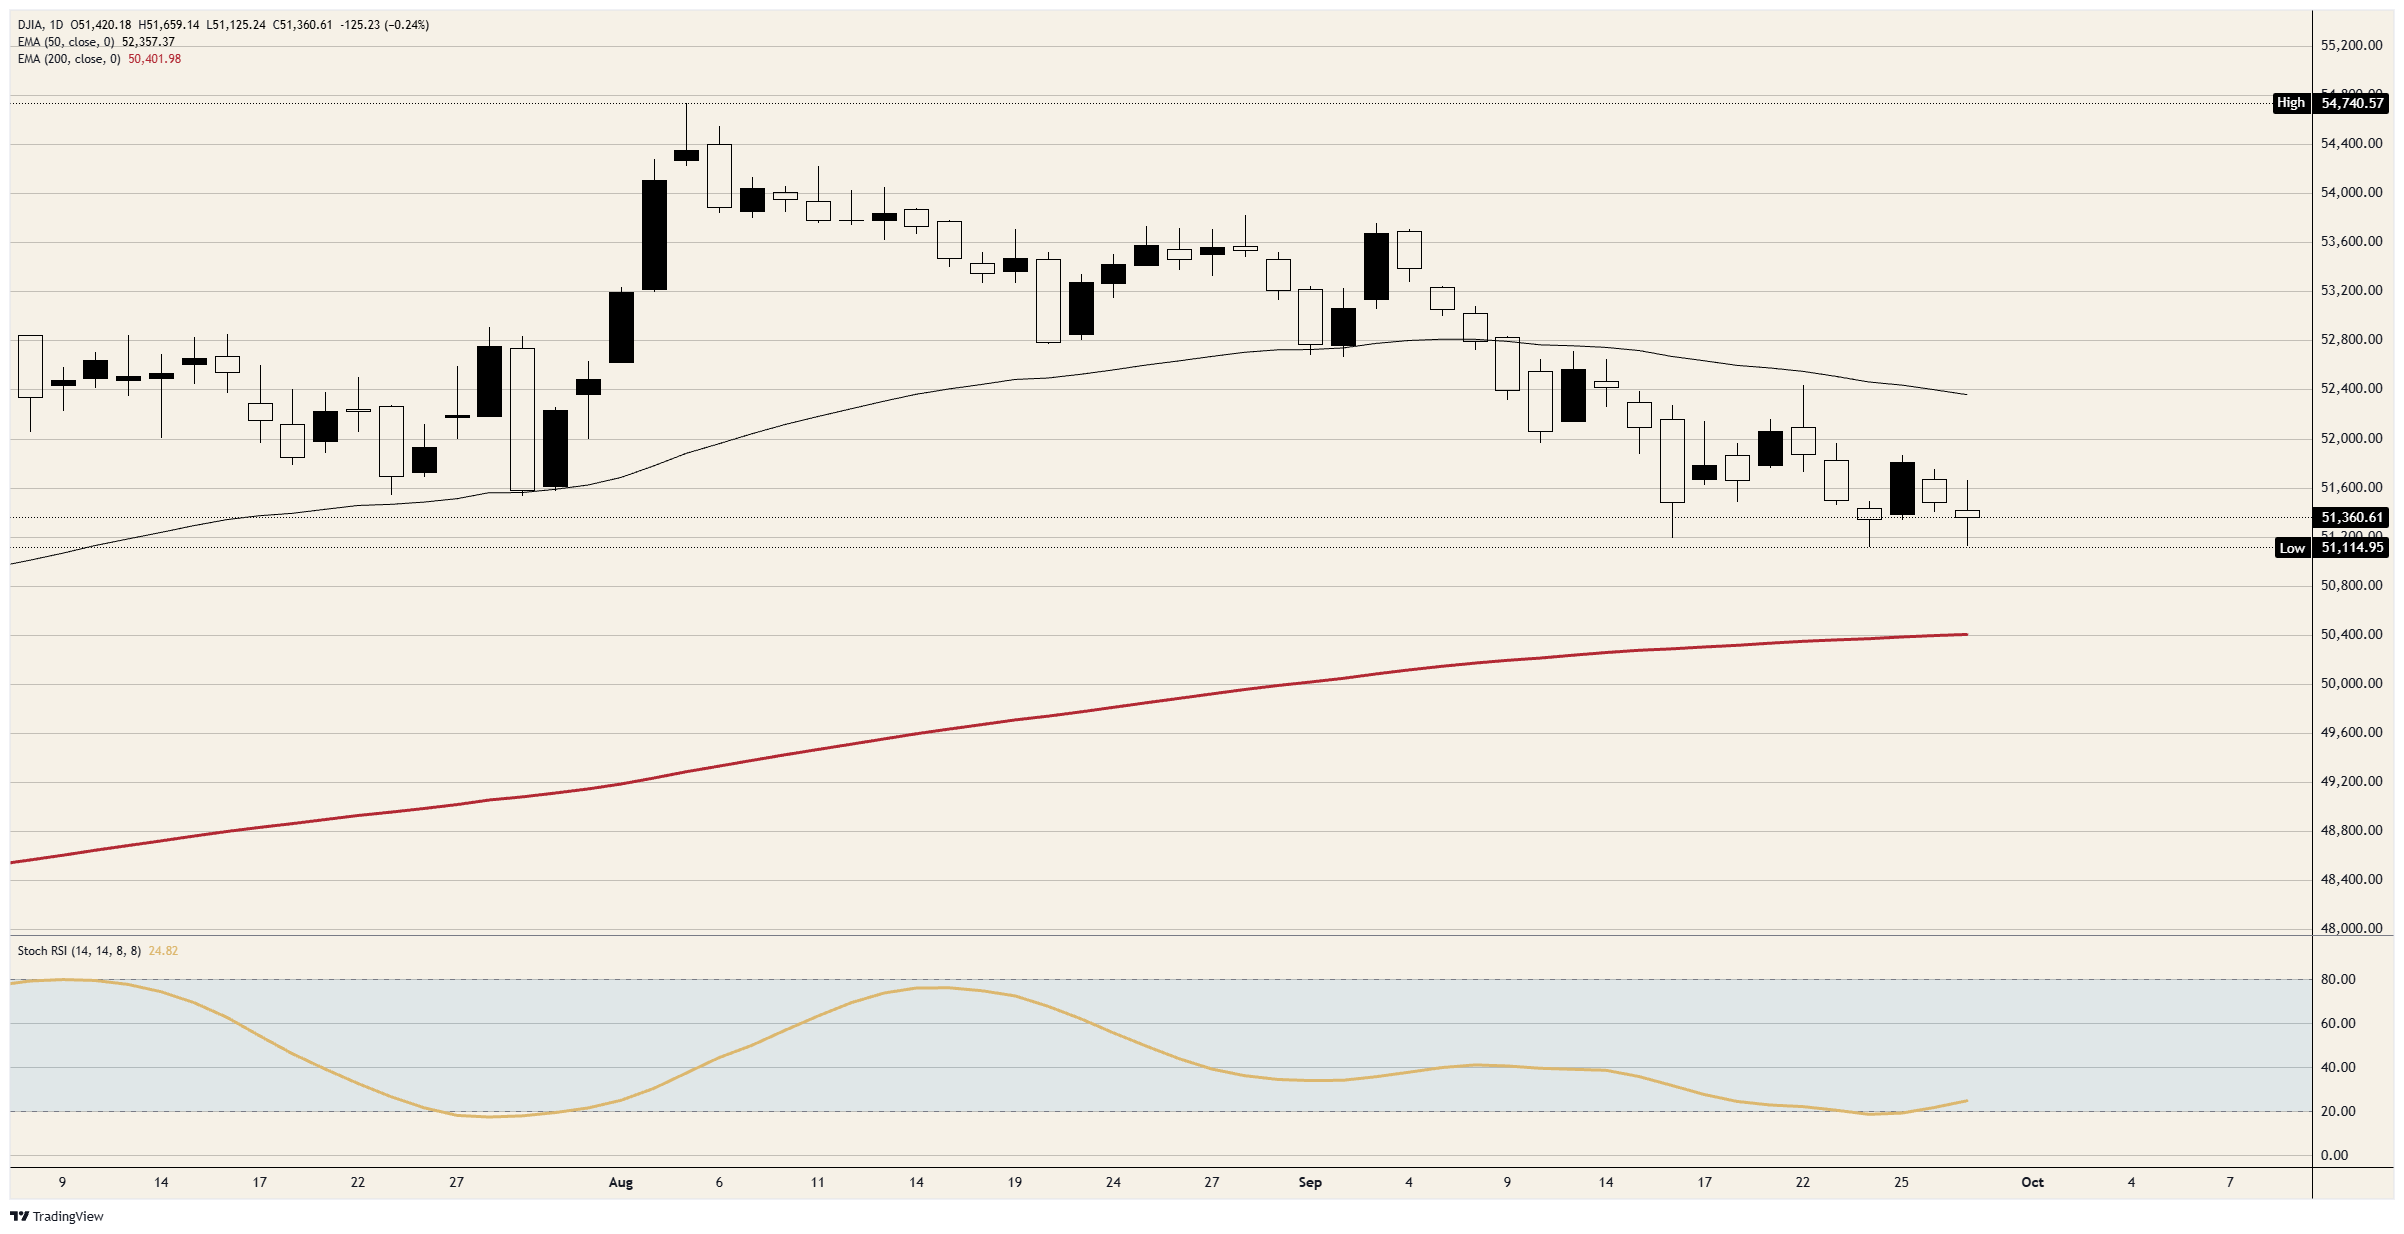
Widerstand: Der Bereich um 51.800 begrenzte die Erholung vom Freitag und das Hoch vom Montag. Darüber ist 52.000 das Niveau, das der Dow am 22. September verlor, dem ersten von drei aufeinanderfolgenden Rückgängen.
Unterstützung: Der Bereich um 51.100 hat im September dreimal gehalten, am 16. September, am 24. September und am Dienstag. Darunter ist der 200-Tage Exponential Moving Average (EMA) nahe 50.400 die nächste Untergrenze.
Tendenz: Short unter 51.800, mit einem Tagesschluss unter 51.100 als erstem Ziel und dem 200-Tage EMA nahe 50.400 als zweitem. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 25 hat sich von den niedrigen 20ern nach oben gedreht, sodass zunächst eine Erholung in Richtung 51.800 kommen könnte. Ein Tagesschluss über 52.000 würde die Einschätzung aufheben.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





