Dow Jones Industrial Average steigt aufgrund eines Gebots, das niemand abgegeben hat
- DJIA notiert nahe 53.600, plus 0,44%, nach einem Schritt des Treasury, die Rückkäufe langfristiger Schulden zu verdoppeln.
- Die Rendite 30-jähriger Anleihen fällt um neun Basispunkte von einem 19-Jahres-Hoch über 5,33%.
- Die größeren Operationen beginnen erst am 9. September und laufen bis zum 4. November.

Der Dow Jones Industrial Average (DJIA) notiert am Mittwoch nahe 53.600 Punkten, mehr als 230 Punkte bzw. 0,44% höher, und keiner dieser Gewinne hat mit Gewinnen, Wachstum oder der Federal Reserve (Fed) zu tun. Das Finanzministerium kündigte früh am Tag an, dass es die maximale Größe seiner Liquiditätsstützungs-Rückkaufoperationen in länger laufenden Kupons mindestens verdoppeln wird, wobei die Obergrenze von 2 Milliarden Dollar pro Operation auf mindestens 4 Milliarden angehoben wird. Die Renditen am langen Ende fielen deutlich, und die Aktien folgten ihnen nach oben.
Das Gebot, das nicht abgegeben wurde
Der Zeitplan, der dieser Ankündigung beigefügt ist, trägt nichts zu der Bewegung bei, die der Markt ihr zuschreibt. Diese größeren Operationen beginnen erst am 9. September, laufen nur bis zum 4. November und werden bei der vierteljährlichen Refinanzierung an diesem selben Datum erneut überprüft. Es wurde noch keine einzige zusätzliche Anleihe gekauft.
Die Rendite der 30-jährigen Anleihe, die am Dienstag über 5,33% lag und damit den höchsten Stand seit Juni 2007 erreichte, gab um mehr als neun Basispunkte auf nahe 5,19% nach, und die Rendite der zehnjährigen Note fiel um mehr als sechs Basispunkte auf nahe 4,65%. Eine Erhöhung des maximalen Operationsvolumens um 2 Milliarden Dollar bewegte das lange Ende drei Wochen vor der ersten größeren Operation so stark. Das ist ein Maß dafür, wie dünn das Gebot in einem Segment geworden ist, das seit Ende Juni einen Käuferstreik erlebt, nicht ein Maß dafür, dass die Nachfrage zurückkehrt.
Eine Umverteilung, kein Schuldenabbau
Was das Treasury angekündigt hat, ist keine Schuldenreduzierung. Der Rückkauf langfristiger Kuponpapiere, während die Differenz am kurzen Ende der Kurve refinanziert wird, verschiebt den Fälligkeitsplan, statt ihn zu verkleinern, und der Emittent verkürzt damit letztlich die durchschnittliche Laufzeit seiner eigenen Verschuldung. Der Grund, warum er sich dafür entscheiden würde, ist der Preis, den das lange Ende verlangt.
Die fiskalische Rechnung macht das Motiv deutlich. Das Bundesdefizit im Juli belief sich auf 432,3 Milliarden Dollar, das größte monatliche Defizit seit März 2021, innerhalb eines Haushaltsjahresgesamtbetrags von fast 1,8 Billionen Dollar, wobei die Zinsausgaben bereits über 1,1 Billionen Dollar lagen. Die ausländischen Bestände an Treasuries gingen im Juni zurück, da das Vereinigte Königreich, China und Japan jeweils ihre Bestände reduzierten. Ein Schuldner in dieser Lage verdoppelt eine Fazilität nicht aus Hilfsbereitschaft.
Lockerung, über die niemand abgestimmt hat
Das Federal Open Market Committee (FOMC) veröffentlicht um 18:00 GMT das Protokoll seiner Juli-Sitzung, und der Dissens ist der Grund, es zu lesen. Drei regionale Fed-Präsidenten stimmten für eine Anhebung um einen Viertelpunkt gegen das Beibehalten des Zinssatzes, der erste Dreifach-Dissens in eine Richtung seit September 2016, und nichts, was bisher veröffentlicht wurde, erklärt, was sie von den neun unterscheidet, die für das Beibehalten stimmten.
Stellen Sie das dem gegenüber, was die Fiskalbehörde zur Mittagszeit getan hat. Die Falken im Ausschuss wollen den Leitzins angesichts der im Juli bei 3,4% liegenden Verbraucherpreise höher sehen, während der Schuldner sich gerade in die entgegengesetzte Richtung auf das lange Ende gestützt hat. Die vom Emittenten bereitgestellte Duration-Unterstützung ist Lockerung, die durch eine andere Tür kommt, und kein Mitglied des Ausschusses hat dafür gestimmt.
Woher die Punkte tatsächlich kamen
Die größte Einzelbewegung der Sitzung brachte dem Index überhaupt nichts. Moderna (MRNA) hat sich mehr als verdoppelt, legte um über 120% zu und steuert nach einem von Merck (MRK) mitentwickelten Hautkrebsimpfstoff, der eine späte Studienphase bestanden hat, auf seinen besten Tag aller Zeiten zu. Moderna gehört nicht zu den dreißig. Merck gehört dazu, und ein Anstieg des Partners, der Mitglied ist, um 10% ist der Punkt, an dem der Dow echte Unterstützung fand.
Zinssensitive Komponenten erledigten den Rest, wobei Home Depot (HD) und McDonald's (MCD) jeweils rund 1% zulegten in einer Struktur, die Dollar des Aktienkurses direkt in Indexpunkte umrechnet. Rückgänge von jeweils etwa 4% bei Broadcom (AVGO) und Advanced Micro Devices (AMD) nach enttäuschenden Quartalszahlen aus dem Bereich der künstlichen Intelligenz kosteten den Dow nichts, weil beide keine Mitglieder sind. Die Differenz zwischen den Indizes hängt erneut eher davon ab, wer im Index ist, als davon, was die Wirtschaft macht.
Der Rest der Woche
Die Erstanträge auf Arbeitslosenhilfe werden für Donnerstag um 12:30 GMT bei 210K nach 209K erwartet, zusammen mit einer Umfrage der Philadelphia Fed zum verarbeitenden Gewerbe, die nach 41,4 bei 25 erwartet wird, was innerhalb eines einzigen Monats einen deutlichen Rückgang bedeuten würde. Um 15:10 GMT spricht ein regionaler Fed-Präsident. Am Freitag werden um 13:45 GMT die vorläufigen August-Einkaufsmanagerindex-(EMI)-Umfragen von S&P Global veröffentlicht, wobei für das verarbeitende Gewerbe 53,8 nach 53,9 und für den Dienstleistungssektor 54 nach 54,6 erwartet werden, gegenüber einem vorherigen Gesamtwert von 54,5.
Niveaus
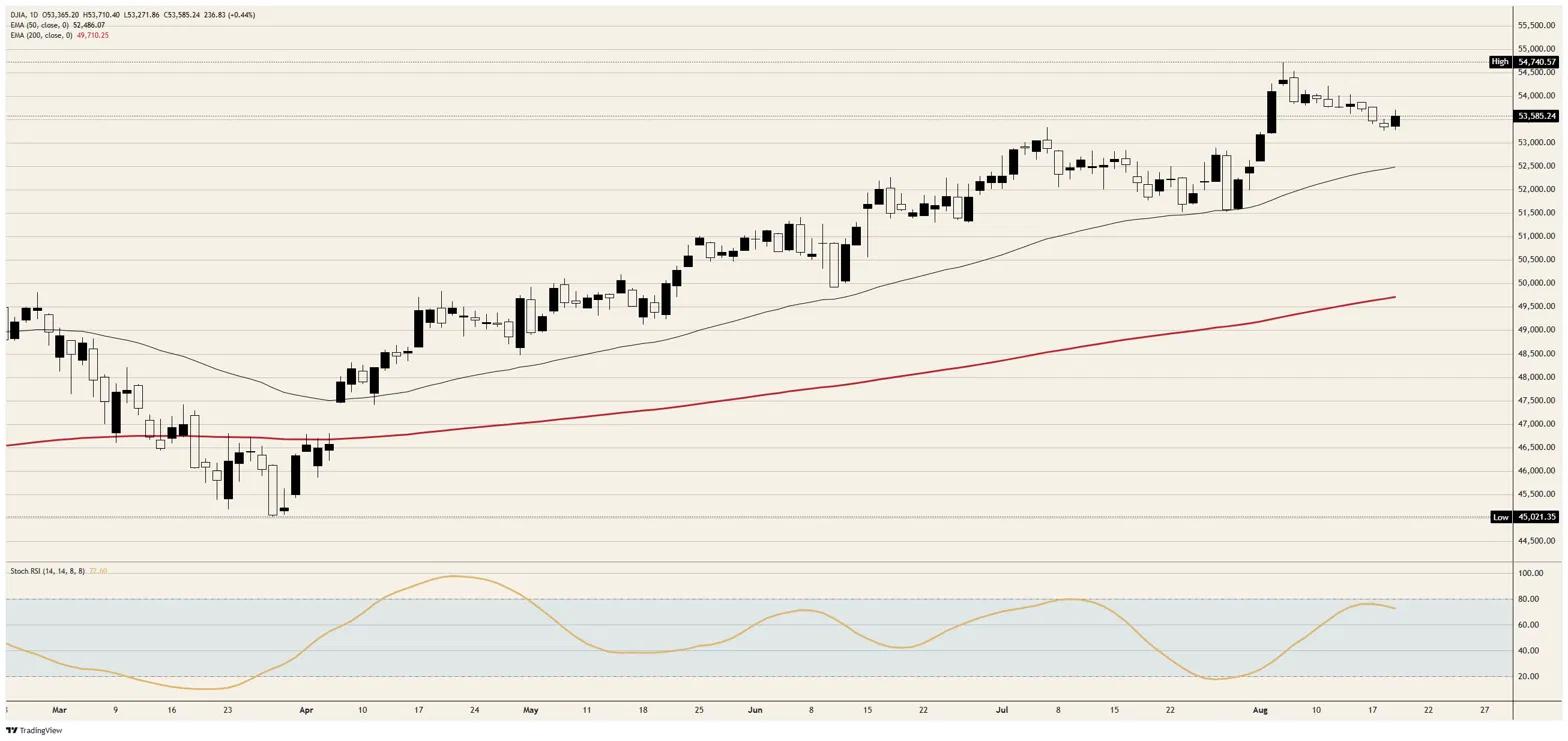
Widerstand: Knapp über 53.700 deckelt die Sitzung bislang, und der Bereich um 53.800 darüber hat seit Mitte des Monats jeden Versuch abgewehrt. Darüber markiert 54.100 die frühe August-Kante, während das Rekordhoch knapp unter 54.750 liegt.
Unterstützung: Der Bereich um 53.250 hielt das Sitzungstief, mit dem Bereich um 53.200 direkt darunter und der 53.000-Marke danach. Der 50-Tage Exponential Moving Average (EMA) nahe 52.500 ist die erste strukturelle Unterstützung und steigt, während der 200-Tage-EMA weit darunter bei etwa 49.700 liegt.
Tendenz: Bärisch, solange der Bereich um 53.800 deckelt. Der tägliche Stochastic Relative Strength Index (Stoch RSI) bei 72,60 ist in das obere Band gestiegen, ohne dass der Index ein neues Hoch erreicht hat, und eine Rallye, die mit einer Ankündigung statt mit Nachfrage gekauft wird, ist die schwächste verfügbare Variante. Ziele sind der Bereich um 53.200 und danach die 53.000-Marke. Die These wird mit einem Tagesschluss über 53.900 widerlegt.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





