Dow Jones Industrial Average gibt einen durch schwache Inflation ausgelösten Anstieg angesichts steigender Renditen wieder ab
- DJIA schließt auf seinem Tagestief, knapp unter 51.000, während die 10-jährige Rendite sich 5,30% nähert.
- Ein Verlust von 4,3% im September gegenüber 0,5% beim S&P 500.
- Nonfarm Payrolls am Freitag fällig, Prognose bei 90K nach 162K.


Die Rendite 10-jähriger US-Staatsanleihen stieg am Mittwoch auf fast 5,30% und damit auf den höchsten Stand seit 2007, am selben Tag, an dem die US-Inflation unter den Prognosen ausfiel. Der Dow Jones Industrial Average legte nach der Inflationsveröffentlichung zu, gab im weiteren Verlauf der Sitzung nach und schloss auf seinem Tagestief, knapp unter 51.000. Das ist der niedrigste Schlussstand des Index seit mehr als drei Monaten.
Der September kostete den Dow 4,3%, gegenüber einem Rückgang von 0,5% beim S&P 500, und der Index verlor im dritten Quartal 2,7%, während sowohl der S&P 500 als auch der Nasdaq Composite zulegten. Im Dow sind deutlich weniger der Technologiewerte vertreten, die angesichts der geringeren Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober zulegten. Es war dieselbe Wirtschaft und dieselbe Fed, und der Dow verlor im September mehr als achtmal so viel wie der breitere Index.
Anleihen fielen trotz der Inflationszahl, die sie eigentlich hätte stützen sollen
Die Preise für den Kernindex der persönlichen Konsumausgaben (PCE), das von der Fed bevorzugte Inflationsmaß, stiegen im August um 0,2% gegenüber einer Prognose von 0,3%, und die Jahresrate blieb bei 3% gegenüber einer Prognose von 3,3%. Laut dem FedWatch-Tool der CME senkten Futures die Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober von etwa 51% am Dienstag auf rund 35%, obwohl weiterhin eine Zinserhöhung im Dezember erwartet wird.
Die übrigen Daten vom Mittwoch fielen heiß aus. Die Zahl der privaten Beschäftigten von Automatic Data Processing (ADP) lag bei 90K gegenüber einer Prognose von 70K, und der Chicago Purchasing Managers Index (PMI) sprang von 47,1 auf 58,8. Händler verkauften Staatsanleihen angesichts der Stärke, und eine höhere 10-jährige Rendite wirkt sich auf die Hypotheken-, Auto- und Unternehmenskreditzinsen aus, von denen die Industrie- und Konsumwerte des Dow abhängen. Die 10-jährige Rendite schloss höher an einem Tag, an dem die US-Inflation niedriger ausfiel, was dem Gegenteil dessen entspricht, wie eine schwache Inflationszahl eigentlich wirken sollte.
Die Oktober-Wahrscheinlichkeiten werden mit den Arbeitsmarktzahlen vom Freitag neu eingepreist
Der Index des Institute for Supply Management (ISM) für das verarbeitende Gewerbe wird am Donnerstag um 14:00 GMT veröffentlicht, erwartet wird ein Wert von 55 nach 54,6, und fünf Fed-Vertreter sollen am selben Tag sprechen. Die Nonfarm Payrolls folgen am Freitag um 12:30 GMT, erwartet werden 90K nach 162K, wobei die Arbeitslosenquote voraussichtlich bei 4,1% verharren wird. Eine starke Zahl würde die Oktober-Wahrscheinlichkeiten und die 10-jährige Rendite wieder nach oben treiben, und genau die Rendite war es, mit der der Dow den gesamten September gehandelt wurde.
Der Präsident der Minneapolis Fed, Kashkari, sagte nach Börsenschluss, dass eine Inflation nahe 3% immer noch zu hoch sei und dass die neuen Daten daran nichts geändert hätten. Wörtlich genommen hat die Argumentation der Fed für eine Zinserhöhung trotz einer schwachen Inflationszahl Bestand gehabt, und Futures-Händler senkten die Oktober-Wahrscheinlichkeit auf derselben Zahl dennoch um etwa ein Drittel.
Niveaus nach dem Bruch des September-Bodens
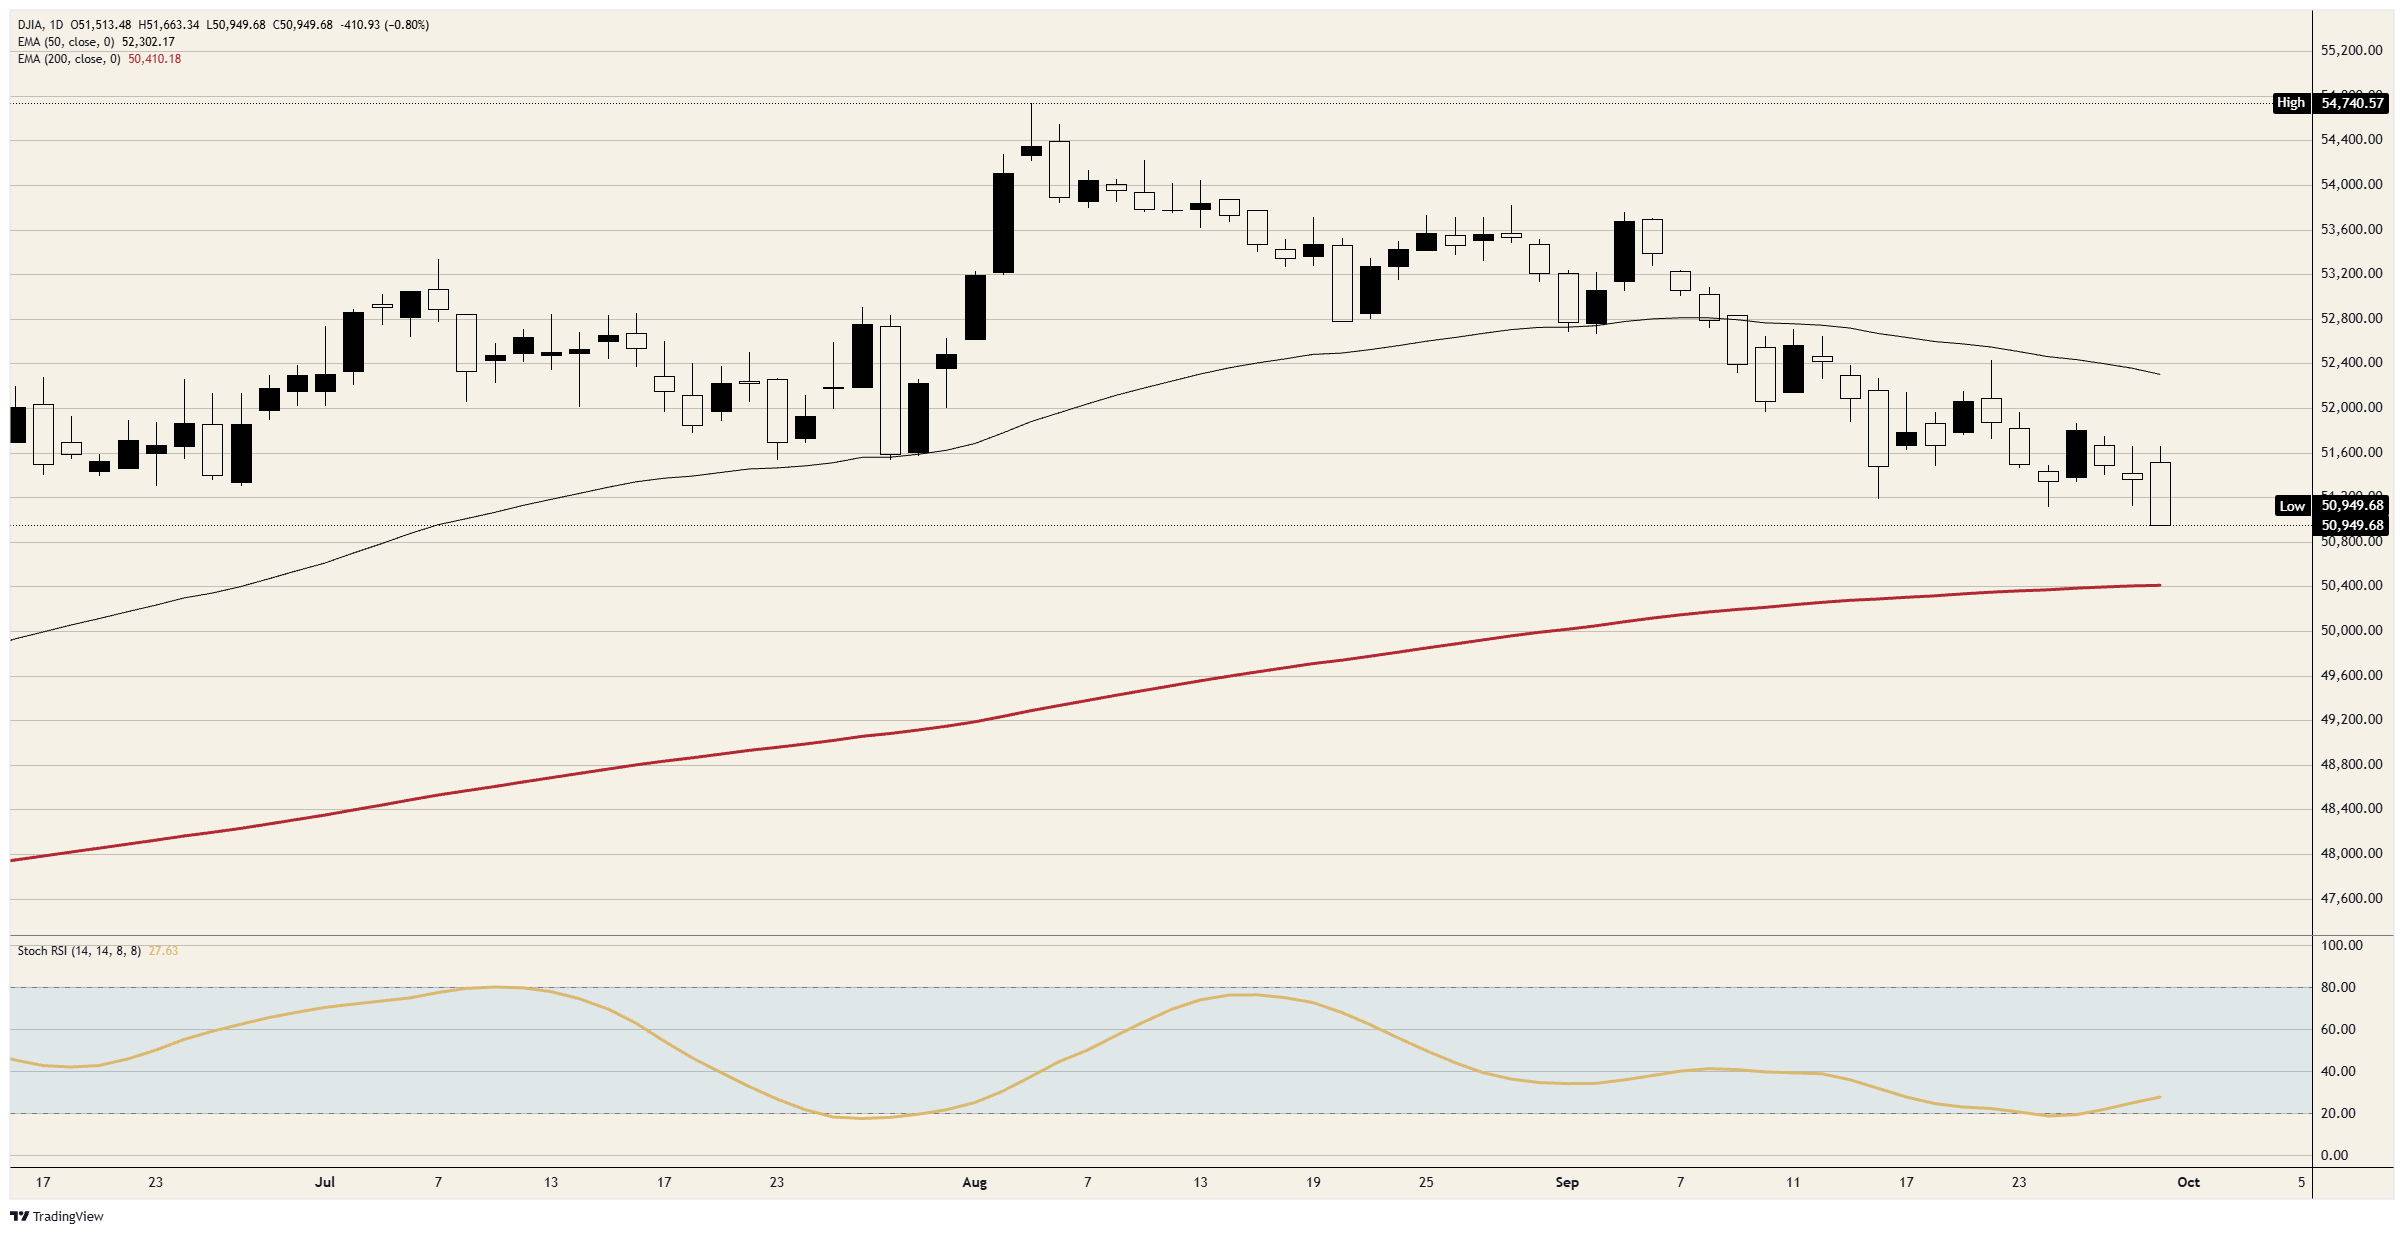
Widerstand: 51.100 ist der September-Boden, den der Index vor dem Schlusskurs am Mittwoch darunter bei drei Tests gehalten hatte. Das Tageshoch vom Mittwoch, knapp unter 51.700, ist der Punkt, an dem die Rallye nach der Veröffentlichung der Inflationsdaten auslief.
Unterstützung: Der Schlusskurs vom Mittwoch auf dem Tagestief, knapp unter 51.000, ist die erste Marke. Der 200-Tage Exponential Moving Average (EMA) nahe 50.400 folgt als Nächstes, und der Index hat seit mindestens Mitte Juni in jeder Sitzung darüber geschlossen, mit 50.000 darunter.
Bias: Eher short, solange 51.100 auf Schlusskursbasis deckelt, mit Blick zunächst auf 50.400 und danach auf 50.000. Das Momentum im täglichen Stochastic Relative Strength Index (Stoch RSI) liegt bei etwa 28 und dreht vom unteren Bereich nach oben, sodass ein erneuter Test von 51.100 eher zur Einschätzung passen würde, als sie zu widerlegen. Ein täglicher Schlusskurs über 51.700 beendet die Short-Position.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





