Dow Jones Industrial Average entgeht einer Zinserhöhung im Dezember, Preise bleiben bestehen
- Der DJIA notiert nahe 54.000, rund 800 Punkte unter dem Rekord dieser Woche.
- Die Payrolls für Juli fielen um 23K gegenüber einem Konsens von 80K aus, also um 103K unter den Erwartungen.
- Der Dezember weist eine Nullwahrscheinlichkeit auf, dass die aktuelle Spanne Bestand hat.

Der amerikanische Arbeitsmarkt schrumpfte im Juli, und der Dow Jones Industrial Average reagierte mit einem Plus von rund 65 Punkten, also einem Zehntelprozent, und notierte am Nachmittag nahe 54.000. Das Sitzungshoch knapp über 54.100 wurde in den Minuten nach der Veröffentlichung um 12:30 GMT erreicht und seitdem nicht übertroffen. Das ist die gesamte Reaktion der Aktien auf den Rückgang der Payrolls.
Eine als Kehrtwende verkleidete Verschiebung
Die Zins-Futures reagierten zwar auf die Zahl, aber nur in eine Richtung, nämlich nach außen. Für die Sitzung am 16. September wird nun eine Wahrscheinlichkeit von 44,1% für eine Anhebung um einen Viertelpunkt eingepreist, gegenüber 55,9% für ein Halten, nach 59,2% vor einer Woche. Der Wert für den 28. Oktober fiel im selben Zeitraum von 88,0% auf 68,5%.
Was sich nicht bewegt hat, ist das Ziel. Am 9. Dezember hat die aktuelle Spanne von 3,50% bis 3,75% eine Wahrscheinlichkeit von null, was bedeutet, dass ein Viertelpunkt bis zum Jahresende weiterhin vollständig eingepreist ist, genau wie vor dem Einbruch des Arbeitsmarkts. Das einzige echte Opfer war die zweite Anhebung, deren Dezember-Schwanz sich von 31,3% auf 14,4% halbierte. Der Zeitplan hat sich verschoben, der geldpolitische Pfad nicht.
Das lange Ende fiel nicht aus Feierlaune
Der Anleihemarkt teilte den Bericht sauber nach Laufzeiten auf. Zweijährige Notes, die die nächsten beiden Sitzungen und nichts darüber hinaus handeln, legten um mehr als vier Basispunkte auf 4,204% zu und erreichten die niedrigste Rendite seit dem 17. Juli. Die 30-jährige Anleihe bewegte sich um weniger als einen einzigen Basispunkt auf 5,208%.
Das ist dieselbe 30-jährige Rendite, die vor einer Woche den höchsten Stand seit 2007 erreicht hatte, und ein klarer Rückgang der amerikanischen Payrolls war ihr fast nichts wert. Zehnjährige Notes gaben kaum einen Basispunkt auf 4,651% nach. Die Zinskurve versteilte sich, weil das kurze Ende glaubt, dass die Fed abwartet, während das lange Ende nicht glaubt, dass dieses Abwarten den Preis des Geldes über 30 Jahre verändert.
Drei der vier Verbesserungen waren Abzüge
Die Arbeitslosenquote fiel von 4,2% auf 4,1% gegenüber einem Konsens, der ein unverändertes Niveau erwartet hatte, und sie fiel, weil die Erwerbsquote auf 61,4% sank, den niedrigsten Stand seit mehr als fünf Jahren. Die breitere U6-Unterbeschäftigungsquote verbesserte sich überhaupt nicht und verharrte bei 7,9%. Eine Arbeitslosenquote, die sinkt, weil Menschen aufhören zu suchen, ist kein Arbeitsmarkt, der sich erholt.
Das Lohnwachstum kühlte sich auf 3,2% im Jahresvergleich ab, nach erwarteten 3,5%, wobei der vorherige Wert auf 3,4% nach unten revidiert wurde und die Payrolls für Juni auf 20K von den zunächst gemeldeten 57K gekürzt wurden. Ankündigungen von Entlassungen liegen nahe einem Zweijahrestief, und genau das ist der wichtige Hinweis: Es handelt sich eher um einen Einstellungsstopp als um eine Entlassungswelle. Eingefrorene Märkte brauchen deutlich länger zum Auftauen als zum Brechen.
Der Rekord kam vor dem Grund
Der Index verzeichnete Anfang dieser Woche ein Rekordhoch knapp unter 54.750 und steuert auf den zweiten Wochengewinn in Folge zu, nahe 1.500 Punkten und rund 3 %. Fast nichts von diesem Anstieg war ein Trade auf den Arbeitsmarkt, denn die Arbeitsmarktdaten lagen erst am Freitagmorgen vor. Es war eine Wette auf die Wiedereröffnung der Straße von Hormus.
Der Reopening-Trade, der diese Rekorde aufgebaut hat, bleibt eine Prognose und keine Tatsache. Teheran und Maskat stehen kurz vor einem Transitrahmen, den iranische Vertreter einräumen, dass er die Wasserstraße allein nicht wieder öffnen würde, Teheran bestreitet direkte Verhandlungen mit Washington, und am Dienstag passierten acht Schiffe die Straße von Hormus gegenüber etwa 100 pro Tag vor dem Krieg. Rohöl nahe 78,00 USD preist ein Ergebnis ein, das die Schifffahrtsdaten nicht geliefert haben.
Zwei Veröffentlichungen liegen zwischen hier und September
Da es im August keine Sitzung gibt, muss die Entscheidung vom 16. September noch einen weiteren Arbeitsmarktbericht und den Verbraucherpreisindex (VPI) vom Mittwoch verarbeiten, nachdem eine Rede um 14:00 GMT am Freitag vom Kalender als neutral eingestuft wurde. Für die Gesamtinflation wird ein Anstieg um 0,1% MoM gegenüber -0,4% im Juni erwartet, während die Jahresrate von 3,5% auf 3,4% nachgeben dürfte, während für die Kerninflation 0,2% MoM und 2,5% YoY erwartet werden.
Am Donnerstag folgt der Erzeugerpreisindex (EPI) mit 0,1% MoM nach -0,3%, und am Freitag stehen Einzelhandelsumsätze sowie ein Michigan-Stimmungswert an, der laut Prognose von 55,2 auf 54 sinken soll. Die in dieser Umfrage enthaltenen Inflationserwartungen, die bei 4,2% für ein Jahr und 3,3% für fünf Jahre verankert sind, entscheiden darüber, ob der Münzwurf im September erneut zu einer Zinserhöhung wird. Nichts im Arbeitsmarktbericht vom Freitag hat sie beeinflusst.
Niveaus und Tendenz
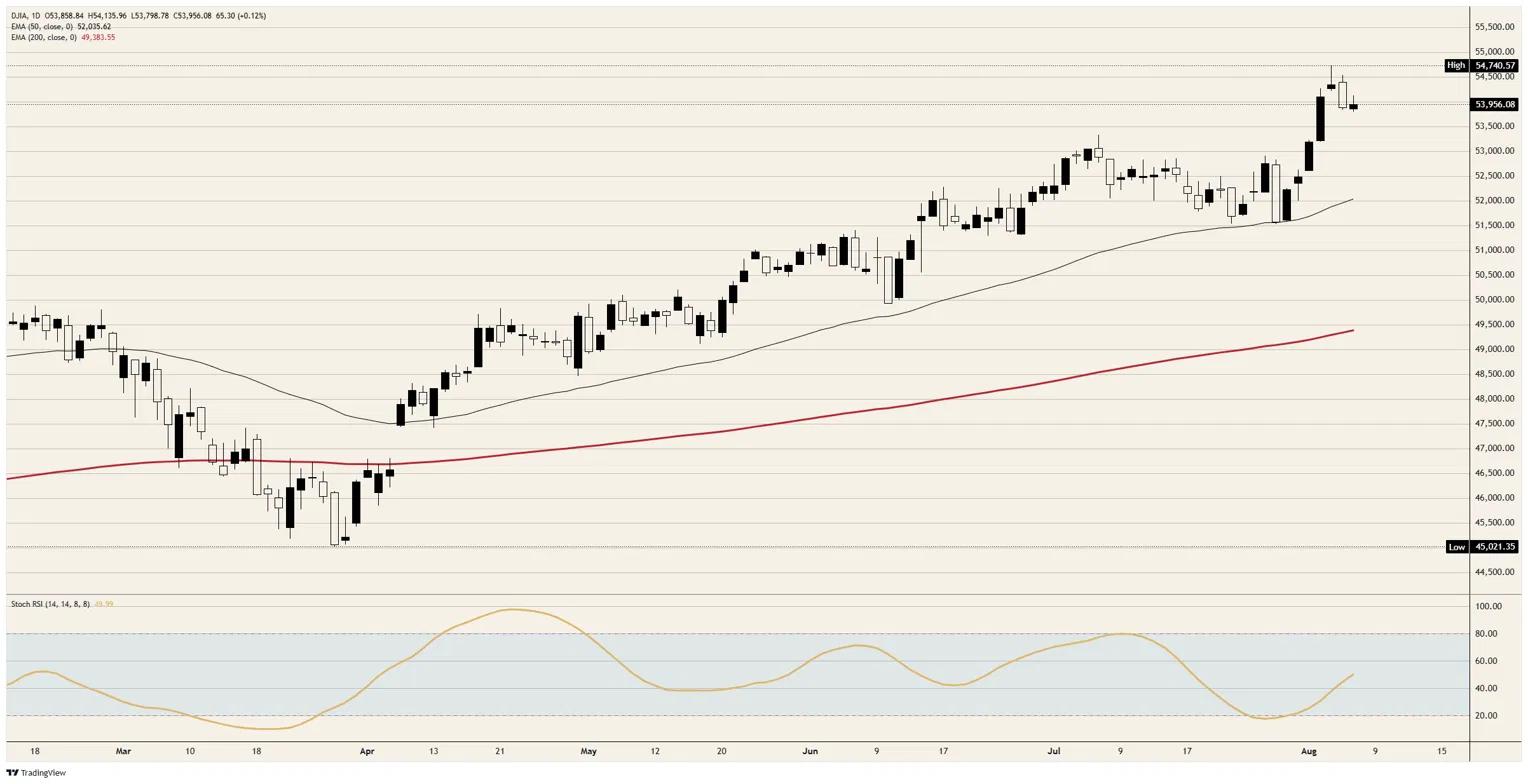
Widerstand: Das Sitzungshoch knapp über 54.100 ist die erste Hürde, und die Erholung am Nachmittag blieb knapp darunter stehen. Darüber bleibt nur noch das Rekordhoch knapp unter 54.750 als Struktur, während 54.000 als Marke fungiert, um die der Index handelt, statt sie klar zu durchbrechen.
Unterstützung: Der Bereich um 53.800 hält sowohl das nächtliche Tief als auch den Boden des Ausverkaufs zur Kassamarkteröffnung, was ihn zum einzigen Niveau macht, das diese Sitzung tatsächlich getestet hat. Darunter dünnt sich der Handel in Richtung des Bereichs um 53.500 aus, und es gibt keine strukturelle Unterstützung bis zum 50-Tage Exponential Moving Average (EMA) nahe 52.000.
Tendenz: Bullisch, solange der Bereich um 53.800 hält, mit dem Rekord knapp unter 54.750 als Ziel und einem täglichen Stochastic Relative Strength Index (Stoch RSI) nahe 50, der Spielraum in beide Richtungen lässt. Ein Tagesschluss unter 53.800 öffnet den Bereich um 53.500 und macht aus den Rekorden dieser Woche einen Fehlausbruch.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.