Der neuseeländische Dollar hat nichts mehr zu gewinnen
- NZD/USD hält sich nach vier Sitzungen mit tieferen Hochs über 0,5900.
- Die RBNZ-Entscheidung am Mittwoch wird im Konsens bei 2,75% gesehen, nach zuvor 2,50%.
- Die Preisbildung für eine Fed-Zinserhöhung im September liegt bei rund 65% und damit etwa doppelt so hoch wie vor einer Woche.

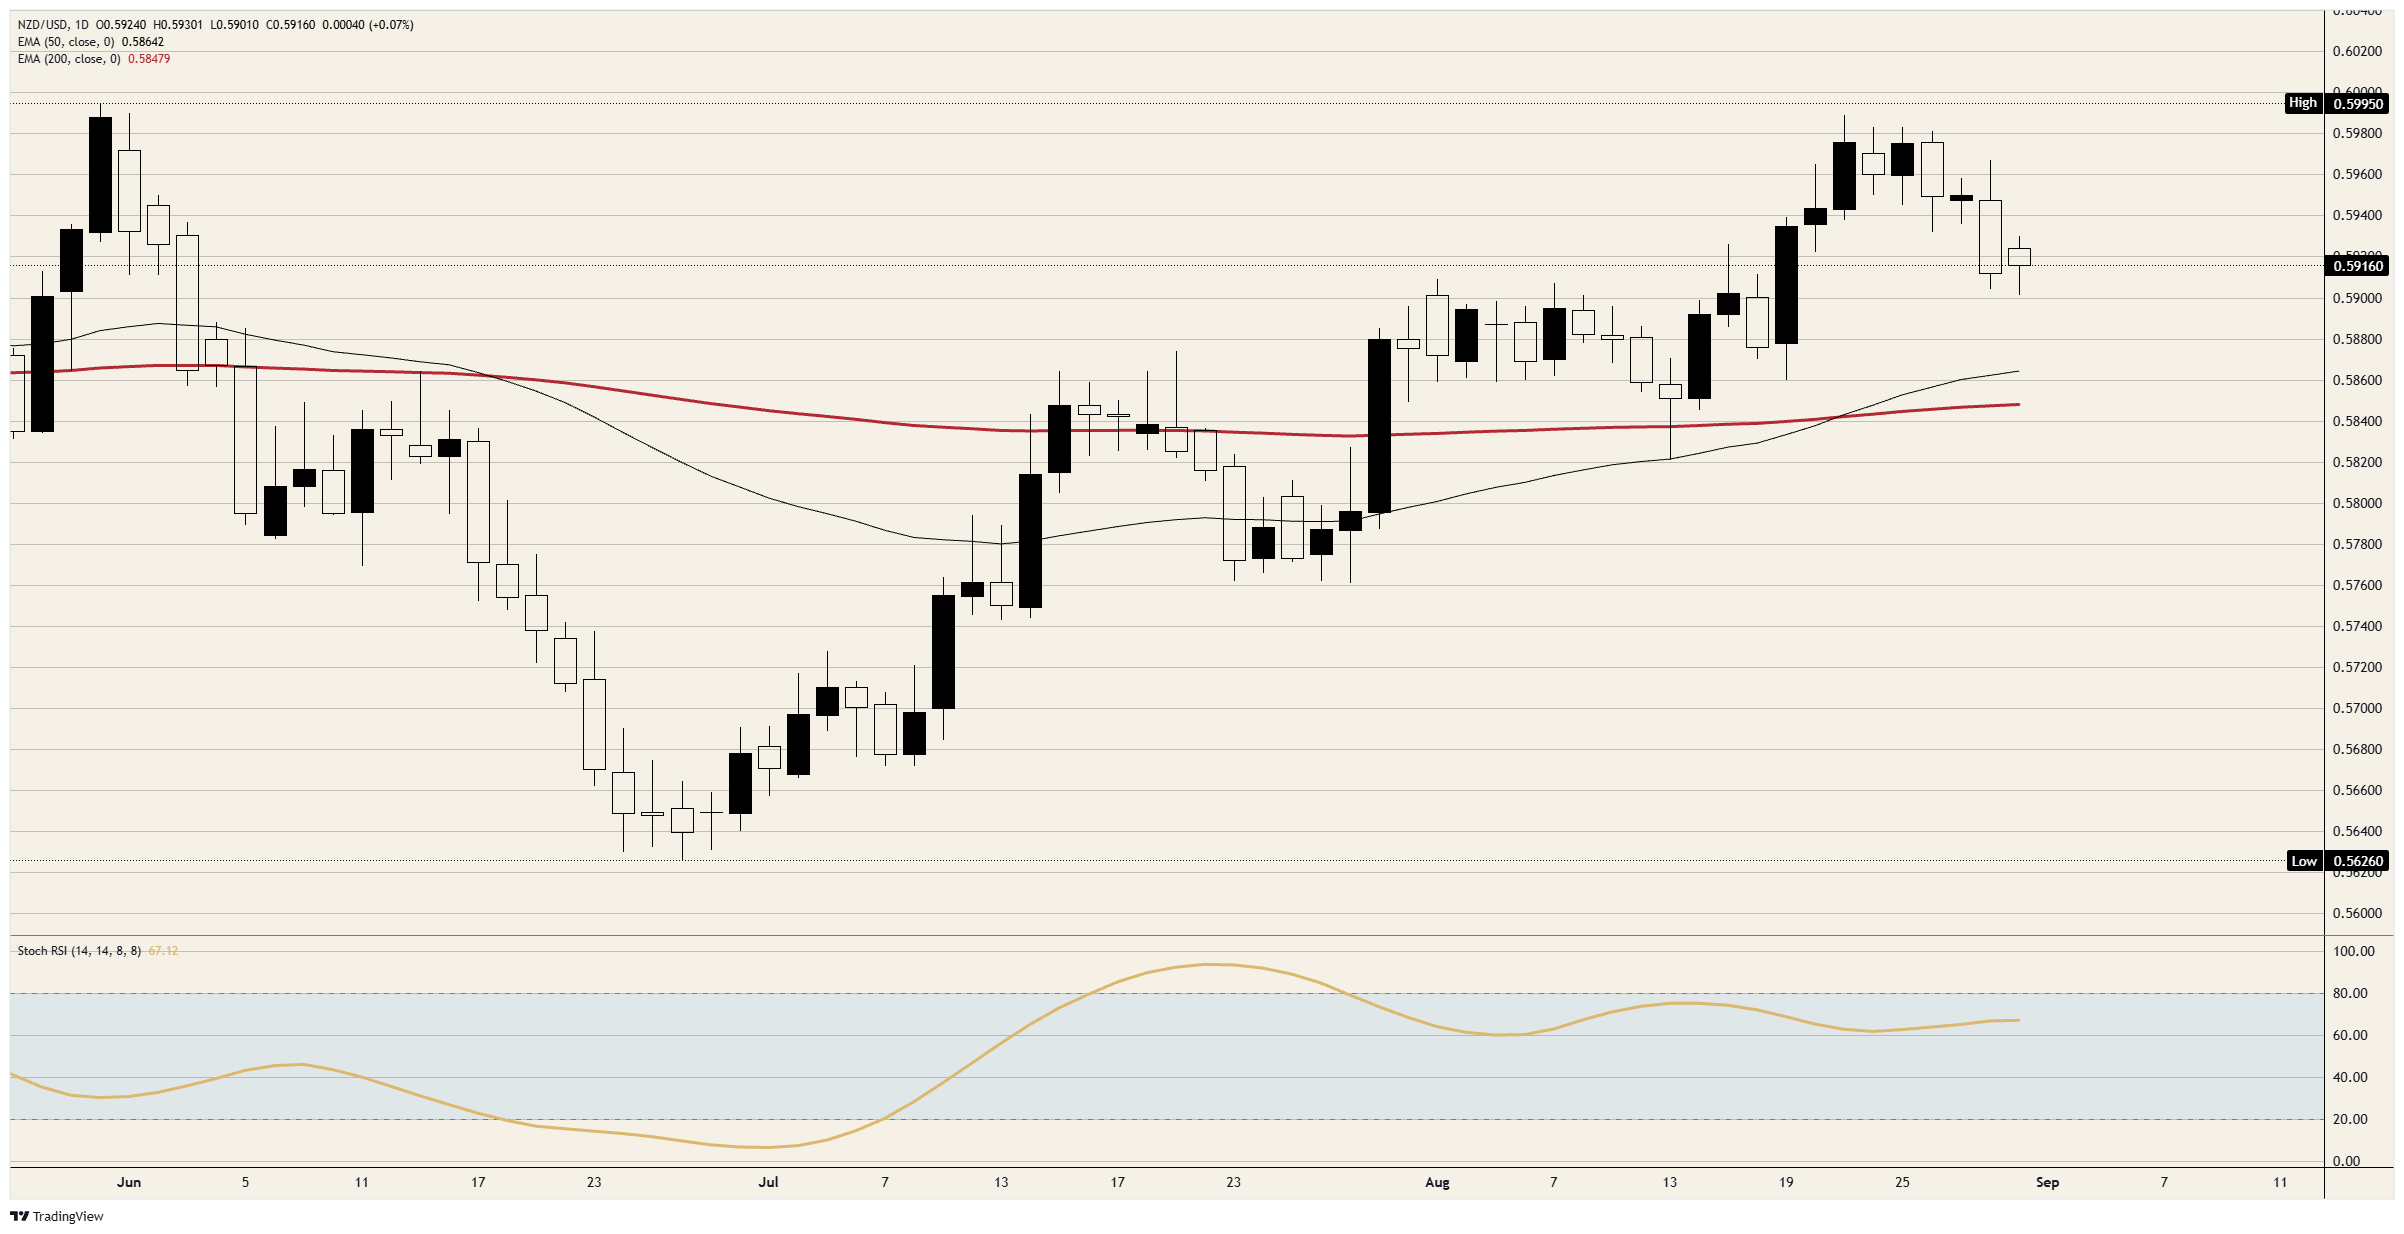
NZD/USD notiert am Montag etwas über 0,5900, kaum verändert im Tagesverlauf und rund siebzig Pips unter dem Ende-August-Hoch, das knapp unter 0,6000 zum Stillstand kam. Auf dieses Hoch folgten vier aufeinanderfolgende tiefere Hochs, und das Tagestief hat bislang die Marke von 0,5900 gehalten, ohne dass ein Versuch unternommen wurde, 0,5950 zurückzuerobern. Sowohl der 50-Tage-Exponential Moving Average (EMA) als auch der 200-Tage-Durchschnitt konvergieren darunter nahe 0,5850.
Das einzige echte Ereignis des Tages spielte sich anderswo ab
Der Handel am Montag wurde eher am Golf als durch etwas Inlandsspezifisches bestimmt. US-Streitkräfte griffen am Sonntag iranische Raketenwerfer auf der Insel Larak an, der erste bestätigte amerikanische Angriff auf iranische Stellungen seit einem Monat, und Teheran reagierte gegen US-Stützpunkte in Jordanien. Rohöl legte angesichts der Eskalation um mehr als 2% zu, und die länger laufenden Renditen von US-Staatsanleihen stiegen mit.
Der neuseeländische Dollar befindet sich darin in einer unangenehmen Lage, denn eine höhere Energierechnung bedeutet importierte Inflation für ein Land, das fast seinen gesamten Treibstoff einkauft, was dafür spricht, dass die Reserve Bank of New Zealand (RBNZ) restriktiv bleibt, während dieselbe Schlagzeile für eine rohstoffgebundene Hochbeta-Währung ein Risikoaversion-Steuer ist. Die beiden Kräfte neutralisierten sich, und das Paar kam nicht vom Fleck, was angesichts dessen, was am Mittwoch ansteht, ungefähr die richtige Antwort ist.
Die Zinserhöhung ist das am wenigsten interessante Thema am Mittwoch
Die RBNZ hob den Official Cash Rate (OCR) am 8. Juli auf 2,50% an, ihre erste Erhöhung seit 2023, und verkündet am 2. September um 02:00 GMT erneut vor dem Hintergrund eines Konsenses von 2,75%. Inländische Bank-Analysen beschreiben diesen Viertelpunkt als nahezu vollständig eingepreist, wodurch der Entscheidung selbst weitgehend die Fähigkeit genommen wird, die Währung zu bewegen. Übrig bleiben der veröffentlichte Zinsausblick und der Ton der Erklärung.
Die Bandbreite der möglichen Ergebnisse rund um diesen Ausblick reicht von einer Bestätigung der Markterwartung bis hin zu einem Verfehlen. Die beiden am häufigsten beachteten lokalen Einschätzungen stimmen beim Viertelpunkt überein und gehen dann völlig auseinander. Die eine erwartet, dass die Projektionen bis zum Jahresende eine weitere Erhöhung signalisieren und ein veröffentlichter Gipfel nahe 3,3% ausgewiesen wird, also weiterhin unter dem Niveau, das die Märkte als Endzins sehen. Die andere hält zwei weitere Erhöhungen in diesem Jahr für ein Szenario mit geringer Wahrscheinlichkeit und erwartet stattdessen eine Pause zur Lagebeurteilung. Keine dieser Lesarten ist hawkisher als das, was bereits eingepreist ist.
Die andere Hälfte des Paares hörte auf, stillzustehen
Den größten Teil des Augusts war die Zinsgeschichte des Kiwi die einzige, die sich bewegte, weshalb das Paar allein aufgrund der Erwartungen an eine Straffung im Inland um fast einen Cent zulegte. Die Jackson-Hole-Rede des Fed-Vorsitzenden am Freitag stellte das andere Bein neu ein, ohne dass auch nur ein einziger Datenpunkt dahinterstand. Aggregierte Futures-Wahrscheinlichkeiten preisen nun eine Erhöhung am 16. September mit knapp 65% ein, im Oktober mit 92% und im Dezember nahezu ausgeglichen zwischen einer und zwei Erhöhungen.
Der Trade hinter der August-Rallye setzt voraus, dass Neuseeland stärker strafft als die Vereinigten Staaten, nicht nur, dass es strafft. Ein Schritt auf 2,75% lässt den OCR immer noch um drei Viertel Prozentpunkt unter dem unteren Ende der aktuellen US-Zielspanne von 3,50% bis 3,75%, und der Markt erwartet nun, dass diese Untergrenze zwei Wochen nach dem Schritt der RBNZ angehoben wird. Eine so große Lücke schließt sich nur, wenn eine Seite aufhört, und Stand Freitag wird von keiner Seite erwartet, dass sie aufhört. Das ist ein Regimewechsel für ein Paar, das den ganzen August über von einer einzigen Zentralbank gehandelt wurde.
Dienstag übergibt das Paar zunächst an die US-Daten
Die neuseeländischen Baugenehmigungen um 22:45 GMT am Dienstag, nach einem Rückgang von 3,6 % im Vormonat, sind die letzte inländische Veröffentlichung vor der Entscheidung dreieinviertel Stunden später. Nichts in einer monatlichen Baureihe preist eine geldpolitische Sitzung neu ein, und der Kiwi wird um 02:00 GMT eintreffen und alles mitbringen, was ihm die US-Sitzung mit auf den Weg gibt.
Die US-Sitzung ist der Ort, an dem die Woche ihre erste Botschaft sendet, und sie tut dies früh. Der Einkaufsmanager-Index (EMI) für das verarbeitende Gewerbe des Institute for Supply Management (ISM) wird um 14:00 GMT veröffentlicht, bei einem Konsens von 55,2 nach zuvor 55,6, wobei die gezahlten Preise bei 72 gegenüber 71,1 liegen und die offenen Stellen im Rahmen der Job Openings and Labor Turnover Survey (JOLTS) bei 7,3 Millionen. Am Mittwoch folgen die Beschäftigungszahlen des privaten Sektors mit 47K, und am Freitag stehen die Nonfarm Payrolls bei einem Konsens von 58K gegenüber einem Rückgang von 23K, die Arbeitslosenquote bei 4,1 % und die durchschnittlichen Stundenlöhne bei 0,3 % MoM.
Niveaus
Widerstand: 0,5950 hat den vier Sitzungen andauernden Rückgang begrenzt und ist die erste Hürde auf dem Weg zurück. Darüber liegt das Hoch von Ende August knapp unter 0,6000, die Marke, die sowohl die Juni-Rallye als auch die August-Rallye gestoppt hat.
Unterstützung: Die Marke von 0,5900 ist die nahe Unterstützung und hat das Tagestief gehalten. Darunter umfasst der Bereich um 0,5850 sowohl den 50-Tage- als auch den 200-Tage-EMA, und ein Bruch durch diese Zone öffnet den Weg zu 0,5800.
Tendenz: Bärisch. Vier tiefere Hochs vor einer Sitzung, bei der die Zinserhöhung eingepreist ist und erwartet wird, dass der Pfad unter der Marktbepreisung liegen wird, sind ein einseitiges Setup, und die Dollar-Seite wurde am Freitag hawkish neu eingepreist, ohne dafür Daten zu benötigen. Ungültig bei einem Tagesschluss über 0,5950.
NZD/USD Tageschart
Neuseeländischer Dollar - Häufig gestellte Fragen (FAQ)
Der neuseeländische Dollar wird stark durch die Gesundheit der neuseeländischen Wirtschaft sowie den Einfluss Chinas, des größten Handelspartners des Landes, geprägt. Auch die Preise für Milchprodukte, Neuseelands wichtigstem Export, spielen eine zentrale Rolle.
Die Reserve Bank of New Zealand (RBNZ) strebt eine Inflationsrate von 1-3 % an und setzt entsprechende Zinssätze fest. Bei hoher Inflation erhöht die RBNZ die Zinsen, um die Wirtschaft abzukühlen, was den Neuseeland-Dollar (NZD) stützt. Niedrige Zinsen hingegen schwächen den NZD. Auch die Zinsdifferenz zu den USA spielt eine wichtige Rolle im Währungspaar NZD/USD.
Die Veröffentlichung makroökonomischer Daten in Neuseeland ist ein entscheidender Indikator für den Zustand der Wirtschaft und hat direkte Auswirkungen auf den Wert des neuseeländischen Dollars (NZD). Eine robuste Wirtschaft, geprägt von starkem Wachstum, niedriger Arbeitslosigkeit und hoher Zuversicht, wirkt sich positiv auf den NZD aus. Ein solides Wirtschaftswachstum zieht ausländische Investitionen an und könnte die Reserve Bank of New Zealand dazu bewegen, die Zinssätze anzuheben – insbesondere, wenn diese Dynamik mit einem Anstieg der Inflation einhergeht. Schwache Wirtschaftsdaten hingegen könnten den NZD unter Druck setzen und zu einer Abwertung führen.
Der neuseeländische Dollar (NZD) zeigt typischerweise Stärke in Phasen eines "Risk-on"-Marktumfelds, wenn Anleger von einem geringen Risiko und positiven Wachstumsaussichten ausgehen. In solchen Zeiten profitieren Rohstoffe und sogenannte Rohstoffwährungen wie der Kiwi von einer optimistischeren Einschätzung. Im Gegenzug gerät der NZD in Zeiten wirtschaftlicher Unsicherheit oder Marktturbulenzen unter Druck, da Investoren vermehrt risikoreiche Anlagen abstoßen und sich in stabilere, sichere Häfen zurückziehen.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





