Der japanische Yen ist der Grund für seine eigene Zinserhöhung
- USD/JPY handelt nahe 159,00 und damit fast vier Yen über seinem August-Tief.
- Die Importe im Juli stiegen im Jahresvergleich um 27,8% und übertrafen damit die Exporte mit 23,2%.
- Der Konsens für die Kerninflation im Juli liegt bei 1,8% im Jahresvergleich und damit weiterhin unter dem 2%-Ziel.

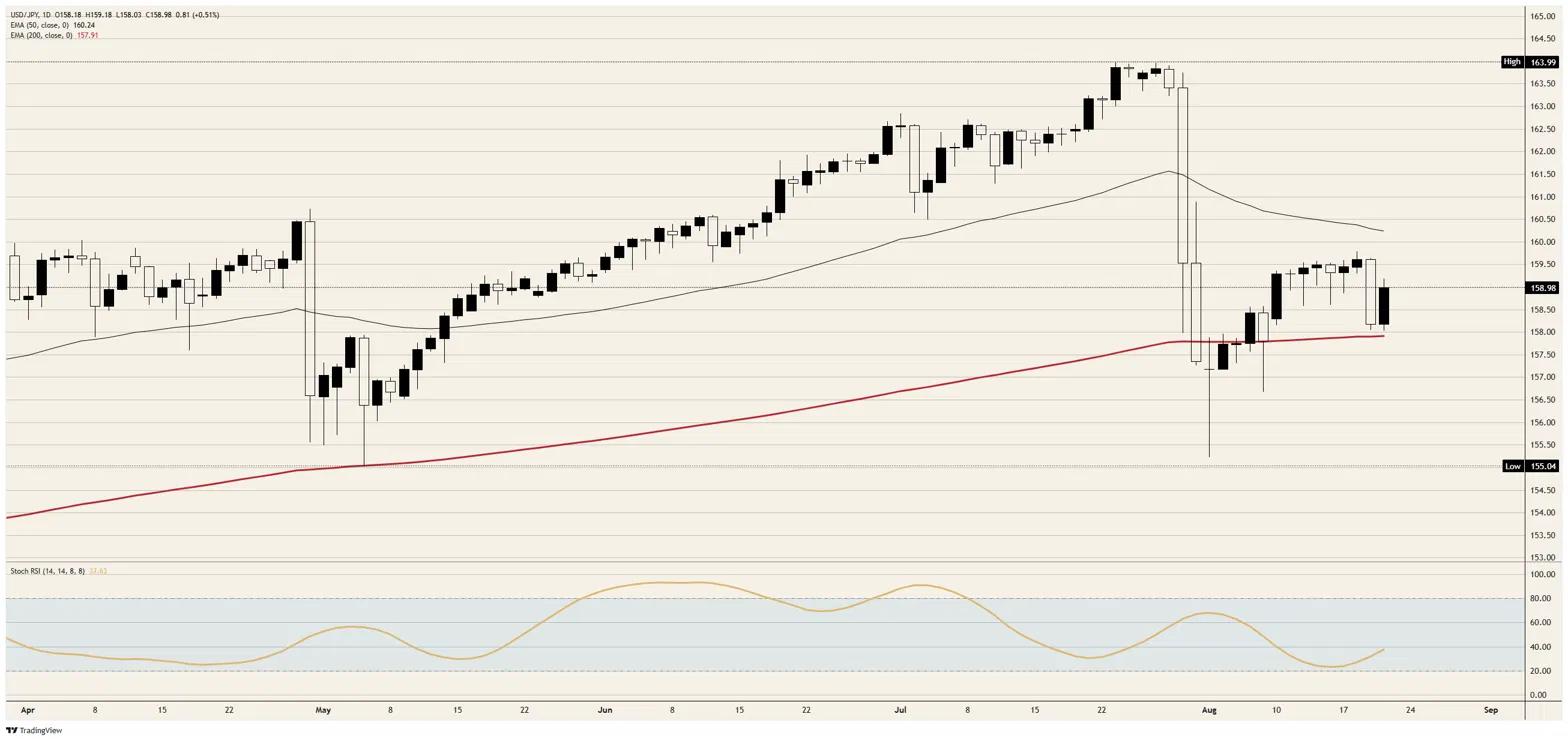
USD/JPY handelt spät in der Sitzung nahe 159,00, 0,5% höher im Tagesverlauf und etwas mehr als einen Punkt über einem steigenden 200-Tage-Exponential Moving Average (EMA) nahe 158,00. Das Paar hat drei Wochen damit verbracht, das wieder aufzubauen, was eine koordinierte Intervention zum Monatswechsel aus ihm herausgenommen hatte, wobei bereits knapp die Hälfte dieser Bewegung wieder zurückgegeben wurde. Der Inflationsbericht Japans für Juli wird am Freitag um 23:30 GMT veröffentlicht, also am Freitagmorgen in Tokio, und er ist nicht der Grund, warum die Bank of Japan sich auf eine Bewegung vorbereitet.
Ein Niveau, keine Politik
Der Einbruch, der die aktuelle Handelsspanne hervorgebracht hat, führte von knapp unter 164,00, einem Niveau, das zuletzt in den 1980er-Jahren gesehen wurde, innerhalb von zwei Sitzungen in den Bereich von 155,00. Die dahinterstehende Operation war gemeinsam, wobei das Finanzministerium Yen zusammen mit dem US-Finanzministerium kaufte, bei dem ersten koordinierten Kauf der Währung seit 1998, mit Ausgaben an einem einzigen Tag, die auf rund 37 Milliarden Dollar geschätzt werden.
Drei Wochen später hat das Paar davon fast vier Yen wieder aufgeholt und notiert etwa fünf Yen unter dem Hoch vor der Intervention. Koordinierte Käufe bewegen ein Niveau, ohne einen Zinsunterschied zu verändern, weshalb der Ankündigungseffekt nach einem festen Zeitplan nachlässt, der zugrunde liegende Fluss jedoch nicht. Der Markt hat diese These nun getestet und die Antwort erhalten, die die Arithmetik nahelegte.
Die Inflation, die Japan niedrig hält
Die Erzeugerpreise stiegen im Juli im Jahresvergleich um 7,2%, während die Verbraucherpreisinflation bei rund 1,7% lag, eine Lücke von mehr als fünf Prozentpunkten zwischen dem, was Unternehmen zahlen, und dem, was der Index ausweist. Diese Differenz ist Politik und nicht Preissetzungsmacht. Seit Mitte März gelten Kraftstoffsubventionen, Benzin- und Stromkosten sind gedeckelt, und die im April eingeführte kostenlose Highschool-Ausbildung wird direkt aus dem gemessenen Warenkorb herausgerechnet.
Die Veröffentlichung am Freitag bringt eine weitere Komplikation mit sich, da es sich um die erste Veröffentlichung auf einem neu basierten Index handelt, der von 2020 auf eine 2025er-Basis umgestellt wurde, eine Revision, die die Juni-Headline bereits um ein Zehntel gekürzt hat. Eine Zentralbank, deren eigener Ausblick für die Kerninflation in der zweiten Hälfte des Geschäftsjahres klar über 2% liegt, wird nun eine Zahl erhalten, die von ihrer eigenen Regierung künstlich niedriger angesetzt wurde, auf einem Warenkorb, den der Markt so noch nicht gesehen hat.
Die Rechnung, die keine Operation bezahlen kann
Die Handelsdaten für Juli machen die Flussseite unmissverständlich deutlich, und sie wirken in beide Richtungen zugleich gegen die Währung. Die Importe stiegen im Jahresvergleich um 27,8% gegenüber einer Prognose von 26,5%, die Exporte um 23,2% gegenüber 19,9%, und die Handelsbilanz für Waren weitete sich auf ein Defizit von knapp 635 Milliarden Yen aus, nach fast 410 Milliarden im Vormonat. Eine Volkswirtschaft, die nahezu ihren gesamten Energiebedarf zu Kriegszeiten importiert, erzeugt jeden Monat, in dem sie offen bleibt, eine strukturelle Nachfrage nach Fremdwährungen.
Der Teil, den eine Spot-Operation nicht erreichen kann, ist die Höhe dieser Rechnung. Der Kauf von Yen am Markt verändert den Preis, zu dem die Importrechnung bezahlt wird, nicht aber deren Umfang, und die Störung der Golfversorgung, die sie aufgebläht hat, zeigt keine Anzeichen einer Entspannung. Solange das Defizit anhält, verteidigt die Intervention ein Niveau gegen einen Fluss, der sich in einem monatlichen Zyklus immer wieder aufbaut.
Was der Freitag tatsächlich entscheidet
Die Veröffentlichung des nationalen Verbraucherpreisindex (VPI) um 23:30 GMT weist für den Kernindex ohne frische Lebensmittel einen Konsens von 1,8 Prozent nach zuvor 1,6 Prozent auf, während der Gesamtindex zuvor bei 1,7 Prozent lag und die Kennzahl ohne Lebensmittel und Energie ebenfalls bei 1,7 Prozent. Ein Kernwert von 1,8 Prozent wäre ein Sechs-Monats-Hoch und läge dennoch unter dem Zielwert, was genau das Problem dabei ist, den Freitag als geldpolitischen Auslöser zu lesen.
Die Preisbildung sieht vor dem Treffen am 17. und 18. September eine Zinserhöhung mit einer Wahrscheinlichkeit von knapp 80 Prozent ein, nach rund 65 Prozent in der ersten Woche des Monats. Reuters-Quellen zufolge erwägt die Bank of Japan nicht nur einen frühen Schritt, sondern auch eine schnellere Abfolge als ihr jüngstes Tempo von etwa zwei Erhöhungen pro Jahr, unter Verweis auf Preisdruck im Nahen Osten, die weltweite Nachfrage nach Kapazitäten für künstliche Intelligenz und den eigenen Rückgang der Währung. Keiner dieser drei Faktoren ist eine Geschichte der inländischen Nachfrage, und genau das ist der Hinweis in einer Entscheidung, die als Reaktion auf die Inflation dargestellt werden wird.
Die vorläufigen amerikanischen Einkaufsmanager-Index-(PMI)-Daten um 13:45 GMT sind die einzige weitere Veröffentlichung von Bedeutung, wobei für das verarbeitende Gewerbe 53,8 nach 53,9 und für den Dienstleistungssektor 54 nach 54,6 erwartet werden. Das Jackson-Hole-Symposium ab dem 27. August ist das nächste Ereignis mit dem Gewicht, das das Zinsgefälle klar neu ausrichten könnte, was den Freitag zu einer Sitzung auf der Japan-Seite in einem Paar macht, das den Großteil des Jahres die andere Seite gehandelt hat.
Technische Lage
Widerstand: Das Sitzungshoch knapp über 159,00 ist die erste Marke, 159,50 die nächste, und der fallende 50-Tage-EMA knapp über 160,00 ist das Niveau, das darüber entscheidet, ob die Intervention vollständig zurückgenommen wurde.
Unterstützung: Die Marke von 158,00 liegt zwischen einem Sitzungstief knapp darüber und dem steigenden 200-Tage-EMA knapp darunter, was dieses Band vor 157,00 zur einzigen Verteidigung mit Struktur im Hintergrund macht.
Tendenz: Bullisch, solange 158,00 hält, mit 159,50 als Ziel und dem 50-Tage-EMA nahe 160,00 dahinter. Der tägliche Stochastik Relative Strength Index (Stoch RSI) nahe 38 und nach oben drehend lässt Spielraum nach oben, und ein täglicher Schlusskurs unter 157,50 bringt das Paar unter den 200-Tage-EMA und übergibt die nächste Bewegung zurück an das Finanzministerium.
USD/JPY Tages-Chart
Japanischer Yen - Häufig gestellte Fragen (FAQ)
Der Wert des japanischen Yen hängt stark von der japanischen Wirtschaft, der Geldpolitik der Bank of Japan sowie von den Zinsunterschieden zu den USA ab. Auch das allgemeine Marktumfeld spielt eine Rolle.
Eines der Kernmandate der Bank of Japan ist die Stabilisierung der nationalen Währung, weshalb ihre geldpolitischen Maßnahmen maßgeblichen Einfluss auf den Yen haben. Obwohl direkte Interventionen am Devisenmarkt selten vorkommen, hat die BoJ in der Vergangenheit Schritte unternommen, um den Yen gezielt zu schwächen, meist unter Berücksichtigung der geopolitischen Beziehungen zu ihren Handelspartnern. Die ultralockere Geldpolitik der BoJ, die von 2013 bis 2024 umgesetzt wurde, hat durch eine zunehmende Divergenz gegenüber den geldpolitischen Strategien anderer großer Zentralbanken eine signifikante Abwertung des Yen verursacht. Mit der jüngsten graduellen Straffung dieser expansiven Maßnahmen zeigt der Yen Anzeichen einer Erholung.
Das Festhalten der BoJ an ihrer ultralockeren Geldpolitik hat zu einer zunehmenden Divergenz mit anderen Zentralbanken geführt, insbesondere mit der US-Notenbank. Dies begünstigt eine Ausweitung der Zinsdifferenz zwischen 10-jährigen amerikanischen und japanischen Anleihen, was den US-Dollar gegenüber dem japanischen Yen stärkt.
Der japanische Yen gilt als sogenannte „sichere Hafen“-Währung. In Zeiten von Unsicherheit oder Marktturbulenzen neigen Investoren dazu, ihr Kapital in den Yen umzuschichten, da dieser als stabil und verlässlich gilt. In solchen Phasen steigt der Wert des Yen im Vergleich zu anderen Währungen, die als riskanter eingestuft werden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





