Der Dollar-Index klettert aus einem fiskalischen Loch heraus
- DXY handelt knapp über 99,00 und wird vom 200-Tage-EMA nahe 99,75 gedeckelt.
- Die Wahrscheinlichkeit einer Zinserhöhung im September liegt bei 40,14 % und damit unter einem Münzwurf vom 10. August.
- Das Dreimonatstief wurde durch eine Ausweitung der Treasury-Rückkäufe ausgelöst, nicht durch einen Fed-Schritt.

Der Dollar Index handelt knapp über 99,00 und rund ein Viertelprozent höher, nachdem er nach 14:00 GMT sein Hoch knapp unter 99,25 markiert hatte und dieses seitdem nicht erneut getestet hat. Die Nachfrage setzte um 12:30 GMT ein, als die Gesamtpreise der Personal Consumption Expenditures (PCE) im Jahresvergleich um 3,7 % stiegen, gegenüber einem Konsens von 3,6 %. Dies als Zeichen zu deuten, dass der Zinsmarkt sich für September neu aufstellt, wäre ein Fehler, denn der Zinsmarkt hat in diesem Monat das Gegenteil getan.
Die Kurve hat das Ziel nach unten angepasst und am Termin festgehalten
Die aggregierten Sitzungswahrscheinlichkeiten beziffern eine Zinserhöhung am 16. September nun auf 40,14 % gegenüber 59,86 % für ein Halten, wobei der 28. Oktober kumulativ bei 64,50 % liegt. Für den 9. Dezember besteht keinerlei Wahrscheinlichkeit mehr, dass die aktuelle Spanne von 3,50 % bis 3,75 % das Jahr überdauert, sodass eine Zinserhöhung weiterhin vollständig eingepreist ist. Geändert hat sich alles darüber hinaus.
Der Endzinssatz wurde deutlich nach unten revidiert, wobei eine zweite Zinserhöhung auf die Spanne von 4,00 % bis 4,25 % bis zum 9. Dezember nur noch mit 8,13 % eingepreist ist, gegenüber 24,13 % am 10. August. Die nun auf einem einzigen Feld liegenden 91,87 % sind die stärkste Überzeugung entlang des gesamten Verlaufs. Der Pfad für 2027 sagt dasselbe aus und erreicht im Juni mit zwei Zinserhöhungen einen Höchstwert von 74,50 %, statt der 86,71 %, die noch vor zwei Wochen eingepreist waren.
Das ist die Form eines Marktes, der aufgehört hat, über das Ausmaß zu streiten, und nur noch darüber diskutiert, wann es soweit ist. Seit dem 10. August ist September um rund zehn Punkte gefallen und Oktober um zwölf, wobei das Ziel zusammen mit ihnen nach unten kam, während der Dezember-Zeitpunkt fest verankert blieb. Ein Währungsanstieg auf einen Inflationswert in dieser Konstellation kauft ein Datum, nicht einen Zinssatz.
Der 5-Minuten-Zeitrahmen datiert die gesamte Bewegung auf ein einziges Zeitfenster. Der Spot hielt während der asiatischen und europäischen Handelsstunden eine Spanne von kaum fünfzehn Punkten, zwischen dem Sitzungstief knapp unter 99,00 und einer Obergrenze nahe 99,05, und fiel dann in den Minuten vor der Veröffentlichung wieder in Richtung dieser Untergrenze zurück. Er bewegte sich in der halben Stunde nach 12:30 GMT um fast zwanzig Punkte, legte nach 14:00 GMT noch einmal zehn Punkte bis zum Hoch zu und hat seitdem etwa ein Viertel des Tagesanstiegs wieder abgegeben. Diese Form ist eine Reaktion auf eine Zahl und keine Positionierung für einen geldpolitischen Pfad.
Das Tief, von dem aus er sich erholt, war fiskalisch bedingt
Das Niveau, von dem aus diese Erholung begann, wurde nicht durch eine geldpolitische Entscheidung gesetzt. Der Dollar Index erreichte in der vergangenen Woche den Bereich um 98,50, seinen niedrigsten Stand seit mehr als drei Monaten, nachdem das Finanzministerium sein Rückkaufprogramm für langlaufende Schulden ausgeweitet hatte, um die Kreditkosten niedrig zu halten. Eine operative Ankündigung zum Schuldenmanagement markierte dieses Tief, und die heutige Bewegung macht etwa die Hälfte davon wieder wett.
Die Inkongruenz ist das, was die Währung tatsächlich einpreist, denn die Behörde, die langfristige Kreditkosten senken will, ist dieselbe, deren Defizit sie hoch gemacht hat. Sich in den Markt zu stellen, um eine Rendite zu deckeln, ist die Art von Intervention, die eine Währung historisch eher kostet, als dass sie eine Anleihe rettet, und der Dollar Index markierte innerhalb einer Woche nach der Ankündigung ein Dreimonatstief.
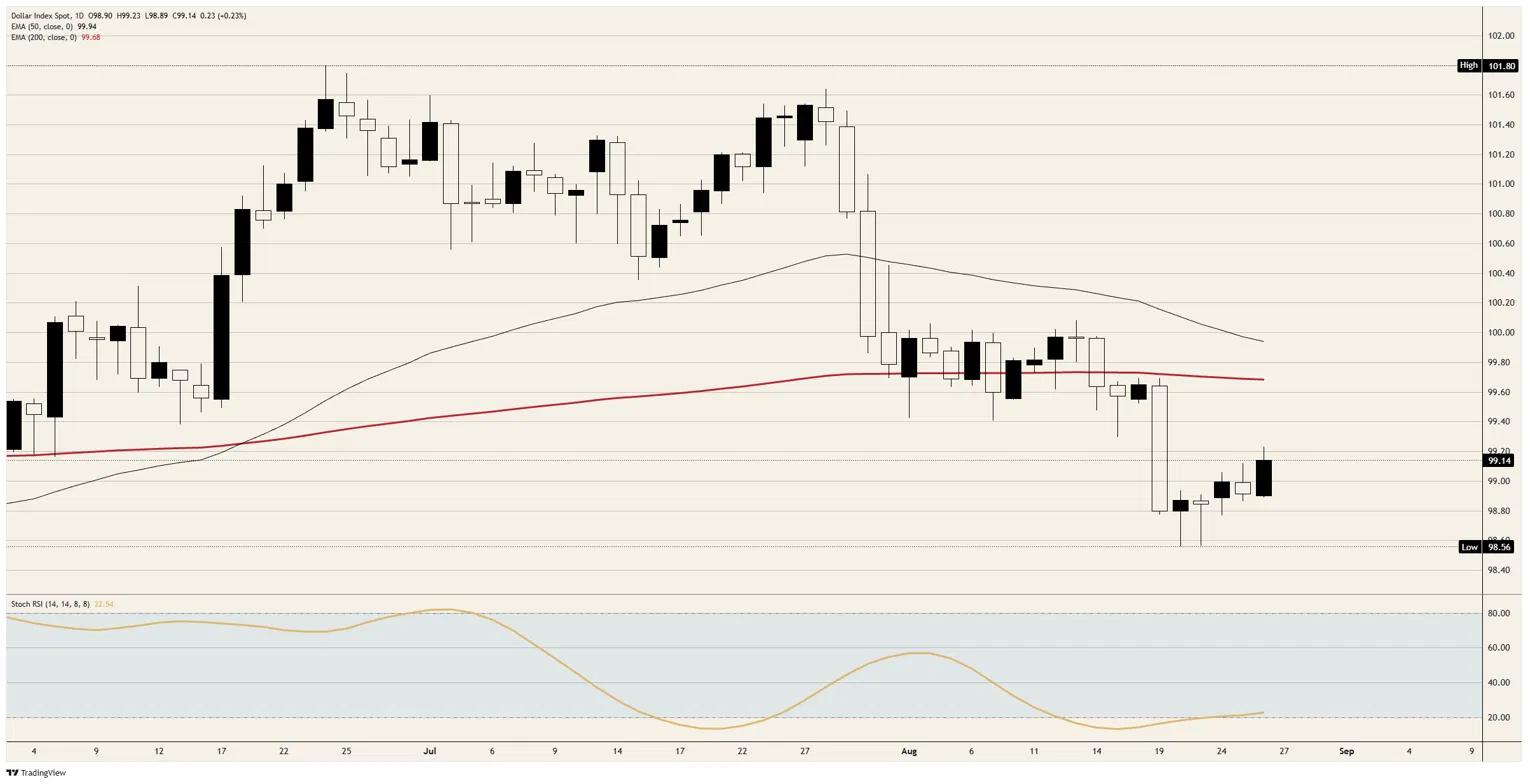
Der Rückkauf langlaufender Kupons bei gleichzeitiger Refinanzierung am kurzen Ende verkürzt die durchschnittliche Laufzeit der Verschuldung, was der Währungsmarkt als Zeichen eines Emittenten interpretiert, dem der Preis am langen Ende nicht gefällt. Der Chart bestätigt dies: Der Spot liegt unter dem 200-Tage-Exponential Moving Average (EMA) nahe 99,75 und unter einem 50-Tage-Durchschnitt knapp unter 100,00, wobei sich der schnellere Durchschnitt nun dem langsameren annähert. Vor einer Zinsgeschichte liegt noch etwa drei Viertel eines Punktes an Widerstand durch gleitende Durchschnitte im Weg.
Was die Woche noch einpreisen muss
Der Donnerstag ist dünn, mit Erstanträgen auf Arbeitslosenhilfe um 12:30 GMT, die bei 208.000 nach 206.000 erwartet werden. Der Freitag trägt die Woche und beginnt mit dem Chicago Einkaufsmanager-Index (EMI) um 13:45 GMT bei einem Konsens von 57 nach 57,6, vor einem Block um 14:00 GMT, der darüber entscheidet, wo der Dollar in den September startet.
Dieser Block bündelt drei Ereignisse in einer Minute. Der Vorsitzende spricht beim Wyoming-Symposium, für die endgültige Michigan-Stimmung im August werden 51 erwartet, wobei die Inflationserwartungen der Haushalte für ein Jahr zuvor bei 4,3% und für fünf Jahre bei 3,3% lagen, und die vorläufige Benchmark-Revision der Nonfarm Payrolls wird gleichzeitig veröffentlicht. Die Revision ist der unterbewertete Punkt, weil sie das Beschäftigungsniveau für ein ganzes Jahr neu ausweist und erscheint, während der Vorsitzende noch spricht.
Marken und Bias
Widerstand: Das Sitzungshoch knapp unter 99,25 ist die erste Linie, und der 200-Tage-EMA nahe 99,75 ist die Marke, die darüber entscheidet, ob dies eine Erholung oder eine Wende ist. Darüber verteidigt der 50-Tage-EMA knapp unter 100,00 die 100,00-Marke, wobei das Hoch von Ende Juni knapp über 101,75 die entfernte Obergrenze darstellt.
Unterstützung: Das Sitzungstief knapp unter 99,00 ist der unmittelbare Boden, und die Marke selbst wird seit vier Sitzungen gehandelt, ohne dass eine Seite sie klar erobert hat. Darunter ist der Bereich um 98,50, der das Dreimonatstief der vergangenen Woche markierte, das gesamte Abwärtsargument, und ein Verlust dieser Marke öffnet Raum ohne charttechnische Struktur bis weit unter 98,00.
Bias: Bärisch, solange der 200-Tage-EMA nahe 99,75 deckelt, denn eine Währung, die einen heißen Inflationswert brauchte, um sich um ein Viertelprozent zu bewegen, wird nicht wegen ihrer Zinsstory gekauft, und der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 23 dreht aus dem überverkauften Bereich nach oben in den Widerstand statt aus einer Basis heraus. Ziele sind der Bereich um 98,50 und dann ein Test darunter. Die Invalidation erfolgt bei einem Tagesschluss über 99,75, was die 100,00-Marke wieder ins Spiel bringen würde.
DXY Tages-Chart
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





