US-Dollar-Index bleibt stark - Signale für eine Trendwende fehlen
- DXY handelt nahe 99,80, den siebten Handelstag in Folge hält der 200-Tage-EMA bei rund 99,50.
- Futures preisen bis Juli 2027 bei keiner Sitzung eine Zinssenkung der Fed ein.
- Der Konsens sieht den Kern-EPI bei 4,2% im Jahresvergleich gegenüber dem Kern-VPI bei 2,5%.

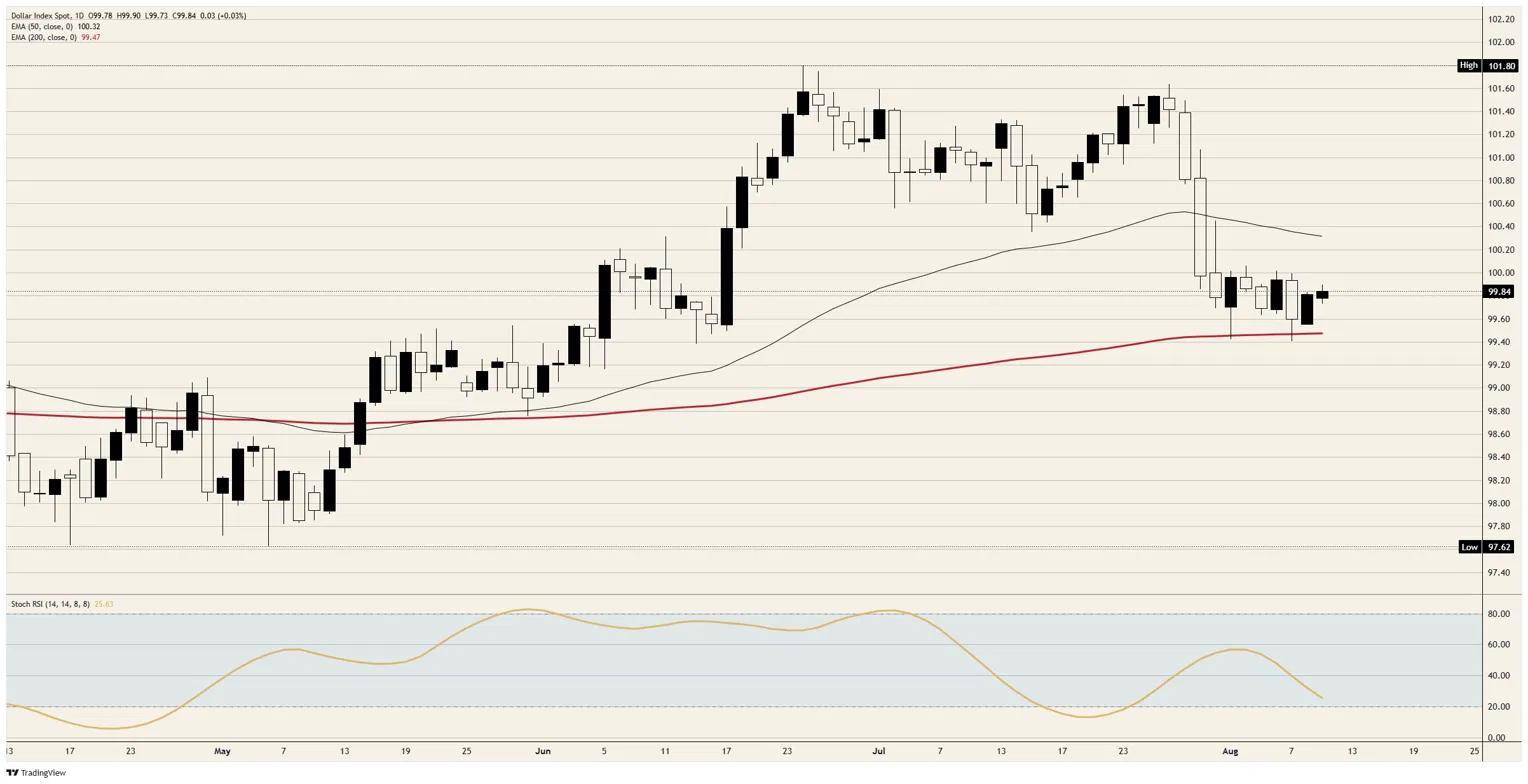
Der Dienstag beschert dem Dollar Index eine nahezu ereignislose Sitzung. Der Index handelt nahe 99,80 innerhalb einer Spanne von weniger als zwei Zehntel Punkten, der engsten Kerze einer Konsolidierung, die seit den letzten Julitagen zwischen dem 200-Tage Exponential Moving Average (EMA) bei rund 99,50 und der 100,00-Marke verläuft. Zwei Veröffentlichungen sind bereits erfolgt, und keine von beiden lieferte eine klare Botschaft: Der Vier-Wochen-Durchschnitt der privaten Beschäftigung verlangsamte sich von 11K auf 8,25K, und die Verkäufe bestehender Häuser gingen um 1,7% MoM zurück.
Ein Münzwurf mit nur einer Richtung zum Ausbruch
Futures beziffern die Sitzung vom 16. September mit 50,1% auf ein Halten gegenüber 49,9% für einen Viertelpunkt-Schritt, der flachste Wert des Jahres und der zweite Handelstag in Folge mit einem Patt. Nichts im Dienstagshandel wird daran etwas ändern. Die Struktur der Verteilung hinter der ersten Sitzung ist deutlich wichtiger als die erste Sitzung selbst.
Die Spalte, die eine Zinssenkung einpreisen würde, weist für acht aufeinanderfolgende Sitzungen des Federal Open Market Committee (FOMC) von September bis Juli 2027 0,0% aus und zeigt den ersten nennenswerten Wert erst im September 2027 mit 0,5%. Im selben Zeitraum steigt das wahrscheinlichste Ergebnis bis zum Frühjahr um einen Viertelpunkt. Ein schwacher Verbraucherpreisindex (VPI) am Mittwoch kann eine Zinserhöhung verschieben, aber dem Dollar keine Zinssenkung verschaffen, weil in der Kurve keine Senkung eingepreist ist, die man kaufen könnte.
Die Lücke, die die Erzeugerpreise schließen müssen
Der Konsens sieht den VPI für Juli bei 3,4% im Jahresvergleich nach 3,5% und den Kernwert bei 2,5% nach 2,6%, das ist die Desinflationsüberschrift, auf die der Markt am Mittwoch um 12:30 GMT reagieren wird. Der Konsens für den Erzeugerpreisindex (EPI) am Donnerstag zeichnet zur selben Uhrzeit ein anderes Bild: 4,9% im Jahresvergleich für die Gesamtinflation und 4,2% für den Kernwert, also rund anderthalb Punkte über dem Verbrauchermaß für denselben Monat.
In dieser Lücke sitzen die Kriegsprämie und die Zollpipeline, und die Produktivitätsdaten des zweiten Quartals zeigen, wer sie bislang aufgefangen hat. Die Lohnstückkosten stiegen annualisiert um 1,3%, während der Deflator der Wertschöpfung bei 7,0% lag, und der Lohnanteil erreichte den niedrigsten Wert seit Beginn der Serie im Jahr 1947. Bisher haben die Margen den Schlag abgefangen, und die Erzeugerpreise sind die Kennzahl, die zeigt, ob das noch immer möglich ist.
Zwei regionale Fed-Präsidenten sprechen am Donnerstag, einer um 12:15 GMT und einer um 12:40 GMT, und rahmen damit die Veröffentlichung ein. Der frühere von beiden stimmte im Juli für einen Viertelpunkt-Schritt abweichend und argumentierte am Montag, dass möglicherweise mehr als eine Anhebung nötig sei und ein Bereich von 3,50% bis 3,75% nichts Wesentliches einschränke. Ein heißer Erzeugerpreisbericht zwischen diesen beiden Auftritten wäre das klarste hawkische Szenario der Woche.
Der Krieg zahlte dem Dollar nicht mehr
Teheran hat Entschädigungen für Kriegsschäden zur Bedingung für die Wiedereröffnung der Straße von Hormus gemacht, und Washington hat mit einer eigenen Entschädigungsforderung geantwortet. Das ist weniger eine Verhandlung als vielmehr zwei Rechnungen, und die Berichterstattung am Dienstag zeigt, dass die Regierung angesichts stockender anderer Wege wieder auf Sanktionen zurückgreift.
Die Nachrichten haben sich bei weitem nicht so stark verändert wie die Reaktion darauf. Schlagzeilen über eine Eskalation, die den Dollar im Juni als sicheren Hafen stützten, stützen nun stattdessen Rohöl und die Währungen, die es verkaufen. Der Index liegt auf Niveaus, die zuletzt Anfang Juni gesehen wurden, da sich der Konflikt eher verhärtet als entspannt, was die Juni-Beziehung vollständig umkehrt. Der Krieg erreicht den Dollar nun über den Inflationskanal, und dieser Weg führt über Donnerstag statt über den Markt.
Der Mittwochabend bringt die andere Zahl
Die monatliche Haushaltsbilanz wird am Mittwoch um 18:00 GMT veröffentlicht, rund sechs Stunden nach dem VPI, wobei der Konsens bei einem Defizit von nahe 346 Milliarden Dollar liegt, gegenüber 120 Milliarden im Vormonat. Die Rückerstattungen von Zöllen laufen den ganzen Sommer über durch die Zolleinnahmen, und das Haushaltsjahr liegt deutlich über den Schätzungen, mit denen es begonnen hat.
Am Donnerstag werden zudem die Erstanträge auf Arbeitslosenhilfe mit einem Konsens von 202K nach 199K veröffentlicht. Am Freitag folgen die Einzelhandelsumsätze mit 0,1% MoM nach 0,2% und das vorläufige Michigan-Verbrauchervertrauen für August mit 54,5 nach 55,2, wobei die Reihen der Inflationserwartungen für ein Jahr und fünf Jahre mit vorherigen Werten von 4,2% und 3,3% angegeben werden und kein Konsens vorliegt. Eine Woche, die mit einer Münze entschieden wird, dürfte kaum einen Sieger hervorbringen.
Niveaus
Widerstand: Die Marke von 100,00 hat seit dem letzten Tag im Juli jeden Anstieg begrenzt und ist die entscheidende Linie in dieser Woche. Darüber stellt der fallende 50-Tage-EMA nahe 100,25 den ersten echten Test dar, wobei das Hoch von Ende Juli knapp über 101,50 das Niveau ist, auf das eine hawkische Woche abzielen würde.
Unterstützung: Der 200-Tage-EMA nahe 99,50 hat vier separate Tests innerhalb von acht Sitzungen gehalten, wobei die beiden Sitzungstiefs knapp darunter im Bereich von 99,45 liegen. Ein Verlust dieser Spanne öffnet den Weg zur Marke von 99,00 und dann zum Bereich von 98,50, wo der Index zuletzt im Mai einen Boden bildete.
Tendenz: Bullisch, solange die Spanne von 99,50 hält. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 25 bewegt sich bei gleich hohen Tiefs statt tieferen in den überverkauften Bereich, und das Risiko einer Neubewertung in dieser Woche weist in eine Richtung, da eine hawkische Überraschung noch Spielraum nach oben hat, während eine dovishe keine Zinssenkung einpreisen kann. Ziele sind 100,00 und dann der 50-Tage-EMA nahe 100,25, mit einer Aufhebung des Szenarios bei einem Tagesschluss unterhalb des Bereichs von 99,45, was die Marke von 99,00 rasch ins Spiel bringen würde.
DXY Tages-Chart
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





