Britisches Pfund gibt nach - Wetten auf Fed-Zinserhöhung im Oktober steigen
- GBP/USD rutscht erneut unter 1,3400, da die Wetten auf eine Fed-Zinserhöhung im Oktober zunehmen.
- Die britische Kreditaufnahme im August wird nach 1,8 Milliarden Pfund im Juli auf 15,7 Milliarden Pfund prognostiziert.
- Drei der sechs Mitglieder der Bank of England, die für ein Halten gestimmt haben, sprechen am Donnerstag.

GBP/USD ist in jeder der letzten drei Sitzungen an der Marke von 1,3400 gescheitert und notiert am Montag erneut knapp darunter. Der Dollar legt gegenüber den meisten wichtigen Währungen zu, es handelt sich also eher um eine Dollar-Bewegung als um eine des Pfunds. Händler preisen laut CME FedWatch die Wahrscheinlichkeit einer zweiten Fed-Anhebung am 28. Oktober mit 53% ein, nach rund 40% direkt nach der Entscheidung vom 16. September. Der britische Kalender vor Freitag umfasst eine Kreditkennzahl, zwei Umfragen und drei Reden, und keine davon verändert den britischen Zinssatz.
Eine zweite Fed-Anhebung ist nun wahrscheinlicher als nicht, acht Tage bevor die Bank of England das nächste Mal tagt
Der Präsident der Chicago Fed, Goolsbee, sagte am Montag in London, dass die Fed-Erhöhungen größer ausfallen und früher kommen sollten, wenn die US-Inflation sowohl von überhitzter Nachfrage als auch von Öl und Zöllen ausgeht. Eine solche Rhetorik erhöht die Wahrscheinlichkeit einer Anhebung im Oktober, und höhere Wahrscheinlichkeiten haben seit dem 16. September zu einem stärkeren Dollar gegenüber dem Pfund geführt. Fed-Vorsitzender Warsh sagte am 16. September, die Fed müsse den Arbeitsmarkt nicht schädigen, um die Inflation zu senken, und die Äußerungen von Präsident Goolsbee deuten darauf hin, dass ein schnelles Vorgehen bedeuten würde, die Beschäftigung unter das Ziel der Fed zu drücken.
Der britische Bank Rate, so nennt die Bank of England (BoE) ihren Leitzins, liegt seit Dezember 2025 bei 3,75%, und die BoE tritt erst am 5. November wieder zusammen. Eine Fed-Anhebung am 28. Oktober würde die Rendite eines Dollar-Einlagenkontos mehr als eine Woche vor dem Zeitpunkt erhöhen, an dem die BoE dasselbe für ein Pfund-Einlagenkonto tun kann. Dieser zeitliche Unterschied ist der Grund, warum die Wahrscheinlichkeiten dieses Paar bewegen.
Die Kreditaufnahme im August wird höher erwartet als der verbleibende Spielraum des Finanzministers
Die Kreditaufnahme des britischen öffentlichen Sektors für August wird am Dienstag um 06:00 GMT veröffentlicht und auf 15,7 Milliarden Pfund prognostiziert. Der Anstieg von 1,8 Milliarden Pfund im Juli wiederholt sich jedes Jahr, weil im Juli die Selbstständigen ihre zweite Steuerzahlung leisten. KPMG schätzte am Montag, dass sich der Spielraum von Finanzminister Healey gegenüber den Haushaltsregeln der Regierung auf etwa 12 Milliarden Pfund von 23,6 Milliarden Pfund in der Frühjahrsprognose verringert hat, wobei rund 9 Milliarden Pfund davon auf höhere Zinskosten entfallen. Anleger, die sich Sorgen um den britischen Haushalt machen, halten weniger Pfund.
Das Office for Budget Responsibility (OBR) berechnet die Zinslast der Regierung für den Haushalt am 28. Oktober anhand der Renditen von Gilts, den britischen Staatsanleihen, gemittelt über zehn Handelstage, und hat nicht gesagt, welche zehn. Die Rendite 10-jähriger Gilts erreichte am 1. September den höchsten Stand seit 2008, und jeder Hochrenditetag, der in dieses Zeitfenster fällt, bedeutet höhere Steuererhöhungen oder Ausgabenkürzungen. Beides bremst die Wirtschaft und macht es für die BoE schwieriger, eine Anhebung im November zu rechtfertigen, und genau diese Anhebung würde das Pfund stützen.
Für eine Anhebung im November müssen zwei der sechs umschwenken, und drei von ihnen sprechen am Donnerstag
Die vorläufigen Werte der britischen Einkaufsmanagerindex-(PMI)-Umfragen werden am Mittwoch um 08:30 GMT veröffentlicht, und alles über 50 bedeutet, dass die Geschäftstätigkeit wächst. Für das verarbeitende Gewerbe wird nach 51,7 ein Wert von 51,4 erwartet, für den Dienstleistungssektor nach 52,5 ein Wert von 52. Der Chefökonom der BoE, Pill, sowie die externen Mitglieder Greene und Mann, die drei, die für eine Anhebung gestimmt haben, argumentierten, dass stärkeres Wachstum bedeute, dass die ungenutzten Kapazitäten nicht mehr zunehmen. Schwache Umfragen helfen den sechs Mitgliedern, die für ein Halten gestimmt haben, und machen eine Anhebung im November unwahrscheinlicher, was negativ für das Pfund ist.
BoE-Stellvertretender Gouverneur Breeden und externes Mitglied Dhingra sprechen am Donnerstag um 09:30 GMT und Stellvertretender Gouverneur Lombardelli um 14:00 GMT. Alle drei stimmten am 17. September für ein Halten, daher würde jeder Hinweis auf einen Kurswechsel von ihnen das Pfund stützen. Im Protokoll sah das externe Mitglied Dhingra weiterhin einen Wert darin, abzuwarten, und Stellvertretender Gouverneur Breeden sagte, eine Anhebung werde angemessener, wenn sich Folgeanstiege bei Löhnen und Preisen zeigen. Stellvertretender Gouverneur Lombardelli sagte, der Fall für eine Anhebung werde umso stärker, je länger der Krieg im Nahen Osten ohne dauerhafte Lösung andauere, was eine mit Bleistift geschriebene Stimme ist.
Die US-PMI-Umfragen folgen am Mittwoch um 13:45 GMT, wobei für den Dienstleistungssektor 56 nach 56,5 erwartet werden. Die Auftragseingänge für langlebige Güter sind am Freitag um 12:30 GMT fällig, erwartet werden -0,3% nach 1,1%. Die Umfrage der University of Michigan um 14:00 GMT am Freitag dürfte zeigen, dass die Inflationserwartungen für ein Jahr bei 4,6% unverändert bleiben. Starke Zahlen von einer dieser Veröffentlichungen erhöhen die Wahrscheinlichkeit einer Zinserhöhung im Oktober, was einen niedrigeren GBP/USD bedeutet.
Spekulanten hielten im jüngsten Wochenbericht der Commodity Futures Trading Commission (CFTC) 58,7K mehr Kontrakte, die gegen das Pfund Sterling wetten, als darauf, und die nächste Erhebung ist am Freitag um 19:30 GMT fällig. Alles, was am Donnerstag November als wahrscheinlich erscheinen lässt, würde einige dieser Spekulanten dazu veranlassen, ihre Wetten zu reduzieren, und das Reduzieren bedeutet den Kauf von Pfund.
Niveaus und Tendenz
Widerstand: Das Pfund hat es in drei aufeinanderfolgenden Sitzungen nicht geschafft, sich über 1,3400 zu halten, wobei der 200-Tage-Durchschnitt knapp über diesem Niveau liegt. Darüber hinaus liegt bei 1,3500 der Beginn des Rückgangs vom 16. September.
Unterstützung: Zunächst kommt das Sitzungstief knapp über 1,3350, dann das September-Tief knapp darunter, das am 17. September markiert und am 18. September erneut getestet wurde. Darunter wurde das Pfund seit Ende Juli nicht mehr unter 1,3300 gehandelt.
Tendenz: Bärisch, solange das Pfund unter 1,3450 bleibt, mit 1,3300 als erstem Ziel und 1,3200 als zweitem. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, liegt nahe 15 und verharrt seit mehr als einer Woche flach nahe dem unteren Ende seiner Spanne, sodass sich der Rückgang verlangsamt hat, ohne sich umzukehren. Ein täglicher Schlusskurs über 1,3450 würde das Pfund wieder über seinen 200-Tage-Durchschnitt bringen und das bärische Szenario beenden.
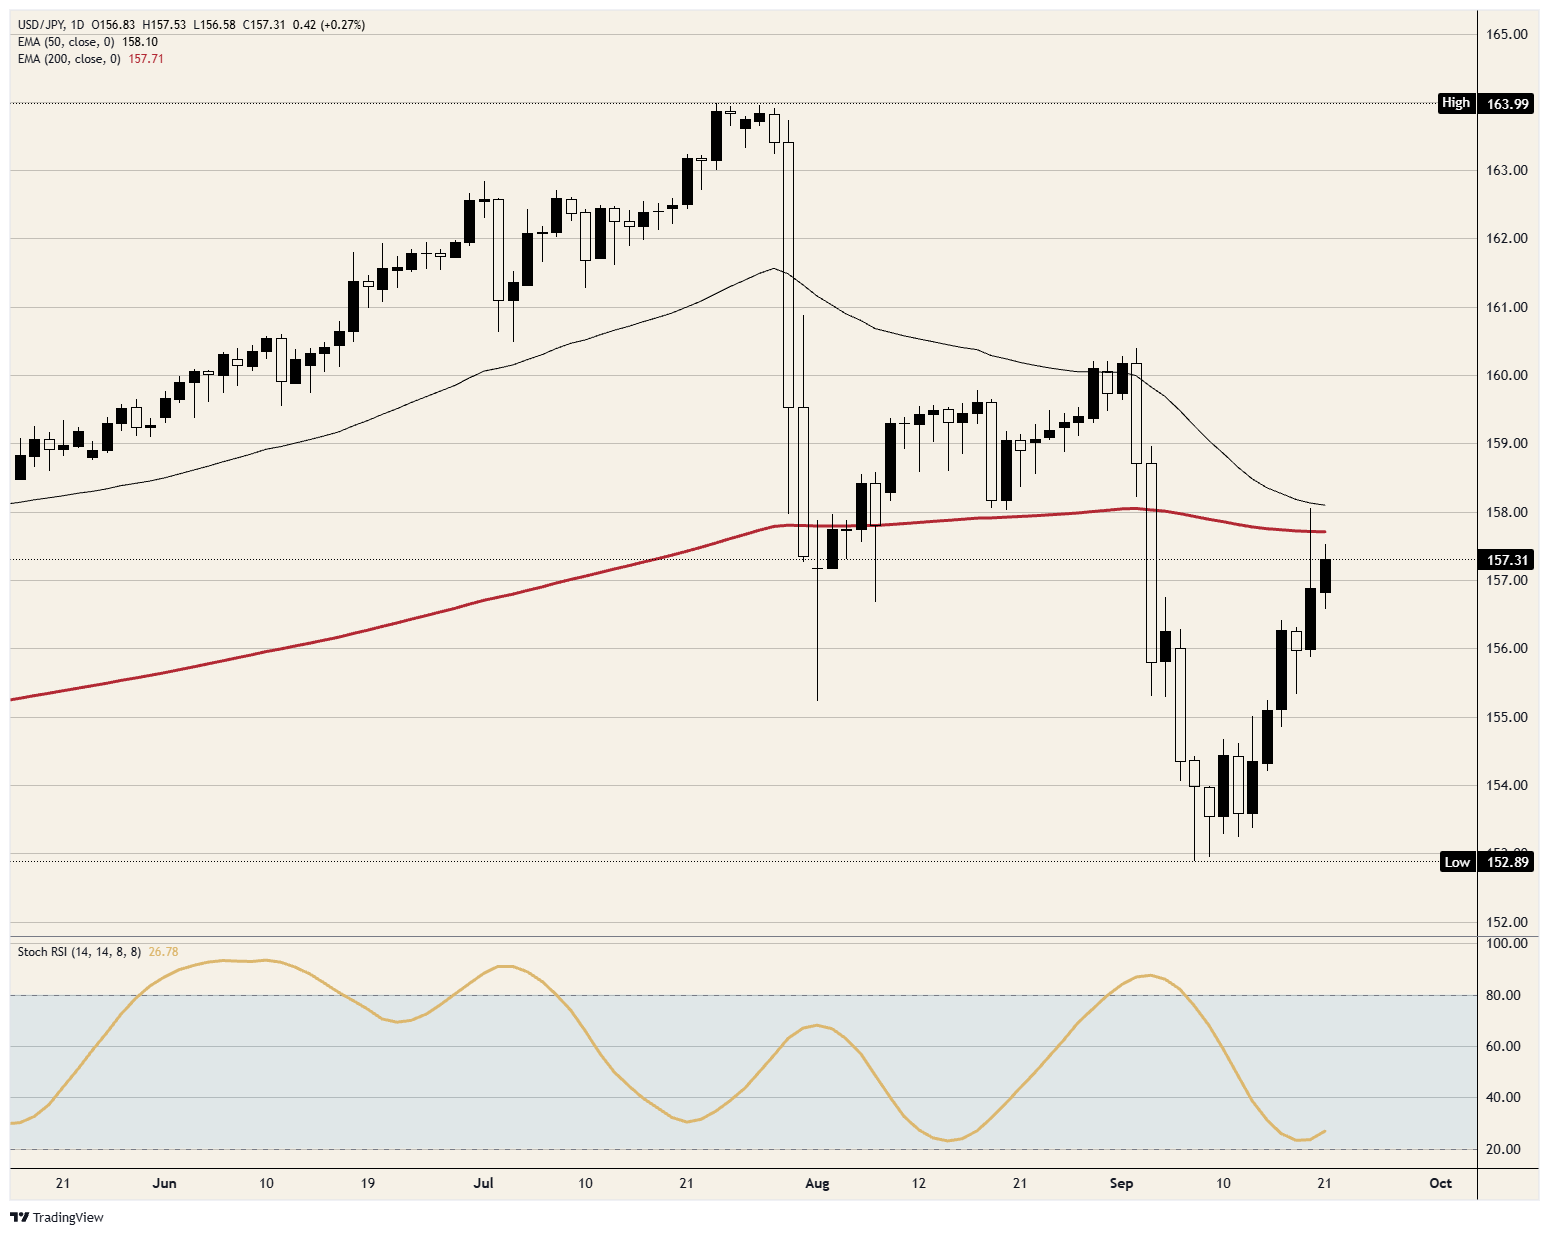
USD/JPY Tageschart
Japanischer Yen - Häufig gestellte Fragen (FAQ)
Der Wert des japanischen Yen hängt stark von der japanischen Wirtschaft, der Geldpolitik der Bank of Japan sowie von den Zinsunterschieden zu den USA ab. Auch das allgemeine Marktumfeld spielt eine Rolle.
Eines der Kernmandate der Bank of Japan ist die Stabilisierung der nationalen Währung, weshalb ihre geldpolitischen Maßnahmen maßgeblichen Einfluss auf den Yen haben. Obwohl direkte Interventionen am Devisenmarkt selten vorkommen, hat die BoJ in der Vergangenheit Schritte unternommen, um den Yen gezielt zu schwächen, meist unter Berücksichtigung der geopolitischen Beziehungen zu ihren Handelspartnern. Die ultralockere Geldpolitik der BoJ, die von 2013 bis 2024 umgesetzt wurde, hat durch eine zunehmende Divergenz gegenüber den geldpolitischen Strategien anderer großer Zentralbanken eine signifikante Abwertung des Yen verursacht. Mit der jüngsten graduellen Straffung dieser expansiven Maßnahmen zeigt der Yen Anzeichen einer Erholung.
Das Festhalten der BoJ an ihrer ultralockeren Geldpolitik hat zu einer zunehmenden Divergenz mit anderen Zentralbanken geführt, insbesondere mit der US-Notenbank. Dies begünstigt eine Ausweitung der Zinsdifferenz zwischen 10-jährigen amerikanischen und japanischen Anleihen, was den US-Dollar gegenüber dem japanischen Yen stärkt.
Der japanische Yen gilt als sogenannte „sichere Hafen“-Währung. In Zeiten von Unsicherheit oder Marktturbulenzen neigen Investoren dazu, ihr Kapital in den Yen umzuschichten, da dieser als stabil und verlässlich gilt. In solchen Phasen steigt der Wert des Yen im Vergleich zu anderen Währungen, die als riskanter eingestuft werden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





