Britisches Pfund legt zu – Sterling trotzt wachsender Unsicherheit
- GBP/USD notiert auf einem Fünfmonatshoch, rund vier Cent über dem Tief vom frühen August.
- Die Renditen zehnjähriger britischer Gilts halten sich über 5%, dem höchsten Stand in der G7.
- Diese Woche gibt es keine britischen Daten, dafür den Kern-PCE, Jackson Hole und eine Keynote des Fed-Vorsitzenden.

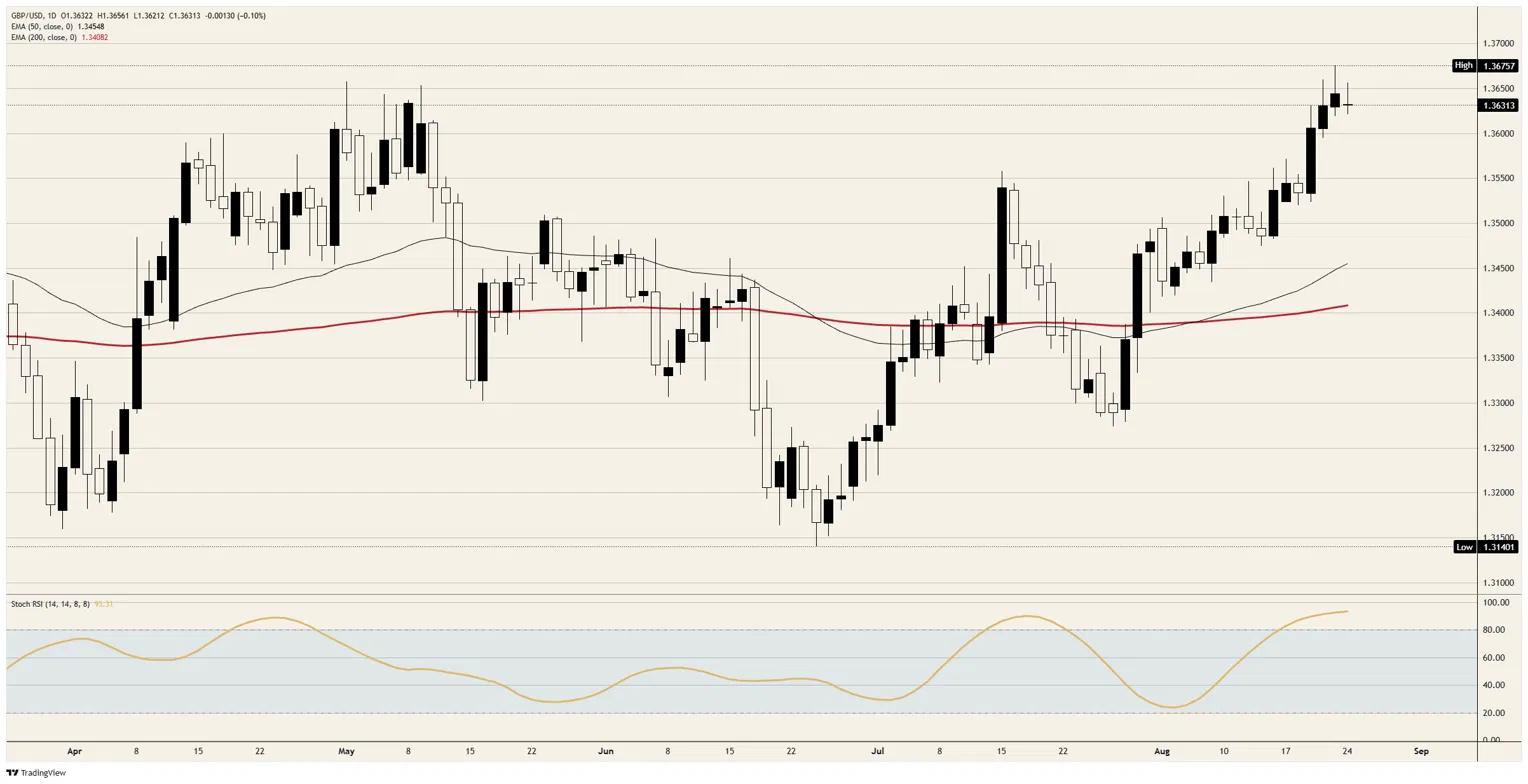
Das Pfund hält sich am Nachmittag in Nordamerika knapp über 1,3600, liegt damit leicht im Minus und bewegt sich in einer Spanne von kaum 35 Pips, nachdem es Ende letzter Woche ein Fünfmonatshoch knapp unter 1,3700 erreicht hatte. Der Anstieg im August hat vom Tief Anfang August aus rund vier Cent hinzugefügt, und das fast ohne jegliche Impulse aus Großbritannien, die dies rechtfertigen würden.
Dieses Fehlen ist die eigentliche Geschichte und nicht nur eine Randnotiz. Die Bank of England (BoE) hat seit Juli unverändert gelassen, die nächste Entscheidung fällt am 17. September, und der heimische Kalender ist bis dahin leer. Jeder Pip dieser Bewegung wurde anderswo eingepreist.
Die Rallye hat einen amerikanischen Urheber
Das US-Finanzministerium teilte am 19. August mit, dass es die Größe seiner Rückkaufoperationen für langlaufende Anleihen ab dem 9. September mindestens verdoppeln werde, zwei Wochen nachdem der Quartalskalender veröffentlicht worden war und eine Woche nachdem die Rendite 30-jähriger Anleihen Niveaus erreicht hatte, die zuletzt 2007 gesehen wurden. Der Dollar steht seither unter Druck und hat auf handelsgewichteter Basis im vergangenen Monat rund 2,5% verloren.
Am Montag folgte die zweite Etappe. Die Meldung, dass das Ministerium auf sein rund eine Billion Dollar schweres allgemeines Konto zurückgreifen könnte, um die ausgeweiteten Käufe zu finanzieren, drückte die Rendite zehnjähriger Anleihen unter 4,72% und die 30-jährige in Richtung 5,25%, und der Dollar schaffte daraus nur eine minimale Erholung. Was die Devisenhändler verunsichert hat, ist die Korrelation, die sich in der vergangenen Woche zeigte, als Renditen und Dollar gemeinsam stiegen und fielen. Reservewährungen sollten sich nicht so verhalten.
Diese Unterscheidung ist wichtig dafür, wie das Pfund letztlich belastet wird. Die Futures preisen weiterhin eine Zinserhöhung der Federal Reserve vor Jahresende nahezu vollständig ein, sodass es sich hier nicht um einen Dollar handelt, der wegen eines dovishen Zinspfads verkauft wird. Es ist ein Dollar, der verkauft wird, weil der Verdacht besteht, dass die Regierung, die ihn ausgibt, lieber die Zinskurve steuern würde, als sie sich frei entfalten zu lassen.
Großbritannien hat dasselbe Problem, nur schlechter eingepreist
Die Renditen zehnjähriger britischer Gilts liegen über 5%, also etwa einen Drittel Prozentpunkt über den amerikanischen Papieren, die wegen der Schuldentragfähigkeit verkauft werden, und sie haben dieses Niveau den ganzen Monat über gehalten. US-Staatsverschuldung von über 40 Billionen Dollar ist die Zahl, die den Dollar bewegt. Niemand wendet dieselbe Rechnung auf einen Schuldner an, dessen langer Laufzeitbereich bereits höher notiert.
Auch die heimischen Daten helfen nicht weiter. Die Inflation beschleunigte sich im Juli auf 2,9% im Jahresvergleich, den schnellsten Anstieg seit März, wobei die Kernrate bei 2,6% lag und beide Werte über dem Niveau liegen, das ein Leitzins von 3,75% eigentlich liefern soll. Der Arbeitsmarkt entwickelt sich in die andere Richtung, die Arbeitslosenquote verharrt bei 4,9% und die Zahl der Beschäftigten auf der Gehaltsliste sank im Jahresverlauf um 86K. Der Herbsthaushalt am 28. Oktober ist bislang von überhaupt nichts eingepreist worden.
All das hat das Pfund bislang nichts gekostet, weil die Renditedifferenz, die Dollar-Halter früher entschädigte, verschwunden ist. Der Leitzins von 3,75% liegt nun auf dem Niveau der Obergrenze der Zielspanne der Federal Reserve, sodass das Carry-Argument, das das Pfund jahrelang begrenzte, nicht mehr greift. Der Debasement-Trade fand die eine große Währung, die mehr Rendite als der Dollar bietet, und verzichtete darauf zu prüfen, was Großbritannien für seine Kreditaufnahme zahlt.
Jeder Katalysator in dieser Woche ist amerikanisch
Der Dienstag ist dünn besetzt, mit dem Vier-Wochen-Durchschnitt des privaten Payrolls-Trackers um 12:15 GMT, den Hauspreisen für Juni um 13:00 und dem Verbrauchervertrauen für August zusammen mit den Verkäufen neuer Häuser für Juli um 14:00. Der Mittwoch ist der erste echte Test. Für die Core Personal Consumption Expenditures (PCE)-Preise wird für Juli ein Anstieg um 0,2 % MoM nach 0,1 % erwartet, während die Jahresrate bei 3,3 % verharren dürfte, und im selben 12:30-GMT-Block stehen die zweite Schätzung des Bruttoinlandsprodukts (BIP) für Q2 bei annualisiert 1,5 % sowie die langlebigen Güter für Juli bei 0,7 % an.
Das Symposium in Jackson Hole läuft dann von Donnerstag bis Samstag, wobei die Erstanträge auf Arbeitslosenhilfe am Donnerstag bei 208K gesehen werden und die Grundsatzrede des Fed-Vorsitzenden am Freitag um 14:00 GMT ansteht. Der Freitag bringt außerdem den Chicago Purchasing Managers Index (PMI) bei 57, den endgültigen Michigan-Verbraucherstimmungswert für August bei 51 und die vorläufige Benchmark-Revision der Nonfarm Payrolls. Nach einem Rückgang um 23K im Juli-Bericht ist diese Revision die Veröffentlichung, die den Dollar am ehesten in Verlegenheit bringen kann, und sie fällt in dieselbe Stunde wie die Grundsatzrede.
Zu beobachtende Niveaus
Widerstand: Der Bereich um 1,3650 deckelt die unmittelbare Bewegung, und das Hoch der vergangenen Woche knapp unter 1,3700 ist die entscheidende Marke. Darüber bleibt auf diesem Zeitrahmen kein Angebot mehr übrig.
Unterstützung: Die Marke von 1,3600 ist der erste Boden und hat seit dem 19. August jeden Rücksetzer aufgefangen. Darunter liegt bei 1,3550 das Niveau, von dem der Ausbruch ausging, und ein Bruch darunter legt 1,3500 frei.
Tendenz: Bullish, solange 1,3600 hält. Der tägliche Stochastic Relative Strength Index (Stoch RSI) über 93 ist eher eine Warnung als ein Signal, und das konkrete Ereignis, das diese Bewegung beendet, wäre ein Fed-Vorsitzender, der den Markt am Freitag daran erinnert, dass eine Dezember-Anhebung weiterhin eingepreist ist. Ein Tagesschluss unter 1,3550 dreht das Bild, wobei der 50-Tage Exponential Moving Average (EMA) nahe 1,3450 der nächste echte Magnet ist.
GBP/USD Tageschart
Pfund Sterling - Häufig gestellte Fragen (FAQ)
Das Pfund Sterling (GBP) ist die älteste Währung der Welt (886 n. Chr.) und die offizielle Währung des Vereinigten Königreichs. Es ist die am vierthäufigsten gehandelte Währungseinheit auf dem Devisenmarkt (FX) der Welt und macht 12 % aller Transaktionen aus, was durchschnittlich 630 Milliarden US-Dollar pro Tag entspricht. Die wichtigsten Währungspaare sind GBP/USD, auch bekannt als "Cable", das 11 % des FX-Handels ausmacht, GBP/JPY oder "Dragon", wie es von Händlern genannt wird (3 %) und EUR/GBP (2 %). Das Pfund Sterling wird von der Bank of England (BoE) ausgegeben.
Der wichtigste Faktor, der den Wert des Britischen Pfunds beeinflusst, ist die Geldpolitik, die von der Bank of England festgelegt wird. Die BoE richtet ihre Entscheidungen danach aus, ob sie ihr Hauptziel der „Preisstabilität“ – eine Inflationsrate von etwa 2 % – erreicht hat. Ihr wichtigstes Instrument ist die Anpassung der Zinssätze. Wenn die Inflation zu hoch ist, wird die BoE versuchen, sie durch Zinserhöhungen zu dämpfen, was in der Regel positiv für das Pfund ist, da höhere Zinsen das Vereinigte Königreich für internationale Investoren attraktiver machen. Fällt die Inflation zu niedrig aus, deutet dies auf ein langsameres Wirtschaftswachstum hin, und die BoE könnte die Zinsen senken, um das Kreditangebot zu erhöhen und Investitionen anzuregen.
Wirtschaftsdaten sind zentrale Indikatoren für die Stärke der britischen Wirtschaft und beeinflussen maßgeblich den Wert des Pfund Sterling. Daten wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI) und Arbeitslosenzahlen geben Hinweise auf die wirtschaftliche Entwicklung. Eine robuste Wirtschaft zieht ausländische Investitionen an und könnte die Bank of England (BoE) dazu bewegen, die Zinsen zu erhöhen, was das Pfund unterstützt. Schwächere Daten hingegen führen zu einem Abwärtstrend des Pfunds.
Für das britische Pfund ist die Handelsbilanz ein wichtiger Indikator. Sie misst den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe über einen bestimmten Zeitraum. Exportiert ein Land stark nachgefragte Güter, führt die höhere Nachfrage aus dem Ausland zu einer Stärkung der Währung. Eine positive Handelsbilanz stärkt das Pfund, während ein Defizit die Währung schwächt.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





