Breaking: Beschäftigung im privaten Sektor der Vereinigten Staaten steigt im August um 38.000 ggü. 47.000 erwartet


Die Beschäftigung im privaten Sektor in den Vereinigten Staaten (US) stieg im August um 38K, wie Automatic Data Processing (ADP) am Mittwoch berichtete. Dieser Wert folgte auf den im Juli verzeichneten Anstieg um 46K (revidiert von 44K) und lag unter der Markterwartung von 47K.
Zur Einordnung der Umfrageergebnisse sagte Dr. Nela Richardson, Chefökonomin von ADP: „Die Löhne können uns viel über das heutige unruhige Einstellungsverhalten sagen. Um Einstellungsmuster zu verstehen, muss man genau darauf schauen, wo sich das Lohnwachstum beschleunigt, wo es sich verlangsamt und für wen. Das einst vorhersehbare Lohnwachstum wurde von den Komplexitäten des demografischen Wandels, anhaltender Inflation und den Auswirkungen von KI auf Arbeitsplätze überholt.“
Marktreaktion auf die US-ADP-Beschäftigungsdaten
Dieser Bericht hat keine nennenswerte Marktreaktion ausgelöst. Zum Zeitpunkt der Veröffentlichung lag der US-Dollar-Index (USD) im Tagesverlauf 0,1% höher bei 99,75.
US-Dollar - WTD
Die folgende Tabelle zeigt die prozentuale Veränderung von US-Dollar (USD) gegenüber den aufgeführten Hauptwährungen diese woche. US-Dollar war am stärksten gegenüber dem Neuseeländischer Dollar.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.03% | 0.40% | -0.27% | 0.09% | 0.17% | 1.67% | 0.72% | |
| EUR | -0.03% | 0.38% | -0.30% | 0.06% | 0.14% | 1.59% | 0.70% | |
| GBP | -0.40% | -0.38% | -0.77% | -0.32% | -0.24% | 1.21% | 0.24% | |
| JPY | 0.27% | 0.30% | 0.77% | 0.28% | 0.42% | 1.82% | 0.88% | |
| CAD | -0.09% | -0.06% | 0.32% | -0.28% | 0.08% | 1.55% | 0.56% | |
| AUD | -0.17% | -0.14% | 0.24% | -0.42% | -0.08% | 1.45% | 0.49% | |
| NZD | -1.67% | -1.59% | -1.21% | -1.82% | -1.55% | -1.45% | -0.96% | |
| CHF | -0.72% | -0.70% | -0.24% | -0.88% | -0.56% | -0.49% | 0.96% |
Die Heatmap zeigt die prozentuale Entwicklung der wichtigsten Währungen im Vergleich zueinander. Die Basiswährung wird aus der linken Spalte ausgewählt, während die Notierungswährung aus der oberen Zeile ausgewählt wird. Wenn Sie zum Beispiel US-Dollar aus der linken Spalte auswählen und sich entlang der horizontalen Linie zum Japanischer Yen bewegen, wird die prozentuale Veränderung in der Box als USD (Basis)/JPY (Notierungswährung) angezeigt.
Der folgende Abschnitt wurde um 10:00 GMT als Vorschau auf die ADP-Daten zur Beschäftigungsveränderung veröffentlicht.
- Der US-ADP-Bericht zur Beschäftigungsänderung wird voraussichtlich zeigen, dass die Netto-Beschäftigung im privaten Sektor im August um 47.000 gestiegen ist.
- Ein schwacher ADP-Wert könnte Zweifel am NFP-Bericht vom Freitag aufkommen lassen und die Hoffnungen auf eine Zinserhöhung der Fed im September dämpfen.
- Der US-Dollar legt zu, bleibt aber relativ nahe an den Drei-Monats-Tiefs.
Das Automatic Data Processing (ADP) Research Institute wird nächsten Mittwoch seinen monatlichen Bericht über die Schaffung von Arbeitsplätzen im privaten Sektor für August veröffentlichen. Der ADP-Bericht zur Beschäftigungsänderung wird voraussichtlich zeigen, dass der private Sektor der Vereinigten Staaten (US) in diesem Monat 47.000 neue Stellen geschaffen hat, kaum verändert gegenüber den im Juli gemeldeten 44.000 neuen Arbeitsplätzen.
Der ADP-Bericht geht dem alles entscheidenden Nonfarm Payrolls (NFP)-Bericht voraus, der am Freitag vom US Bureau of Labor Statistics veröffentlicht wird. Der ADP ist kaum ein Frühindikator für NFP-Trends; er ist jedoch von erheblicher Bedeutung, da er tendenziell den Ton für den offiziellen Arbeitsmarktbericht angibt, der ein Eckpfeiler der Geldpolitik der Federal Reserve (Fed) ist. In diesem Sinne löst eine Überraschung bei den ADP-Daten oft eine erhebliche Volatilität des US-Dollars (USD) aus.
ADP-Arbeitsmarktbericht dürfte etwas Licht auf die Geldpolitik der Fed werfen
Der ADP-Bericht für August erscheint zu einem Zeitpunkt, an dem die Geldpolitik der Federal Reserve zunehmend in den Fokus rückt, da Vorsitzender Kevin Warsh darum bemüht ist, mit dem Druck von US-Präsident Donald Trump auf Zinssenkungen, anhaltenden Inflationssorgen, die in die entgegengesetzte Richtung wirken, und einem gespaltenen Federal Open Market Committee (FOMC) umzugehen.
Darüber hinaus kündigte US-Finanzminister Scott Bessent einen Plan an, die Rückkäufe langfristiger Staatsanleihen zu verdoppeln, ein weiteres Zeichen dafür, dass die US-Regierung eine restriktivere Geldpolitik mit allen Mitteln vermeiden will.
Commerzbank-Analysten erwarten, dass der politische Widerstand gegen eine geldpolitische Straffung mit Blick auf die Fed-Sitzung im September zunehmen wird: "Der Eindruck, der durch diese Maßnahmen (Rückkaufpläne des Finanzministeriums) entsteht, ist, dass die US-Fiskalbehörden bestrebt sind, den Aufwärtsdruck auf die Renditen einzudämmen, wenn auch durch unkonventionelle Maßnahmen und nicht durch eine stärkere fiskalische Disziplin, die die Märkte möglicherweise dazu bewegen könnte, niedrigere Risikoprämien zu verlangen."
Die Experten warnen, dass "dies eine Entwicklung ist, die die Federal Reserve nicht ignorieren kann," da "Fed-Zinserhöhungen es den Bemühungen des Finanzministeriums, die Renditen zu begrenzen, erschweren würden," was das Argument für geldpolitische Zurückhaltung selbst bei anhaltend hoher Inflation untermauert.
Vor diesem Hintergrund ist ein Anstieg der ADP-Beschäftigung um 47K weit entfernt von dem Wert, der erforderlich wäre, um eine Zinserhöhung der Federal Reserve im September zu bestätigen. Der Wert von 44K im Juli markierte die schwächste Schaffung von Arbeitsplätzen seit Januar, und sofern die endgültige Veröffentlichung die Markterwartung nicht deutlich übertrifft, werden die August-Daten keine nennenswerte Verbesserung bei der Schaffung von Arbeitsplätzen zeigen, geschweige denn eine Enttäuschung.
Wann wird der ADP-Bericht veröffentlicht, und wie könnte er sich auf den USD auswirken?
Der US-ADP-Bericht zur Beschäftigungsveränderung wird am Mittwoch um 12:15 GMT veröffentlicht und dürfte zeigen, dass die Beschäftigung im privaten Sektor im August um 47K gestiegen ist. Die Veröffentlichung erfolgt, während sich der US-Dollar schwer damit tut, seine Erholung von den Tiefstständen Mitte August auszudehnen.
Die Risikoaversion der Anleger angesichts wachsender Spannungen im Nahen Osten und höherer globaler Renditen sowie die hawkischen Äußerungen von Fed-Chef Warsh beim Jackson-Hole-Treffen stützen den Greenback, doch Sorgen über die stark steigende US-Staatsverschuldung und den Rückkaufplan des US-Finanzministeriums wirken weiterhin als Gegenwind.
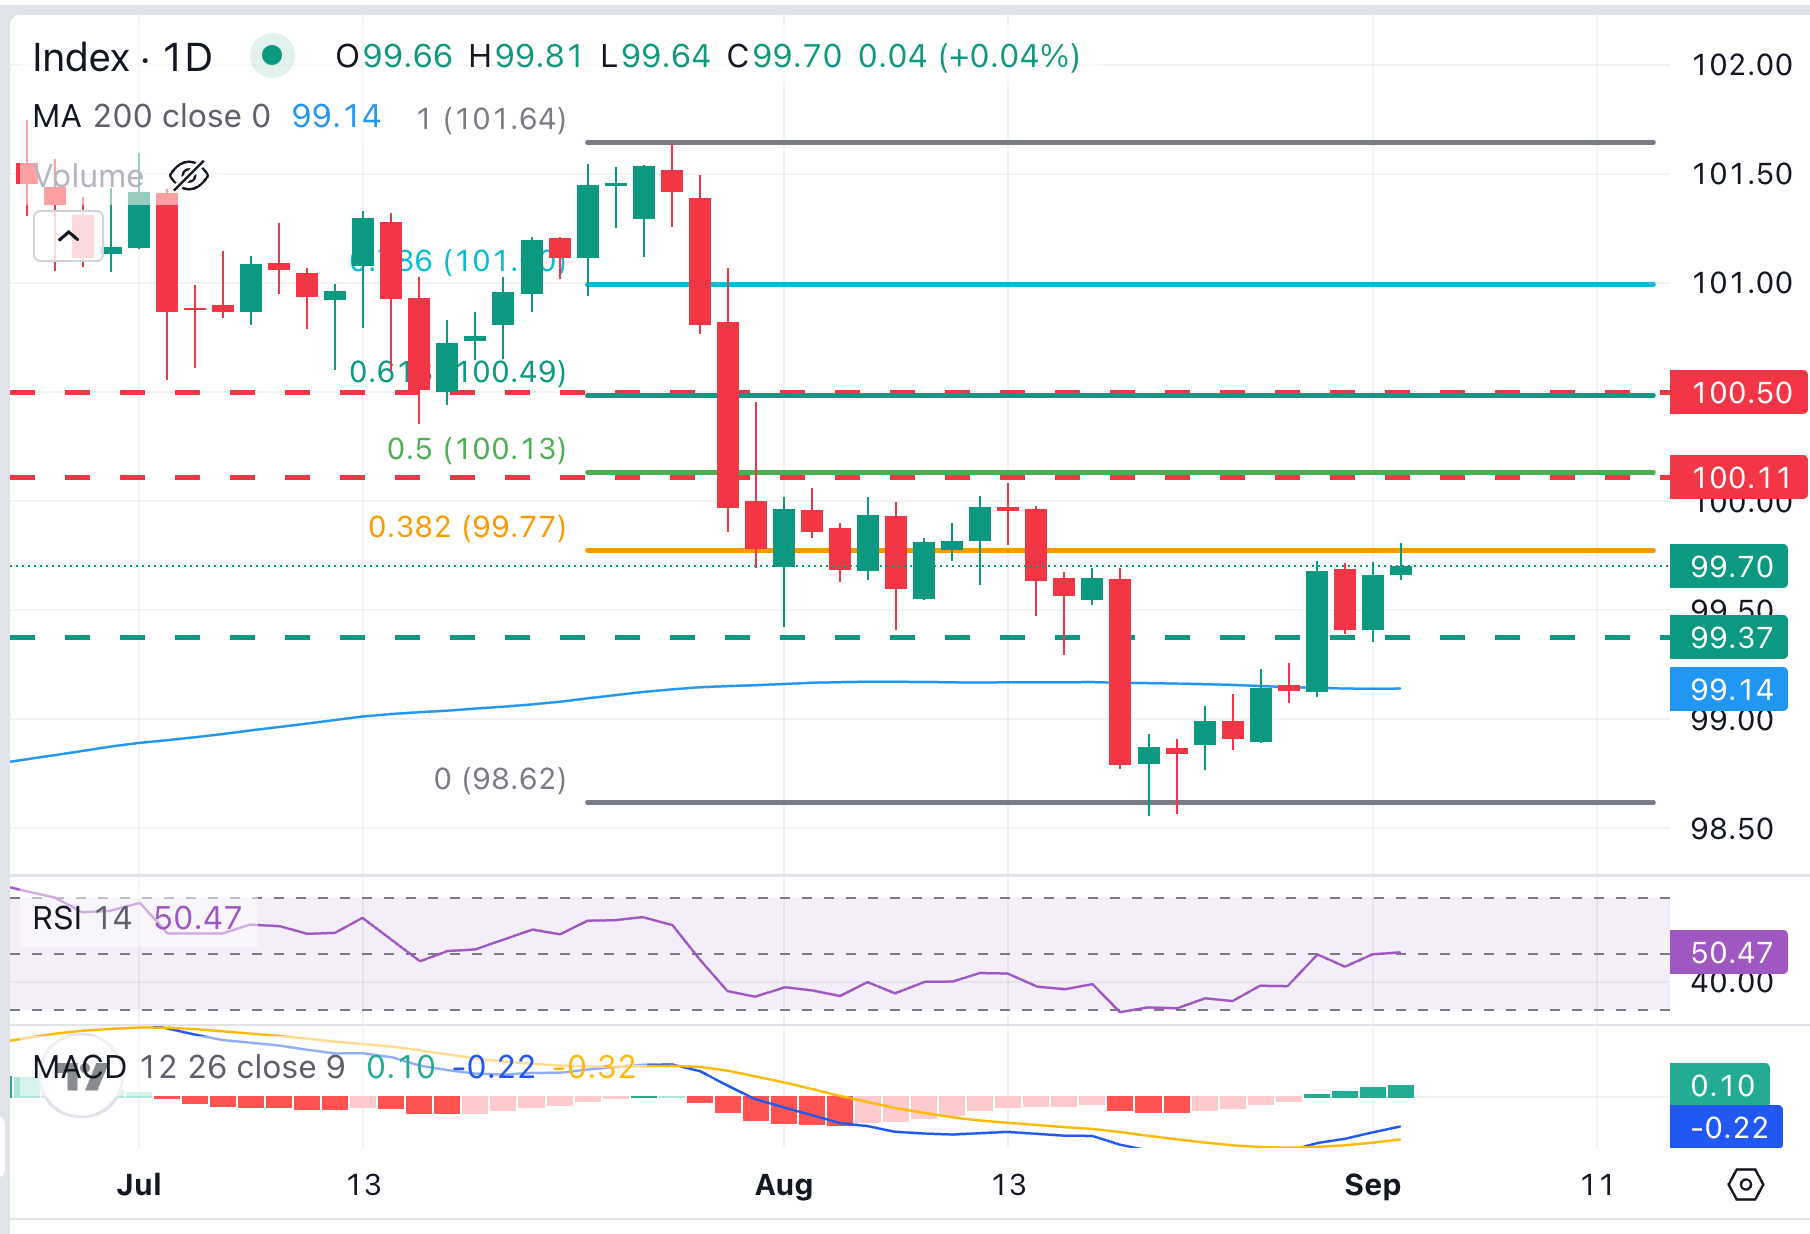
Guillermo Alcalá, Analyst bei FXStreet, beobachtet, dass der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber einem Korb aus sechs wichtigen Währungen abbildet, „sich von Tiefstständen nahe 98,50 erholt, aber wahrscheinlich auf relevanten Widerstand im psychologischen Bereich von 100,00 treffen wird, der die Rallys im August mehrfach begrenzt hat.“ „Momentum-Indikatoren auf dem Tageschart drehen ins Positive, und die Kursbewegung hat in der vergangenen Woche den 200-Tage-Simple-Moving-Average (SMA) bei 99,14 überschritten, was ein bullisches Signal ist“, sagt Alcalá.
„Der Index ist jedoch noch nicht über den Berg, nachdem er in den ersten beiden Augustwochen fast 3% gefallen ist. Die Bullen bräuchten in dieser Woche starke Beschäftigungszahlen, idealerweise kombiniert mit heißen VPI-Daten in der kommenden Woche, um die Fed-Entscheidungsträger davon zu überzeugen, dass die Bedingungen für eine gewisse Straffung der Geldpolitik gegeben sind. Dieses Szenario würde den DXY über das 38,6%-Fibonacci-Retracement bei 99,76 treiben, das die Rallys in dieser Woche begrenzt und wahrscheinlich auch über das erwähnte Niveau von 100,00 hinaus“, so Alcalá.
Arbeitsmarkt - Häufig gestellte Fragen (FAQ)
Der Arbeitsmarkt gilt als entscheidender Indikator für die wirtschaftliche Stabilität eines Landes und beeinflusst maßgeblich den Wert einer Währung. Hohe Beschäftigung und geringe Arbeitslosigkeit tragen zu einer starken Binnennachfrage bei und stützen das Wirtschaftswachstum, was wiederum die Landeswährung stärkt. Ein besonders angespannter Arbeitsmarkt – also ein Mangel an Arbeitskräften – kann zudem inflationsfördernd wirken, da steigende Löhne bei knappen Arbeitskräften oft die Folge sind, was die Geldpolitik beeinflusst.
Das Lohnwachstum in einer Volkswirtschaft ist ein entscheidender Indikator für die Geldpolitik. Steigende Löhne bedeuten mehr Konsumausgaben, was in der Regel die Preise antreibt. Im Gegensatz zu volatilen Preistreibern wie Energie gilt das Lohnwachstum als stabiler Inflationsfaktor, da Gehaltserhöhungen schwer zurückgenommen werden können. Zentralbanken achten daher stark auf Lohnwachstumsdaten bei der Festlegung ihrer geldpolitischen Maßnahmen.
Das Gewicht, das Zentralbanken den Arbeitsmarktbedingungen beimessen, variiert je nach ihren Zielen. Einige Institutionen haben explizit erweiterte Mandate, die über die reine Inflationskontrolle hinausgehen und den Arbeitsmarkt betreffen. So verfolgt die US-Notenbank Federal Reserve (Fed) das doppelte Ziel, sowohl maximale Beschäftigung als auch stabile Preise zu fördern. Im Gegensatz dazu konzentriert sich die Europäische Zentralbank (EZB) ausschließlich darauf, die Inflation im Zaum zu halten. Dennoch spielen die Entwicklungen am Arbeitsmarkt für alle Notenbanken eine zentrale Rolle, da sie ein wichtiger Indikator für die wirtschaftliche Gesamtlage sind und in enger Verbindung mit der Inflationsentwicklung stehen.
Autor
FXStreet Team
FXStreet
Bestehend aus einer Gruppe von 14 Wirtschaftsjournalisten und 3 FX-Experten erzeugt und überwacht das FXStreet-Content-Team alle Inhalte, die auf FXStreet veröffentlicht werden.





