Dow Jones unter Druck - 28 Aktien belasten den US-Leitindex
- Der DJIA hält sich nahe 53.600, ein Plus von 0,29% gegenüber dem Anstieg des Nasdaq Composite von 1,1%.
- Salesforce ist nahe 250 Indexpunkten wert, Nvidia rund 100, beide Komponenten.
- Die Fed-Keynote und die Benchmark-Revision der Payrolls werden beide am Freitag um 14:00 GMT veröffentlicht.

Der Dow Jones Industrial Average (DJIA) wird am Donnerstag nahe 53.600 gehandelt und liegt im Verlauf der Sitzung um 0,29% im Plus, in einer Spanne von etwa 53.300 bis knapp über 53.700. Das ist ungefähr ein Viertel dessen, was der Nasdaq Composite zulegt, und es fällt auf einen Tag, an dem der kursgewichtete Index zufällig beide der lautesten Gewinnreaktionen auf dem Markt auf sich vereint.
Beide Gewinner zu besitzen reicht nicht aus
Salesforce (CRM) notiert nach einem Umsatzübertreffen im zweiten Quartal knapp 20 % höher, und Nvidia (NVDA) liegt nach Ergebnissen mit einer Wachstumsprognose für das Geschäftsjahr 2028, die weit über den Modellen der Sell-Side lag, um knapp 7,5 % höher. Beide sind im Dow enthalten. Bei der Preisgewichtung trägt ein Bestandteil Dollar an Kursbewegung statt Prozentpunkte an Marktwert bei, und bei rund sechs Indexpunkten pro Dollar ist das Duo zusammen knapp 350 Punkte wert.
Der Index trägt davon etwa 157 Punkte, sodass die übrigen 28 Titel zusammen fast 200 Punkte abziehen. Der bekannte Vorwurf gegen einen preisgewichteten Durchschnitt lautet, dass die Gewinner oft außerhalb davon landen, ein Kursanstieg von 27 % Anfang August brachte nichts ein und eine Rekord-Sitzung im Biotech-Sektor brachte in der darauffolgenden Woche ebenfalls nichts ein. Am Donnerstag funktioniert die Zusammensetzung endlich, beide Ausreißer nach oben sind Bestandteile, und der Index läuft dennoch nur bei einem Viertel der technologiegetriebenen Benchmark. Was die Durchschnitte diesmal trennt, ist nicht die Besetzung, sondern die 28 Namen, die für die beiden bezahlen.
Drei Redner, eine Richtung
Das jährliche Jackson-Hole-Symposium wurde am Donnerstag eröffnet, und drei Entscheidungsträger meldeten sich vor der Eröffnung in New York zu Wort. Die Rede um 11:30 GMT wurde mit 7,0 als hawkish bewertet, gegenüber einem Rednerdurchschnitt von 7,1, und bezeichnete die Inflation als hartnäckig und sticky, ohne zu einer Maßnahme aufzurufen. Die Rede um 12:15 GMT wurde mit 6,0 als neutral eingestuft, exakt ihrem eigenen Durchschnitt entsprechend. Die Rede um 14:30 GMT wurde mit 8,0 als hawkish bewertet, gegenüber einem Durchschnitt von 7,5, und ging weiter als beide anderen, indem sie aus einem der drei abweichenden Sitze im Juli erneut betonte, dass mehr als fünf Jahre über dem Ziel keine Lage seien, die die aktuelle Politik einschränke, und dass der Zeitpunkt zum Handeln gekommen sei.
Zwischen der zweiten und dritten dieser Reden wurden die Erstanträge auf Arbeitslosenhilfe um 12:30 GMT mit 203K veröffentlicht, gegenüber einem Konsens von 208K und zuvor 207K, während die fortgesetzten Anträge auf 1,78 Millionen zurückgingen. Das ist kein Arbeitsmarkt, der irgendjemanden zum Abwarten auffordert. Das Tagestief im Bereich von 53.300 wurde in der halben Stunde nach der Veröffentlichung und vor der Eröffnungsglocke markiert, und von dort aus machte der Index bis zu einem Hoch um 15:15 GMT knapp über 53.700 fast 390 Punkte gut und lief dabei direkt durch die hawkishsten geplanten Äußerungen des Tages.
Der Zoll zielt auf das ab, was das Tape gerade gekauft hat
Ein am Donnerstagmorgen veröffentlichter Bericht zufolge erwägt die Regierung eine breitere Runde von Halbleiterzöllen, gestützt auf acht Quellen und so früh angesetzt, dass sich noch viel ändern könnte. Der Vorschlag reicht über Chips hinaus bis zu den Gütern, die um sie herum gebaut werden: Laptops, Gaming-Hardware und Rechenzentrumsserver. Dem Handelsminister wird zugeschrieben, eine Verknüpfung von Zollentlastungen mit verbindlichen Investitionen in die heimische Chipproduktion zu bevorzugen, wobei eine schrittweise Einführung im Gespräch ist.
Die Maßnahme vom Januar setzte 25 % auf bestimmte fortschrittliche Computerchips fest und nahm dann die für Rechenzentren bestimmten aus, was genau jene Ausnahme ist, die den Ausbau der künstlichen Intelligenz (KI) seine Hardware zollfrei importieren ließ. Wenn nun auch die Server selbst erfasst werden, fällt diese Ausnahme weg und die Kosten werden auf die Käufer statt auf den Lieferanten verlagert. Das Tape vom Donnerstag zahlte knapp 7,5 % für das Unternehmen im Zentrum des Ausbaus und rund 20 % für einen Softwaretitel, der in diesen Markt verkauft, am selben Morgen, an dem der Rahmen, der die Ausrüstung ihrer Kunden besteuert, ausgeweitet wurde.
Freitag stapelt zwei rote Bänder in einer Minute
Freitag um 14:00 GMT bringt die erste Jackson-Hole-Rede des Fed-Vorsitzenden, vorgetragen als vorbereiteter Text ohne Fragerunde und unter dem Symposiumsthema finanzielle Innovationen im Zahlungsverkehr statt des geldpolitischen Pfads. In derselben Minute wird die vorläufige Schätzung der jährlichen Benchmark-Revision für die Establishment-Umfrage veröffentlicht, die in den vergangenen beiden Runden 818.000 und dann 911.000 von der Beschäftigtenzahl abgezogen hat. Einer der beiden Termine dürfte sehr wenig über die Zinsen sagen, und der andere fasst ein Jahr Beschäftigungsgeschichte zusammen, ohne etwas darüber aussagen zu wollen.
Rundherum wird der Chicago Purchasing Managers Index (PMI) um 13:45 GMT veröffentlicht, mit einem Konsens von 57 gegenüber zuvor 57,6, und die endgültigen Michigan-Daten für August folgen um 14:00 Uhr, die Stimmung bei 51 und die Erwartungen bei 50,6, jeweils entsprechend der vorläufigen Werte. Die einjährigen Inflationserwartungen liegen bei 4,3 % und die fünfjährigen bei 3,3 %, beide unverändert und beide weiterhin fest verankert. Webbasierte Preisdaten sehen für September eine Anhebung mit einer Wahrscheinlichkeit von knapp einem Drittel, was eine Rede über Zahlungsverkehrsinfrastruktur zur letzten geplanten Wortmeldung vor dem Arbeitsmarktbericht für August macht.
Niveaus
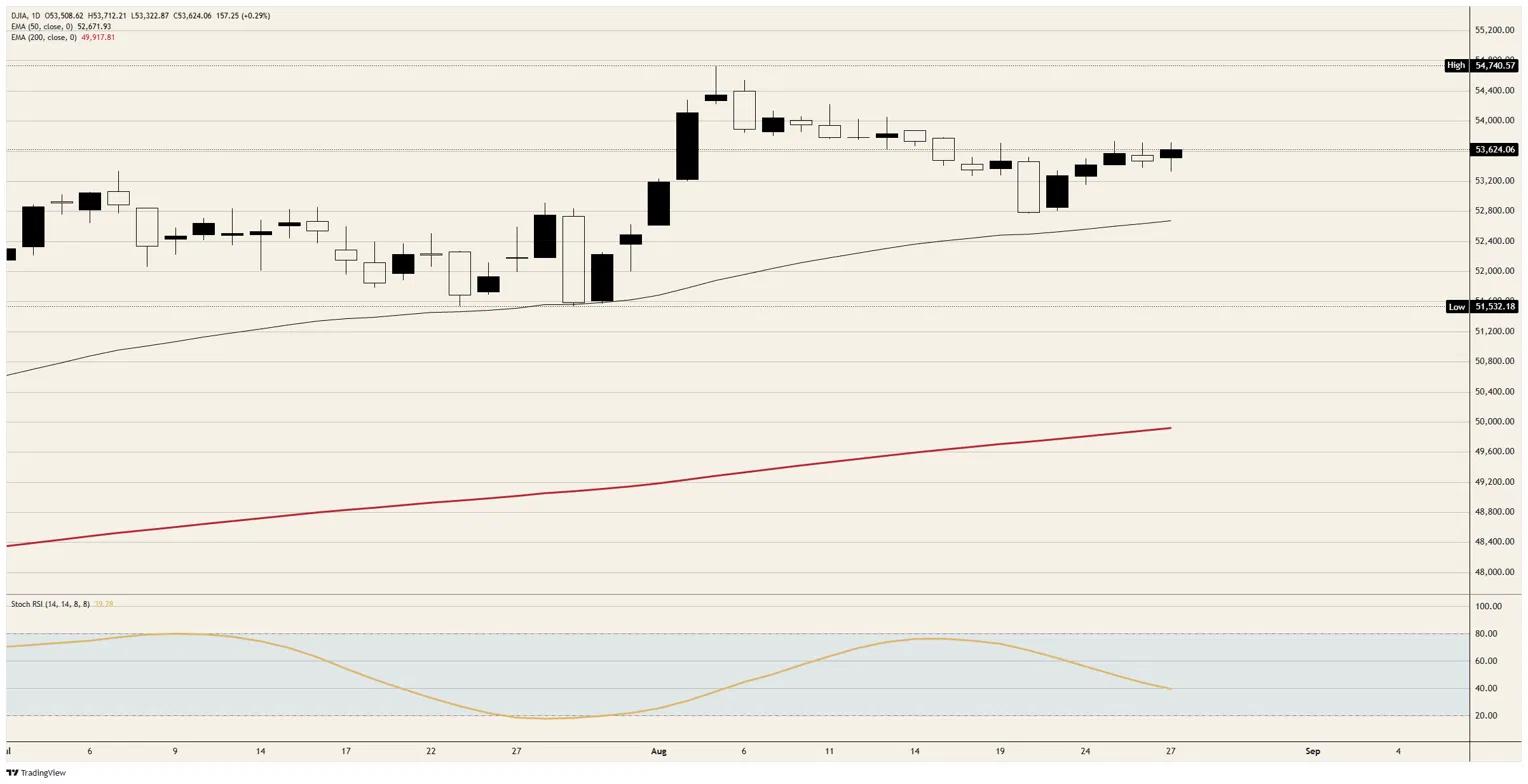
Widerstand: Knapp über 53.700 liegt die Obergrenze, und das Hoch vom Donnerstag endet nur zwei Punkte unter dem Niveau, das den Index am 19. August nach unten drehte. Darüber hat sich der Bereich um 53.800 seit Mitte August bei jedem Versuch gehalten, darüber hinaus liegen 54.100 und das Rekordhoch knapp unter 54.750.
Unterstützung: Das Sitzungstief nahe 53.300 ist die erste Marke darunter, dann die 53.000er-Marke, wobei der 50-Tage Exponential Moving Average (EMA) nahe 52.700 steigt und die letzte Linie darstellt, bevor der August-Trend infrage steht.
Tendenz: Bärisch, solange knapp über 53.700 die Obergrenze bildet. Der tägliche Stochastic Relative Strength Index (Stoch RSI) bei 39 fällt aus dem oberen Band heraus, ohne dass ein neues Hoch davor liegt, was das Kennzeichen eines zweiten Fehlschlags und nicht einer Bodenbildung ist. Entkräftung bei einem Tagesschluss über 53.800.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





