
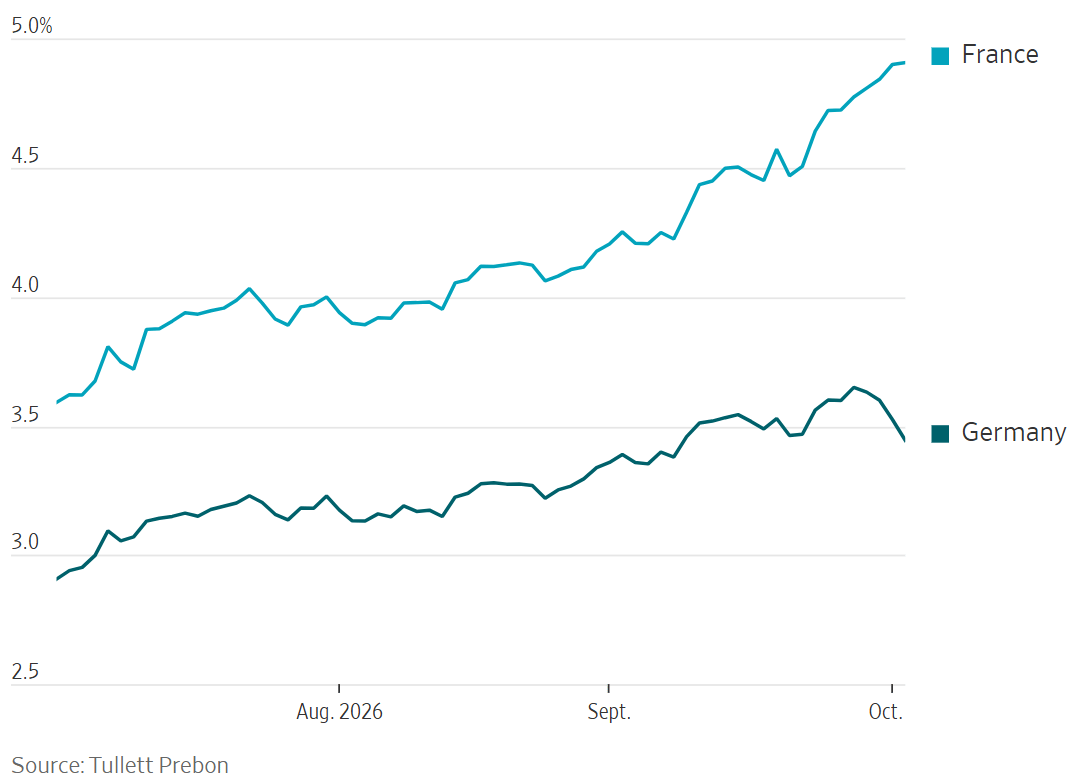
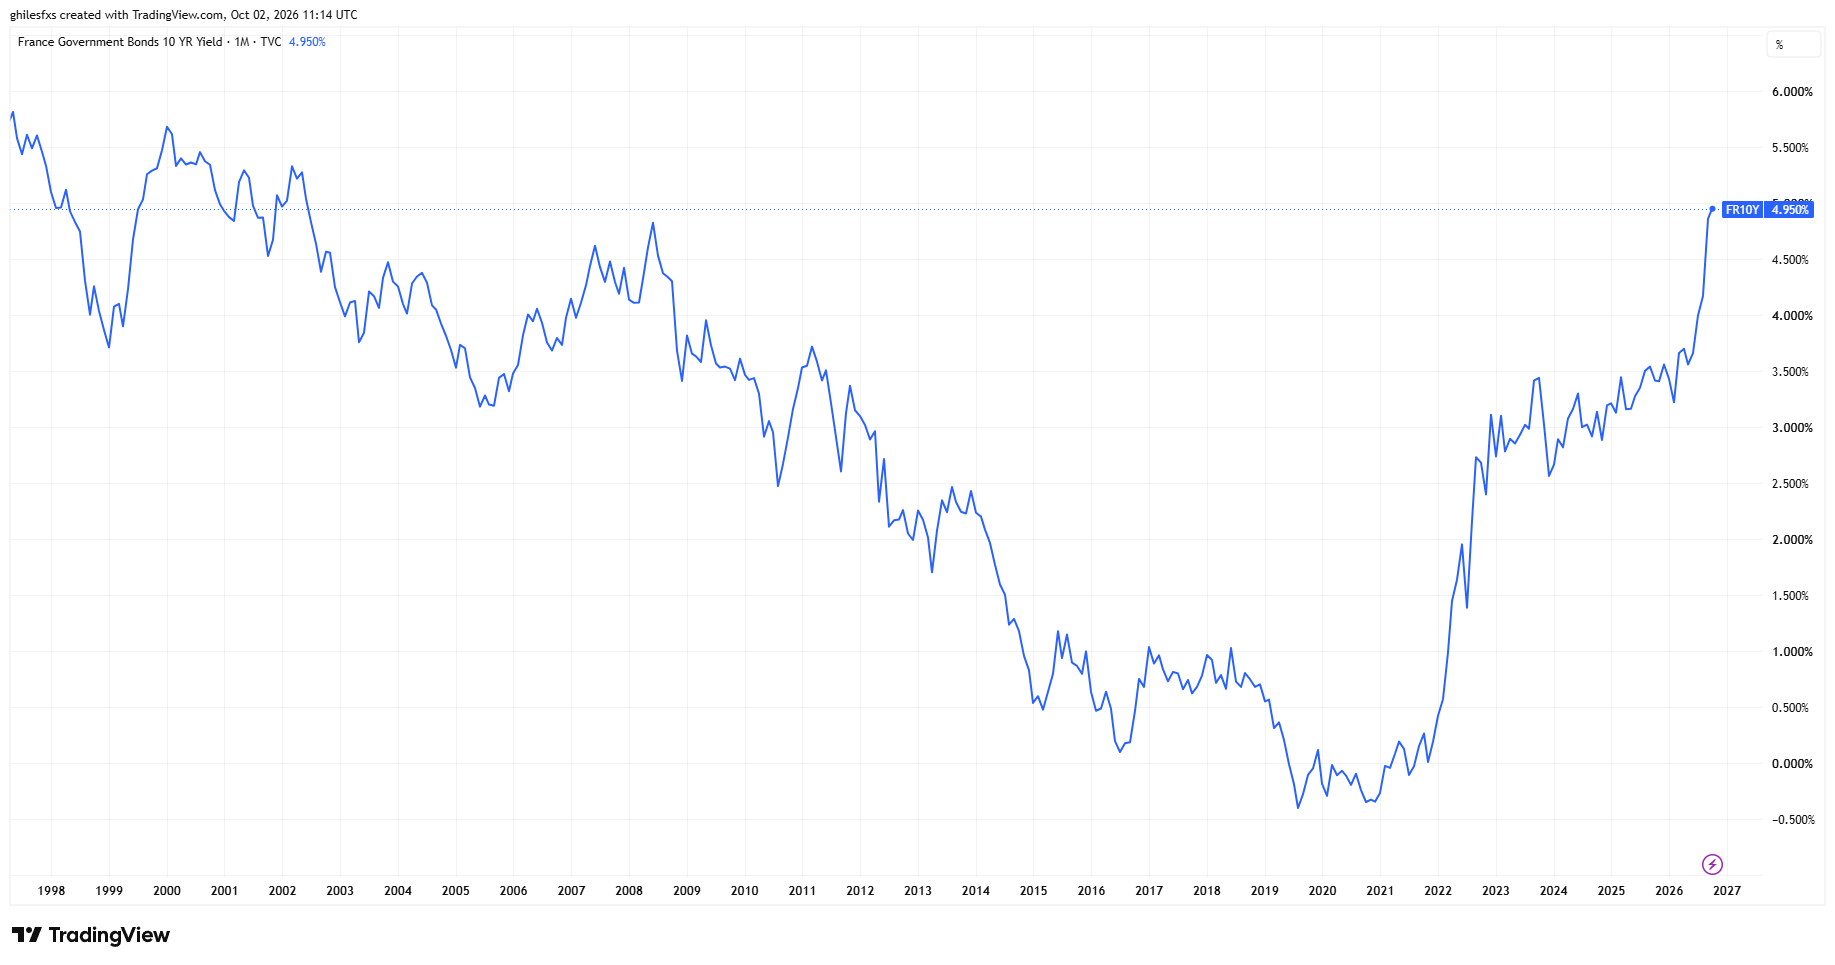
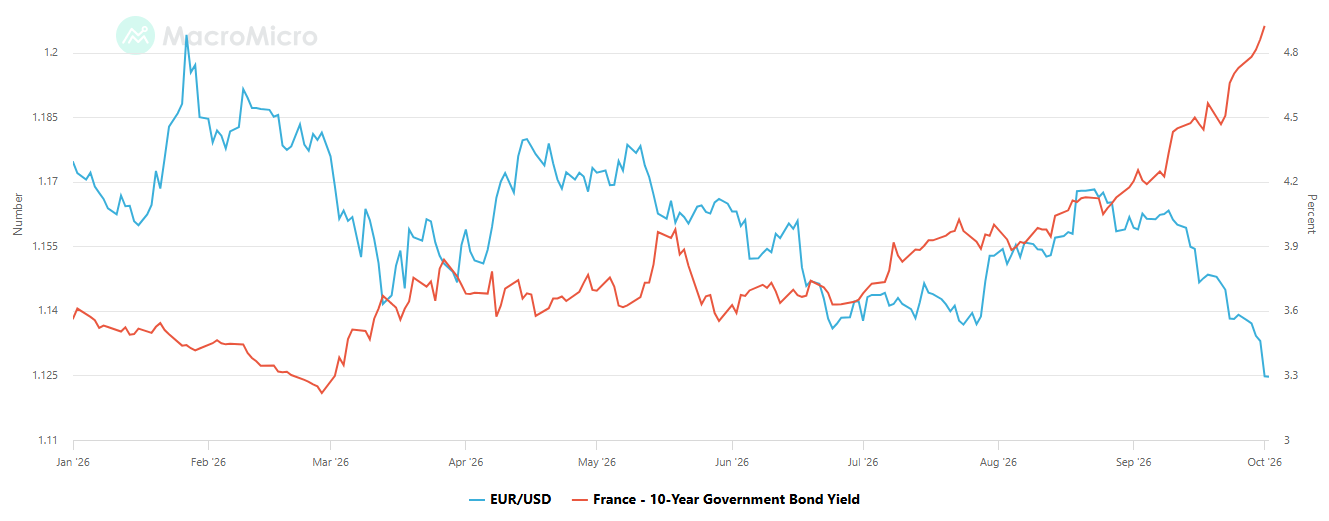
Frankreichs Anleihemarkt sendet eine zunehmend unangenehme Botschaft. Die Rendite der 10-jährigen französischen Staatsanleihe stieg am Donnerstag auf bis zu 4,96% und erreichte damit ihren höchsten Stand seit Juli 2002, womit sie sich der psychologisch wichtigen 5%-Marke bis auf Tuchfühlung näherte.
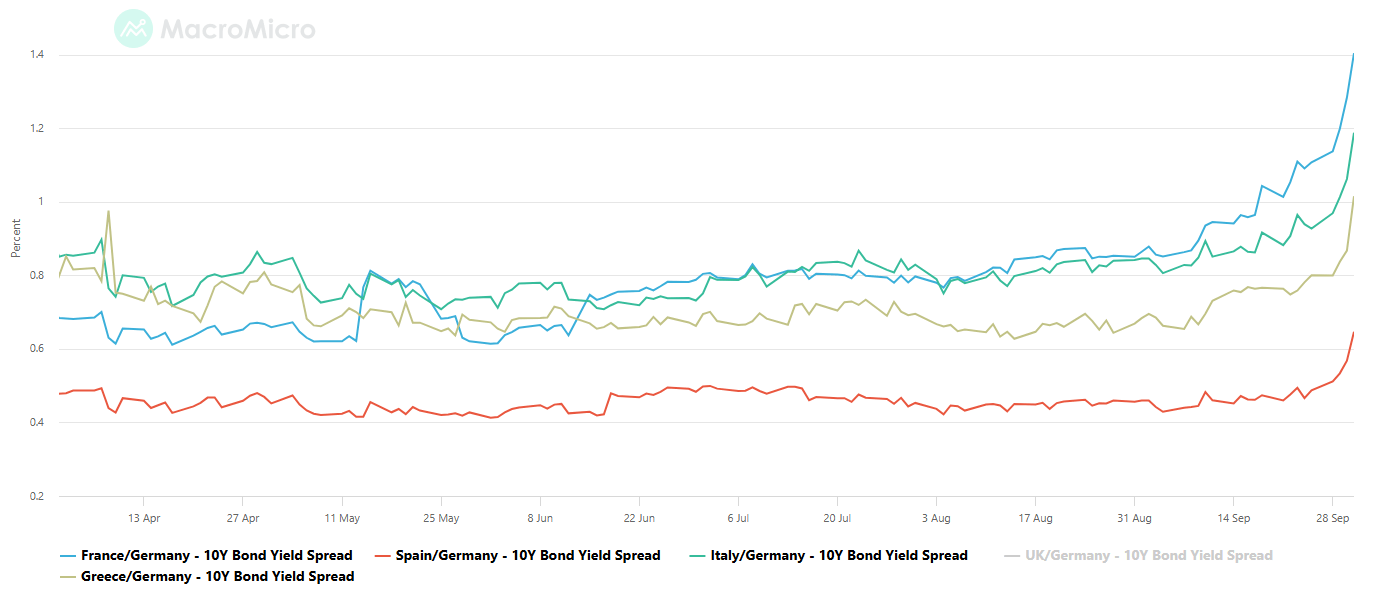
Noch wichtiger ist, dass sich die Spanne zwischen den französischen und deutschen 10-jährigen Finanzierungskosten auf rund 150 Basispunkte ausgeweitet hat und damit Niveaus erreicht, die zuletzt während der Staatsschuldenkrise der Eurozone im Jahr 2012 zu sehen waren.
Ein Teil der Bewegung spiegelt einen breiteren globalen Ausverkauf am Anleihemarkt wider. Steigende Energiepreise, anhaltende Inflation und die Erwartung, dass die Zentralbanken die Zinsen länger hoch halten müssen, haben die Renditen von Staatsanleihen in mehreren entwickelten Volkswirtschaften nach oben getrieben.
Doch Frankreich sticht zunehmend hervor. Anleger verlangen einen deutlich höheren Aufschlag, um französische Schuldtitel gegenüber deutschen Staatsanleihen zu halten, was darauf hindeutet, dass es bei der Bewegung nicht mehr nur um globale Zinssätze geht. Frankreichs fiskalischer Ausblick und politische Unsicherheit werden zunehmend in die Finanzierungskosten des Landes eingepreist.
Das wirft eine größere Frage für die Devisenmärkte auf: Wann wird Frankreichs Anleiheproblem zu einem Problem für den Euro?
Der Anleihemarkt sendet Frankreich eine Warnung
Französische Staatsanleihen haben in den vergangenen Monaten eine deutliche Neubewertung erfahren. Die Rendite der 10-jährigen französischen Staatsanleihe ist innerhalb von drei Monaten um rund 1,4 Prozentpunkte gestiegen, während das im September endende Quartal die schlechteste Quartalsentwicklung für französische Staatsanleihen seit 1987 markierte.
Deutschland hat sich in die entgegengesetzte Richtung bewegt. Zwar sind auch die deutschen Renditen gestiegen, doch deutsche Staatsanleihen haben von Safe-Haven-Zuflüssen profitiert, da Anleger ihr Engagement in riskanteren Teilen des europäischen Anleihemarktes reduzieren. Das Ergebnis ist eine sich rasch ausweitende Spanne zwischen Frankreich und Deutschland.
Diese Spanne ist wichtig, weil sie einen Teil der globalen Bewegung bei den Zinssätzen herausrechnet. Würden die französischen und deutschen Renditen ungefähr im gleichen Tempo steigen, ließe sich die Bewegung weitgehend auf globale Inflation, Energiepreise und geldpolitische Erwartungen zurückführen.
Stattdessen steigen die französischen Renditen deutlich schneller. Mike Riddell, Strategic Bond Fund Manager bei Fidelity International, beschrieb die Entwicklung in ungewöhnlich deutlichen Worten: "Frankreich bricht langsam, aber stetig auseinander. Aber heute fühlt sich an wie der erste Tag, an dem die breiteren Finanzmärkte das bemerkt haben," sagte Riddell.
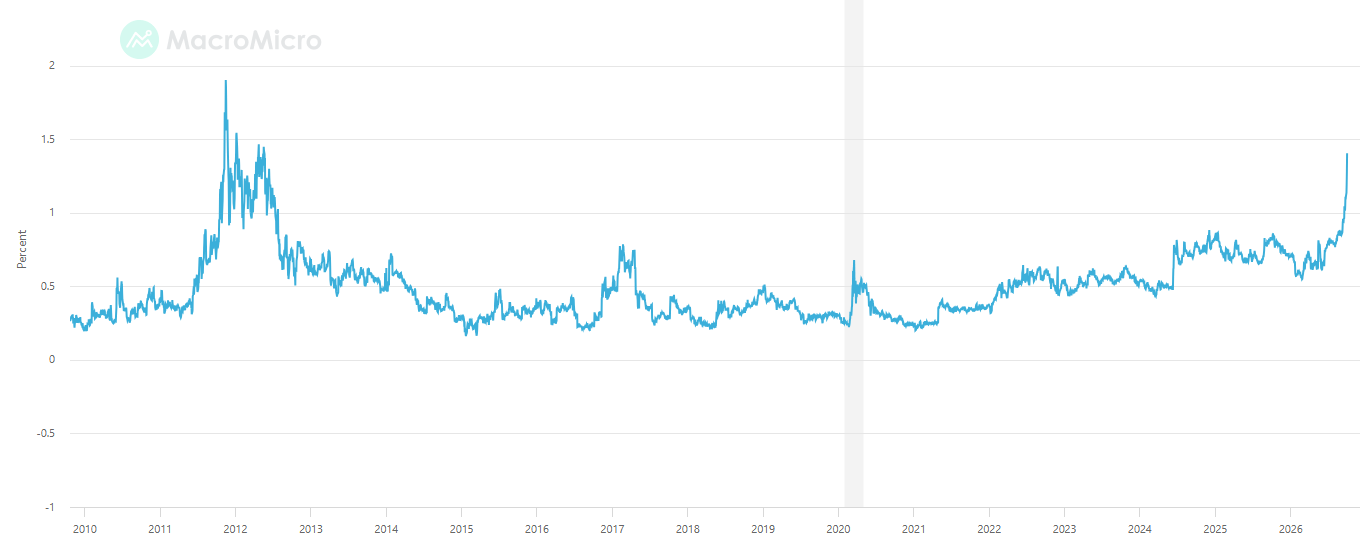
Ein langfristiger Chart der Frankreich-Deutschland-Spanne bei 10-jährigen Renditen hilft zu verdeutlichen, warum die jüngste Bewegung wichtig ist. Die Lücke nähert sich Niveaus, die seit der europäischen Staatsschuldenkrise nicht mehr gesehen wurden, obwohl sich das aktuelle makroökonomische und institutionelle Umfeld von 2011-2012 unterscheidet.
Der Haushalt 2027 beantwortet die Hauptfrage des Marktes nicht
Der vorgeschlagene französische Haushalt für 2027 soll fiskalische Disziplin demonstrieren, doch Anleger scheinen nicht überzeugt, dass er einen ausreichend glaubwürdigen Weg zur Stabilisierung der öffentlichen Finanzen bietet.
Der Plan zielt darauf ab, das Haushaltsdefizit auf 5% des Bruttoinlandsprodukts (BIP) im Jahr 2027 zu senken, von rund 5,4% in diesem Jahr. Die französische Staatsverschuldung liegt bereits bei nahezu 119% des BIP, während die Regierung im kommenden Jahr voraussichtlich einen Rekordbetrag von 340 Mrd. Euro aufnehmen wird.
Das Problem für Anleiheinvestoren ist weniger die genaue Höhe der Anpassung im kommenden Jahr als vielmehr die Glaubwürdigkeit des längerfristigen Pfads. Die französische Haushaltsaufsicht hat die Wachstumsannahme der Regierung von 1% als optimistisch bezeichnet und hält eine Rückkehr unter die Defizitgrenze der Europäischen Union von 3% bis 2029 unter dem aktuellen Kurs für höchst unwahrscheinlich.
BBH ist zudem skeptisch, dass der vorgeschlagene Haushalt ohne erhebliche Zugeständnisse durchs Parlament kommen kann. Die Bank sieht eine Fortschreibung des Haushalts 2026 als wahrscheinlichstes Szenario, falls der politische Kompromiss im Vorfeld der Präsidentschaftswahl 2027 begrenzt bleibt. Unter diesem Szenario schätzt BBH, dass Frankreichs Defizit 2027 eher in Richtung 6% des BIP steigen als sinken könnte.
Die Präsidentin der Europäischen Zentralbank (EZB), Christine Lagarde, hat die Schuldenlage Frankreichs ebenfalls als "ernst bei 120% des BIP und ohne einen Pfad zu ihrer Verringerung" beschrieben. Lagarde fügte hinzu: "Frankreich braucht einen glaubwürdigen Haushaltskurs und Reformen, um das Vertrauen wiederherzustellen."
Warum die Frankreich-Deutschland-Spanne wichtiger ist als die 5%-Marke
Eine französische 10-jährige Rendite über 5% würde zweifellos Aufmerksamkeit erregen. Für die Märkte könnte jedoch das wichtigere Signal die Spanne zu Deutschland sein. Das absolute Niveau der französischen Renditen spiegelt sowohl globale als auch inländische Faktoren wider. Die Spanne gegenüber deutschen Staatsanleihen liefert einen klareren Hinweis auf den zusätzlichen Aufschlag, den Anleger speziell für das Halten französischer Schuldtitel verlangen. Und dieser Aufschlag steigt rasch.
Frankreich hat diese Woche erfolgreich langfristige Schuldtitel im Volumen von 12 Mrd. Euro begeben, wobei die Nachfrage mehr als doppelt so hoch war wie das angebotene Volumen. Das deutet darauf hin, dass das Land derzeit kein unmittelbares Problem beim Zugang zu den Anleihemärkten hat. Die Kosten dieses Zugangs steigen jedoch deutlich an.
Frankreichs 10-jährige Schulden wurden mit einer Rendite von 4,93% begeben, verglichen mit einem Durchschnitt von 4,32% im September und 3,86% bei einer Auktion Anfang August.
Mabrouk Chetouane, Leiter der Global Market Strategy bei Natixis Investment Managers, fasste die Lage prägnant zusammen: "Es geht durch, aber es ist teuer."
Diese Unterscheidung ist wichtig. Die aktuelle Lage deutet nicht zwangsläufig auf eine Krise bei der Staatsfinanzierung hin. Anleger sind weiterhin bereit, französische Schulden zu kaufen. Stattdessen preist der Markt den Zinssatz, der erforderlich ist, um Frankreichs fiskalische und politische Risiken auszugleichen, deutlich neu ein.
Das eigentliche Risiko für den Euro ist eine Ansteckung
Für den Euro (EUR) allein könnte Frankreich nicht ausreichen, um einen größeren Ausverkauf der Währung auszulösen. Untersuchungen der Commerzbank deuten darauf hin, dass die Gemeinschaftswährung deutlich stärker reagiert, wenn sich der Staatsstress auf mehrere Länder der Eurozone ausbreitet oder auf den Bankensektor übergreift.
Michael Pfister und Tatha Ghose von der Commerzbank stellen fest, dass die Auswirkungen auf den Euro in der Regel begrenzt sind, wenn nur ein Land unter Druck gerät. Wenn jedoch mehrere Länder der Eurozone gleichzeitig unter Stress stehen und zugleich Druck auf die Banken lastet, erreicht die mediane bereinigte Abwertung im EUR/USD über fünf Handelstage rund 0,73%.
Diese Unterscheidung könnte zunehmend wichtig werden. Französische Staatsanleihen standen im Zentrum des jüngsten Ausverkaufs, aber auch die Spreads italienischer Anleihen haben sich deutlich ausgeweitet. Gleichzeitig gerieten europäische Bankaktien unter Druck, wobei der STOXX Europe 600 Banks Index am Donnerstag seinen größten Tagesrückgang seit März verzeichnete. Alle drei großen französischen Bankaktien mussten erhebliche Verluste hinnehmen, da Anleger die Folgen höherer staatlicher Finanzierungskosten neu bewerten.
Bislang bleiben die Hinweise auf eine breitere Ansteckung im Vergleich zu früheren Schuldenkrisen in der Eurozone begrenzt. Doch die Kombination aus sich ausweitenden Staatsanleihe-Spreads und Druck auf Bankaktien ist genau die Art von Entwicklung, die Devisenhändler wahrscheinlich beobachten werden.
Der Euro könnte das volle französische Risikoaufschlag noch nicht widerspiegeln
ING argumentiert, dass die relativ verhaltene Reaktion des Euro bedeuten könnte, dass die Devisenmärkte das Ausmaß der Verschlechterung bei französischen Staatsanleihen noch nicht vollständig eingepreist haben. Die Bank schätzt, dass der Euro derzeit einen relativ moderaten Risikoaufschlag von rund 1% enthält. Historisch haben Phasen deutlich stärkerer Ausweitung der Staatsanleihe-Spreads in der Eurozone wesentlich größere Abweichungen im EUR/USD vom kurzfristigen fairen Wert ausgelöst.
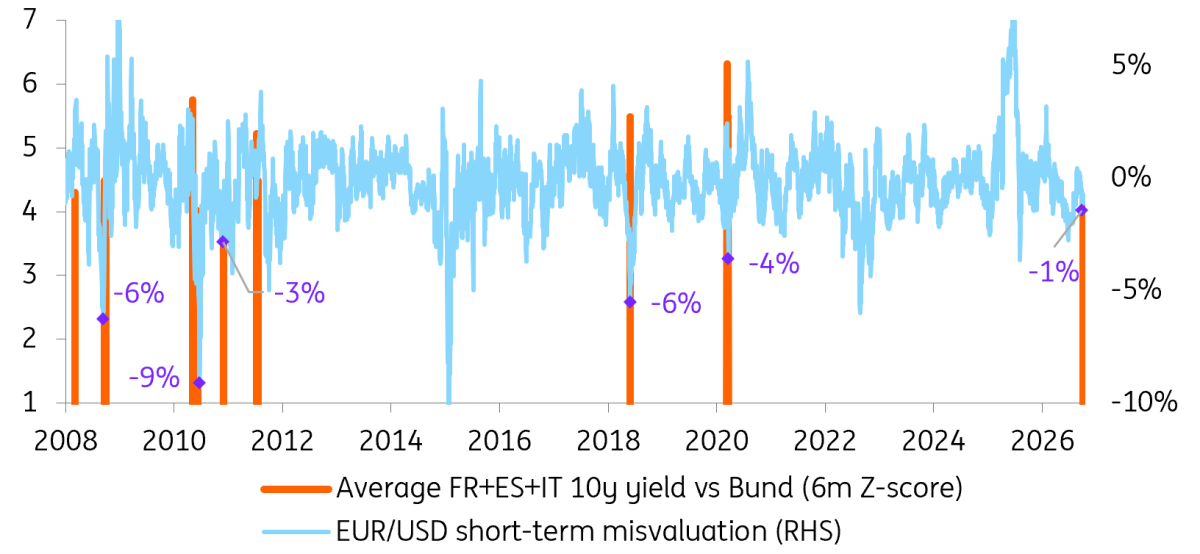
ING schätzt, dass ein Anstieg auf einen Euro-Risikoaufschlag von 3% mit früheren Phasen einer starken Ausweitung der Staatsanleihe-Spreads vereinbar wäre. In einem solchen Szenario könnte sich EUR/USD in Richtung 1,110 bewegen. Die Bank bezeichnete die Ausweitung des französisch-deutschen Spreads als "ziemlich alarmierende Bewegung" und argumentierte, dass eine weitere Verschlechterung einen größeren Risikoaufschlag auf den Euro aufschlagen könnte.
Die zu beobachtende Schwelle könnte nicht mehr bei 5% liegen
Ein Überschreiten der 5%-Marke bei der französischen 10-jährigen Rendite würde eine markante Schlagzeile liefern, zumal die Finanzierungskosten bereits auf dem höchsten Stand seit 2002 liegen. Doch letztlich könnte der Spread zwischen Frankreich und Deutschland die wichtigere Kennzahl sein.
Eine Stabilisierung dieses Spreads würde darauf hindeuten, dass sich Anleger mit Frankreichs fiskalischem Kurs zunehmend anfreunden und dass der globale Ausverkauf am Anleihemarkt weiterhin die treibende Kraft hinter den höheren Renditen bleibt.
Eine anhaltende Ausweitung in Richtung oder über 150 Basispunkte, insbesondere wenn sie von steigenden italienischen Spreads, weiterer Schwäche bei europäischen Banken und Druck auf den Euro begleitet wird, würde auf eine breitere Neubewertung des Staatsrisikos in der Eurozone hindeuten.
Das bedeutet nicht automatisch eine Wiederholung der Schuldenkrise von 2011-2012. Die europäischen Finanzinstitute und der geldpolitische Rahmen der EZB haben sich seitdem erheblich verändert, und Frankreich hat trotz der höheren Finanzierungskosten weiterhin Zugang zu den Kapitalmärkten.
Doch der Markt braucht keine ausgewachsene Staatskrise, damit der Euro leidet. Es reicht, wenn Anleger einen höheren Aufschlag für das Halten europäischer Vermögenswerte verlangen. Und bei französischen Finanzierungskosten nahe 5%, dem Frankreich-Deutschland-Spread auf Niveaus, die zuletzt während der Staatsschuldenkrise zu sehen waren, und anhaltender fiskalischer Unsicherheit wird dieser Risikoaufschlag für die Devisenmärkte zunehmend schwer zu ignorieren.
US-Leitzinsen - Häufig gestellte Fragen (FAQ)
Zinssätze sind der Preis für das Leihen von Geld und werden sowohl von Finanzinstituten an Kreditnehmer als auch an Sparer ausgezahlt. Zentralbanken beeinflussen sie durch ihre Leitzinsentscheidungen, um die Wirtschaft zu stabilisieren und die Inflation im Zielbereich von etwa 2 % zu halten.
Höhere Zinssätze stärken in der Regel die Währung eines Landes, da sie es für globale Investoren attraktiver machen, ihr Geld dort anzulegen.
Hohe Zinsen setzen den Goldpreis unter Druck, da Anleger höhere Renditen bei zinstragenden Anlagen erzielen können. Ein starker US-Dollar, der oft mit steigenden Zinsen einhergeht, senkt zusätzlich den Goldpreis, da Gold in Dollar notiert wird und ein stärkerer Dollar die Kaufkraft anderer Währungen verringert.
Der Fed-Funds-Zins ist der Übernachtzins, zu dem sich US-Banken gegenseitig Geld leihen. Dieser Leitzins wird in den geldpolitischen Sitzungen der Federal Reserve festgelegt und beeinflusst maßgeblich das Verhalten der Finanzmärkte. Die Markterwartungen in Bezug auf künftige Zinssätze werden durch das CME FedWatch Tool erfasst, das eine Orientierungshilfe für Investoren bietet.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis Prognose: Diese Marke entscheidet jetzt über den Trend
Der Goldpreis steht zum Wochenschluss an einer heiklen Marke. Die Gold-Futures notieren am Freitagmorgen bei 4.218,26 US-Dollar und damit 0,38 % im Plus. Das klingt zunächst nach Entspannung. Technisch ist davon aber noch wenig zu sehen. Denn trotz der kleinen Erholung bleibt der übergeordnete Trend klar angeschlagen.
DAX Futures vor Richtungsentscheidung: Diese Marke ist jetzt entscheidend
Bei den DAX Futures wird es jetzt ernst. Der kurzfristige Trend zeigt klar nach unten, das Momentum wird schwächer und gleich mehrere technische Widerstände versperren den Weg nach oben. Gleichzeitig nähert sich der Markt einer Zone, die für den langfristigen Trend kaum wichtiger sein könnte. Am Freitagmorgen notieren die DAX Futures bei 25.206,5 Punkten und damit 0,29 % im Plus.
Ripple unter 1,50 Dollar - XRP droht die nächste Abwärtswelle
Ripple (XRP) zeigt Schwächesignale und rutscht am Freitag unter 1,50 Dollar. Die Korrektur von den September-Hochs bei 1,66 Dollar passt zur jüngsten Schwäche wichtiger Kryptowährungen wie Bitcoin (BTC) und Ethereum (ETH). BTC handelt aktuell über 83.000 Dollar, bleibt nach oben aber unter 85.000 Dollar gedeckelt. ETH bewegt sich derweil in einer engen Spanne zwischen 2.600 und 2.700 Dollar.
Pi Network fällt zurück auf wichtige Unterstützung, da der Verkaufsdruck wieder zunimmt
Der Pi Network Preis bleibt kurzfristig volatil und pendelt zum Zeitpunkt der Veröffentlichung am Freitag um 0,0900 USD, nachdem er am Vortag mehr als 3 % verloren hatte. Der Pullback warnt vor einer stärkeren Korrektur, mit dem Risiko, unter ein Rising-Wedge-Muster auf dem Vier-Stunden-Chart zu fallen. Pi Network hat Mühe, eine stabile Erholung aufrechtzuerhalten, da der Preis weiterhin unter der psychologischen Marke von 0,1000 USD gedeckelt bleibt.
Forex Today: US-Dollar behauptet sich, da der Fokus weiterhin auf den Kommentaren der Zentralbanken liegt
Der US-Dollar (USD) zeigt sich am frühen Donnerstag gegenüber seinen Rivalen widerstandsfähig, wobei der USD Index oberhalb von 101,00 stabil bleibt, nachdem er am Mittwoch um mehr als 0,5% gestiegen war und den höchsten Tagesschlussstand seit zwei Monaten verzeichnet hatte. In der zweiten Tageshälfte stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe im US-Wirtschaftskalender im Fokus. Die Marktteilnehmer werden zudem weiterhin die Äußerungen von Zentralbankern genau unter die Lupe nehmen.