
Der Markt hat seine Meinung über die Federal Reserve (Fed) rasch geändert. Noch vor einer Woche sahen Anleger eine Zinserhöhung im Oktober als wahrscheinlichstes Szenario. Doch nachlassende Inflation und vorsichtige Kommentare von Entscheidungsträgern haben seither eine Pause zum dominierenden Szenario gemacht.
Doch unter dieser dramatischen Neubewertung sendet die US-Wirtschaft eine deutlich weniger dovishe Botschaft. Die Beschäftigung bleibt widerstandsfähig, die Verbraucher geben weiterhin Geld aus und das Wirtschaftswachstum ist stärker als zuvor geschätzt. Die Inflation hat zwar nach unten überrascht, liegt aber weiterhin deutlich über dem Ziel der Zentralbank. Zusammengenommen könnten die Daten ein Abwarten im Oktober rechtfertigen, ohne zwingend einen Grund zu liefern, den Straffungszyklus zu beenden.
Diese Unterscheidung ist für die Finanzmärkte entscheidend. Die Frage ist zunehmend nicht mehr, ob die Fed im Oktober pausiert, sondern ob diese Pause eine weitere Zinserhöhung bis Dezember lediglich verzögert.
Die Märkte haben Oktober dramatisch neu eingepreist
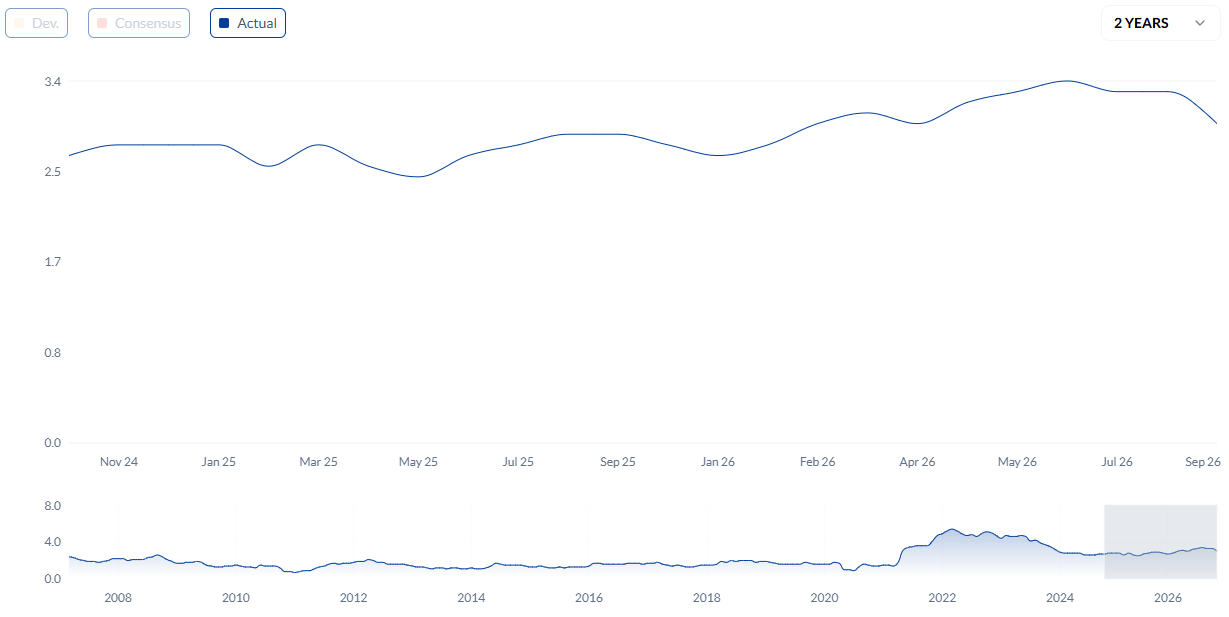
Die Inflation ist der Katalysator für den Stimmungsumschwung. Der Preisindex für die persönlichen Konsumausgaben (PCE) stieg im August um 0,3% gegenüber dem Vormonat, während die jährliche Inflation bei 3,4% verharrte und damit unter den von den Märkten erwarteten 3,7% lag. Die PCE-Kerninflation, bei der die volatilen Komponenten Nahrungsmittel und Energie ausgeklammert werden und die das bevorzugte Inflationsmaß der Fed ist, lag bei 3% gegenüber dem Vorjahr und ebenfalls unter den Erwartungen. Auch frühere Werte wurden nach unten revidiert, was das Inflationsbild ausreichend verbessert hat, um den unmittelbaren Druck auf die Entscheidungsträger zu verringern.
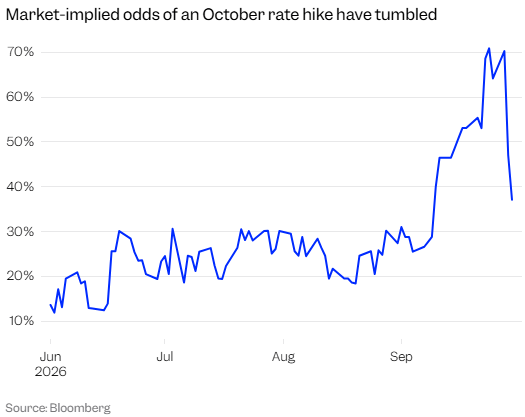
Die Märkte reagierten schnell, da die Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober laut dem FedWatch Tool der CME Group auf rund 37% gefallen ist, von mehr als 70% vor einer Woche. Mit anderen Worten: Anleger sind von der Annahme einer weiteren Zinserhöhung im Oktober als Basisszenario dazu übergegangen, eine Pause als deutlich wahrscheinlicher zu sehen.
Der Präsident der New Yorker Fed, John Williams, trug dazu bei, diesen Umschwung zu beschleunigen, indem er sagte, die Entscheidungsträger hätten nach der Zinserhöhung im September Zeit, die eingehenden Informationen zu bewerten.
Die Deutsche Bank sieht im Wesentlichen denselben Unterschied zwischen dem Aufschub und dem Verzicht auf eine weitere Zinserhöhung. Die Volkswirte der Bank argumentieren, dass der Inflationsbericht die Dringlichkeit für die Fed verringert, im Oktober zu handeln. Dennoch erwarten sie weiterhin eine weitere Erhöhung im Dezember, da die Inflation zu hoch bleibt.
Das ist eine wichtige Nuance. Die Märkte preisen Geduld ein. Einen Sieg über die Inflation preisen sie noch nicht ein.
Die Arbeitsmarktdaten erschweren die Pause-These
Das Problem für ein dauerhaft dovishes Fed-Szenario ist, dass der Rest der Wirtschaft nicht mitspielt. Automatic Data Processing (ADP) meldete, dass US-Unternehmen im privaten Sektor im September 90K Stellen geschaffen haben und damit die Erwartungen von rund 70K übertroffen haben, nachdem der Wert für August nach oben auf 36K revidiert worden war.
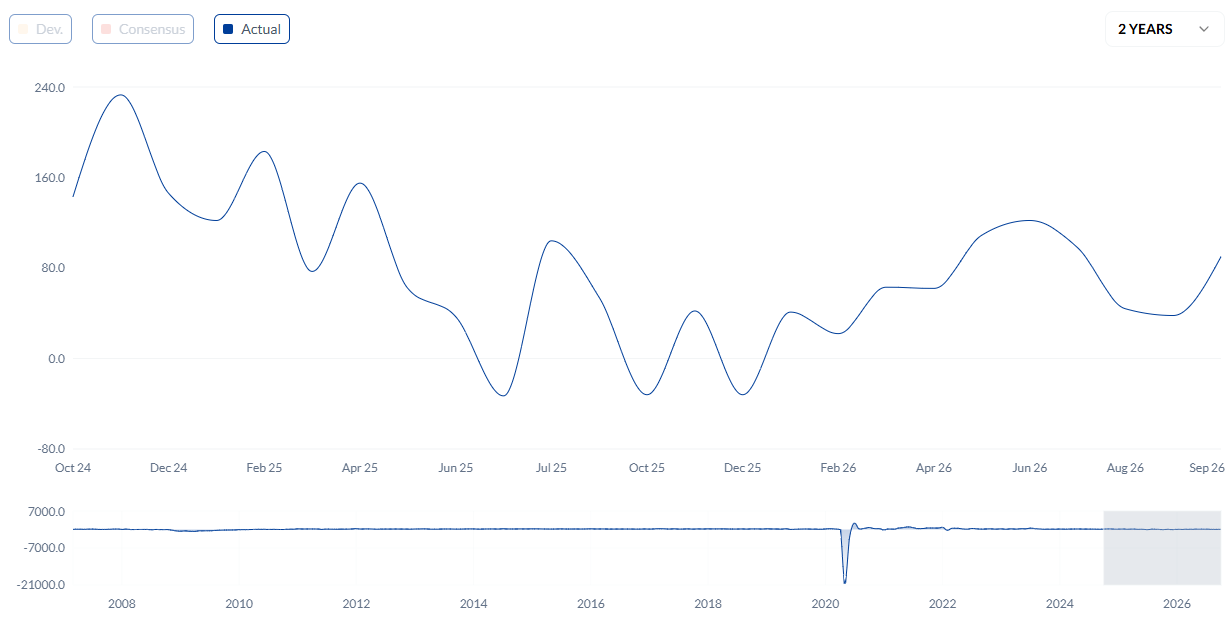
Der ADP-Bericht ist kein verlässlicher 1:1-Indikator für die offiziellen Nonfarm Payrolls (NFP), stellt jedoch die Annahme infrage, dass sich die Arbeitskräftenachfrage rasch verschlechtert. Der offizielle Arbeitsmarktbericht für August hatte bereits 162K neue Stellen ausgewiesen und damit deutlich mehr als von Ökonomen erwartet, während die Arbeitslosenquote bei 4,1% blieb. Der am Freitag anstehende Arbeitsmarktbericht könnte diese Einschätzung entweder bestätigen oder abschwächen, wobei der Konsens davon ausgeht, dass die US-Wirtschaft 90K Stellen schaffen wird, während die Arbeitslosenquote unverändert bei 4,1% bleiben dürfte.
Diese Widerstandsfähigkeit ist wichtig, weil ein starker Arbeitsmarkt der Fed deutlich mehr Spielraum gibt, den Kampf gegen die Inflation fortzusetzen. Der Präsident der Minneapolis Fed, Neel Kashkari, machte diesen Zusammenhang diese Woche ausdrücklich. Kashkari sagte, der Arbeitsmarkt wirke stark und zeige keine Anzeichen einer Schwäche, und fügte hinzu, dass er umso mehr infrage stelle, wie restriktiv die Geldpolitik tatsächlich sei, je länger sich die Wirtschaft robust halte. Er erwartet weiterhin eine weitere Zinserhöhung in diesem Jahr.
Der ING-Stratege Chris Turner verweist ebenfalls auf die Aktivitätsseite der Wirtschaft als Grund dafür, dass die Geschichte einer weiteren Straffung durch die Fed weiterhin Bestand hat. Turner hebt robuste Konsumausgaben und Anzeichen hervor, dass sich das Beschäftigungswachstum erneut beschleunigen könnte, und argumentiert, dass diese Entwicklungen die Argumente für eine weitere Straffung der Geldpolitik verstärken.
Der US-Verbraucher verhält sich nicht wie eine Wirtschaft unter ernsthaftem Druck
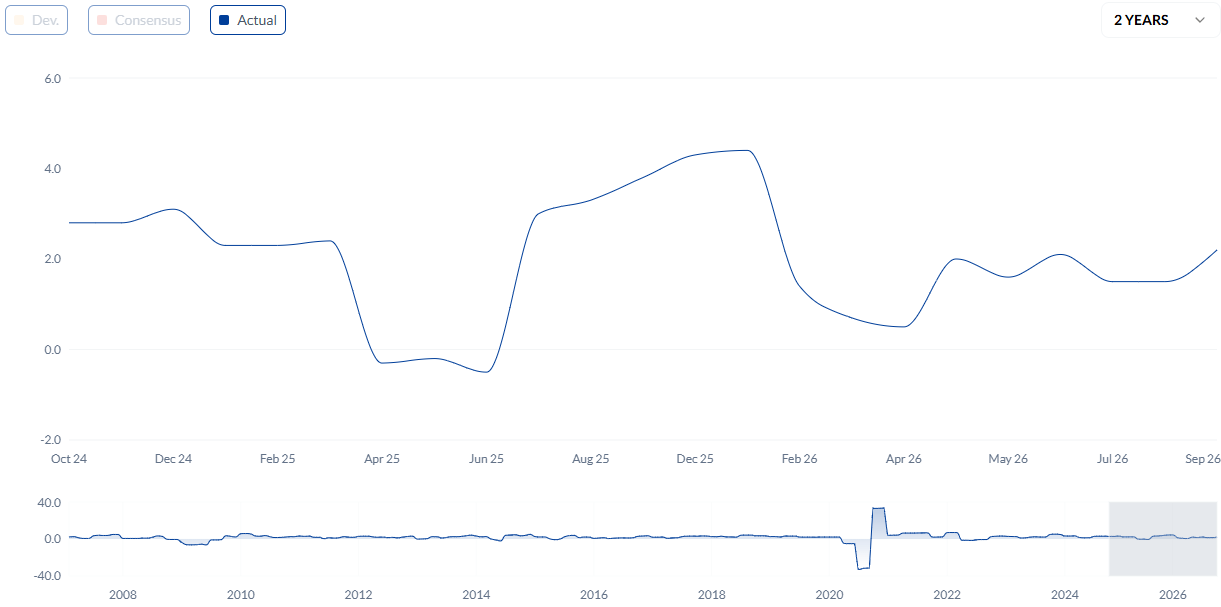
Die Beschäftigung ist nur ein Teil der Geschichte. Die US-Konsumausgaben stiegen im August um 0,9% gegenüber dem Vormonat, während die realen Ausgaben um 0,6% zunahmen. Gleichzeitig wurde das Wachstum des Bruttoinlandsprodukts (BIP) im zweiten Quartal auf annualisierter Basis auf 2,2% nach oben revidiert, verglichen mit der vorherigen Schätzung von 1,5%. Diese Zahlen schwächen das Argument erheblich, dass eine weitere Zinserhöhung in einer Wirtschaft anstehen würde, die bereits kurz vor dem Stillstand steht.
Die Ökonomen von TD Securities, Oscar Munoz und Eli Nir, beschreiben die jüngsten Daten als Mischung aus dovishen Revisionen bei der Inflation und hawkischen Revisionen beim Wachstum. Für die Bank bleibt die zugrunde liegende Geschichte eine von robuster wirtschaftlicher Aktivität bei gleichzeitig anhaltender Inflation. Die Bank erwartet weiterhin eine weitere Fed-Zinserhöhung, räumt jedoch ein, dass die Entscheidungsträger einen schrittweiseren Ansatz verfolgen könnten.
Die Société Générale kommt aus einem anderen Blickwinkel zu einem ähnlichen Schluss. Stratege Jan Groen weist darauf hin, dass eine schwächere Kernwareninflation dem PCE-Bericht für August geholfen habe, während die Kern-Dienstleistungen und die sogenannte Superkerninflation erneut Druck gezeigt hätten. Wichtiger noch: Groen argumentiert, dass Revisionen bei Konsum, Löhnen und BIP darauf hindeuten, dass die Wirtschaft mit mehr Schwung in die zweite Jahreshälfte gestartet ist als bisher angenommen.
Äußerungen des Präsidenten der Minneapolis Fed, Neel Kashkari, untermauern das Bild einer widerstandsfähigen US-Wirtschaft. Gegenüber Bloomberg TV sagte Kashkari am Donnerstag, die Wirtschaft überrasche ihn weiterhin mit ihrer Widerstandsfähigkeit, und beschrieb die Konsumausgaben als stark sowie den Arbeitsmarkt als insgesamt gesund.
Diese Aussagen sind für die Fed-Debatte wichtig, weil sie darauf hindeuten, dass die hohen Zinsen bislang noch nicht die breite Verschlechterung bei Nachfrage und Beschäftigung ausgelöst haben, die eine weitere Straffung deutlich schwerer zu rechtfertigen machen würde.
Deshalb entscheidet eine einzelne schwächere Inflationsveröffentlichung die Fed-Debatte nicht zwangsläufig.
Die Inflation ist schwächer, aber nicht niedrig
Die Unterscheidung zwischen niedriger als erwarteter Inflation und wirklich niedriger Inflation ist eine weitere Risikofläche für die Pause-These. Die PCE-Kerninflation bei 3% liegt weiterhin einen vollen Prozentpunkt über dem 2%-Ziel der Fed. Die Gesamtinflation des PCE bei 3,4% ist noch weiter entfernt. Auch die Details des jüngsten CPE-Inflationsberichts machen das Bild weniger eindeutig, als die Überraschung in der Schlagzeile vermuten lässt.
Fed-Gouverneurin Lisa Cook bekräftigte diese Botschaft diese Woche und sagte, die Inflation sei zu lange zu hoch geblieben, und wiederholte ihr Bekenntnis, das Preiswachstum wieder auf das 2%-Ziel der Zentralbank zurückzuführen.
Die Frage, vor der die Entscheidungsträger stehen, ist daher nicht, ob sich die Inflation verbessert hat. Das hat sie im Vergleich zu den Erwartungen eindeutig. Die Frage ist, ob sie sich genug verbessert hat, um das Ende eines Straffungszyklus zu rechtfertigen, während die inländische Nachfrage und die Beschäftigung widerstandsfähig bleiben.
Bisher sind die Belege für diese zweite Schlussfolgerung deutlich schwächer.
Eine Pause im Oktober ist nicht dasselbe wie das Ende der Straffung
Hier kann die Marktbepreisung irreführend sein. Der Einbruch der Erwartungen für eine Zinserhöhung im Oktober wirkt dramatisch, doch ein Großteil der Anpassung stellt eine Verschiebung des Zeitpunkts dar und nicht eine grundsätzliche Ablehnung weiterer Straffung.
Die Märkte preisen für Oktober eine Wahrscheinlichkeit von rund 37% für eine Zinserhöhung ein. Laut dem CME FedWatch Tool liegt die Wahrscheinlichkeit einer weiteren Zinserhöhung bis Dezember jedoch bei 58,7%, deutlich höher als vor einer Woche mit rund 39%, was darauf hindeutet, dass Anleger ihre Erwartungen für weitere Straffungen der Federal Reserve zunehmend verschieben, statt sie aufzugeben.
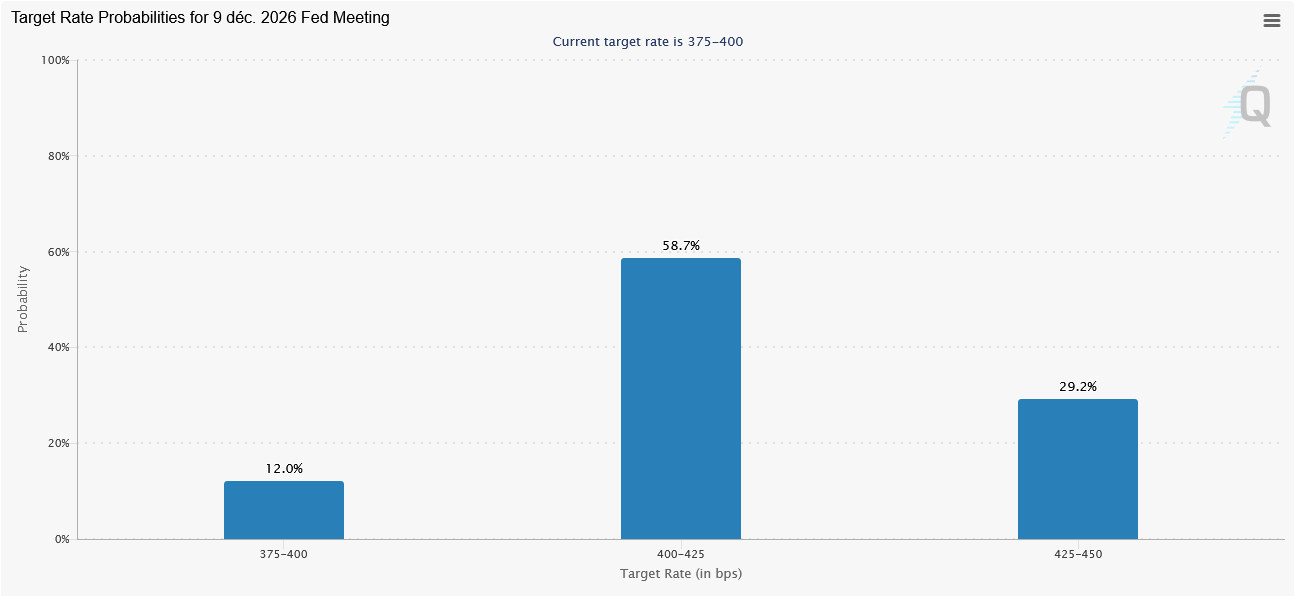
Mehrere große Banken sind bei dieser Unterscheidung zu einer ähnlichen Einschätzung gelangt. Deutsche Bank sieht für Oktober weniger Dringlichkeit, hält aber eine Zinserhöhung im Dezember in ihrem Basisszenario aufrecht. Auch JPMorgan erwartet im Dezember einen weiteren Anstieg, während Goldman Sachs Berichten zufolge seine Prognose nach dem schwächeren PCE-Bericht von Oktober auf Dezember verschoben hat. TD Securities bleibt etwas restriktiver und sieht weiterhin eine Zinserhöhung im Oktober, räumt jedoch die Möglichkeit eines langsameren Vorgehens ein.
Selbst innerhalb der Fed weisen die jüngsten Projektionen in dieselbe Richtung. Die meisten Entscheidungsträger signalisierten im September, dass bis zum Jahresende mindestens eine weitere Erhöhung angemessen wäre.
Die Debatte Oktober gegen Dezember könnte daher von der wichtigeren Frage ablenken: Was würde die Fed tatsächlich davon überzeugen, dass eine weitere Zinserhöhung nicht notwendig ist?
Der Arbeitsmarktbericht vom Freitag könnte den neuen Marktkonsens infrage stellen
Der NFP-Bericht für September ist der nächste große Test. Ökonomen erwarten, dass sich das Beschäftigungswachstum auf rund 90.000 von 162.000 im August verlangsamt, während die Arbeitslosenquote nahe 4,1% bleibt. Ein Wert in der Nähe dieser Erwartungen würde wahrscheinlich gut zu einer Pause im Oktober passen. Er würde zeigen, dass sich die Einstellungstätigkeit abkühlt, ohne auf eine ernsthafte Verschlechterung der Beschäftigung hinzuweisen.
Wirtschaftsindikator
Beschäftigung außerhalb der Landwirtschaft
Der Arbeitsmarktbericht der USA wird monatlich vom Bureau of Labor Statistics (BLS) veröffentlicht und enthält unter anderem die Nonfarm Payrolls – die Zahl der im Vormonat neu geschaffenen Stellen außerhalb der Landwirtschaft. Diese Kennzahl ist ein zentraler Indikator für die wirtschaftliche Lage in den USA und kann erhebliche Marktbewegungen auslösen. Die monatlichen Veränderungen sind oft volatil und unterliegen regelmäßig nachträglichen Korrekturen, die ebenfalls bedeutende Auswirkungen auf die Finanzmärkte haben können. Zwar gilt ein hoher Beschäftigungszuwachs in der Regel als positiv (bullish) für den US-Dollar (USD), ein schwacher Zuwachs als negativ (bärisch) – doch wird die Marktreaktion nicht allein von der Hauptzahl bestimmt. Auch Revisionsdaten der Vormonate und die Entwicklung der Arbeitslosenquote spielen eine wichtige Rolle bei der Gesamtbewertung durch den Markt.
Mehr lesenNächste Veröffentlichung: Fr Okt. 02, 2026 12:30
Häufigkeit: Monatlich
Prognose: 90Tsd
Vorher: 162Tsd
Quelle: US Bureau of Labor Statistics
Der monatliche Arbeitsmarktbericht der USA gilt als der wichtigste Wirtschaftsindikator für Devisenhändler. Er wird am ersten Freitag nach dem Berichtsmonat veröffentlicht. Die Veränderung der Anzahl der Stellen steht in einem engem Zusammenhang mit der Gesamtleistung der Wirtschaft und wird von den politischen Entscheidungsträgern überwacht. Vollbeschäftigung ist eines der Mandate der Federal Reserve, und sie berücksichtigt die Entwicklungen auf dem Arbeitsmarkt bei der Festlegung ihrer Politik, was sich wiederum auf die Währungen auswirkt. Trotz mehrerer Frühindikatoren, die die Schätzungen beeinflussen, neigen die Nonfarm Payrolls dazu, die Märkte zu überraschen und erhebliche Volatilität auszulösen. Sollte das tatsächliche Ergebnis den Konsens übertreffen, ist dies für den USD tendenziell bullish.
Doch die Zusammensetzung des Berichts könnte wichtiger sein als die Schlagzeile. Starkes Beschäftigungswachstum, begleitet von stabiler oder sinkender Arbeitslosigkeit und robustem Lohnwachstum, würde die Annahme infrage stellen, dass die restriktive Geldpolitik die Nachfrage spürbar abkühlt. Aufwärtsrevisionen früherer Monate würden diese Botschaft noch verstärken.
Ein solches Ergebnis würde die Fed nicht automatisch dazu zwingen, im Oktober die Zinsen anzuheben. Die Zentralbank könnte dennoch entscheiden, dass die September-Erhöhung mehr Zeit braucht, um sich in der Wirtschaft auszuwirken. Es würde jedoch das Argument für eine Zinserhöhung im Dezember für die Märkte deutlich schwerer machen, es abzutun.
Umgekehrt würde eine schwache Beschäftigungszahl in Verbindung mit höherer Arbeitslosigkeit und schwächerem Lohnwachstum die Botschaft des jüngsten PCE-Berichts untermauern. Die Fed hätte dann gleichzeitig Belege für nachlassende Inflation und eine schwächere Beschäftigung.
Das ist die Kombination, die eine vorübergehende Pause in eine breitere Neubewertung des Straffungszyklus verwandeln könnte.
Der Anleihemarkt liefert bereits seine eigene Straffung
Es gibt noch eine weitere Komplikation: Die Fed ist nicht mehr die einzige Quelle strafferer Finanzierungsbedingungen. Die langfristigen Renditen von US-Staatsanleihen sind trotz des Rückgangs der Erwartungen für eine Zinserhöhung im Oktober gestiegen. Die 10-jährige Rendite erreichte in dieser Woche den höchsten Stand seit etwa zwei Jahrzehnten, während auch die 30-jährige Rendite auf neue Mehrjahreshöchststände kletterte.
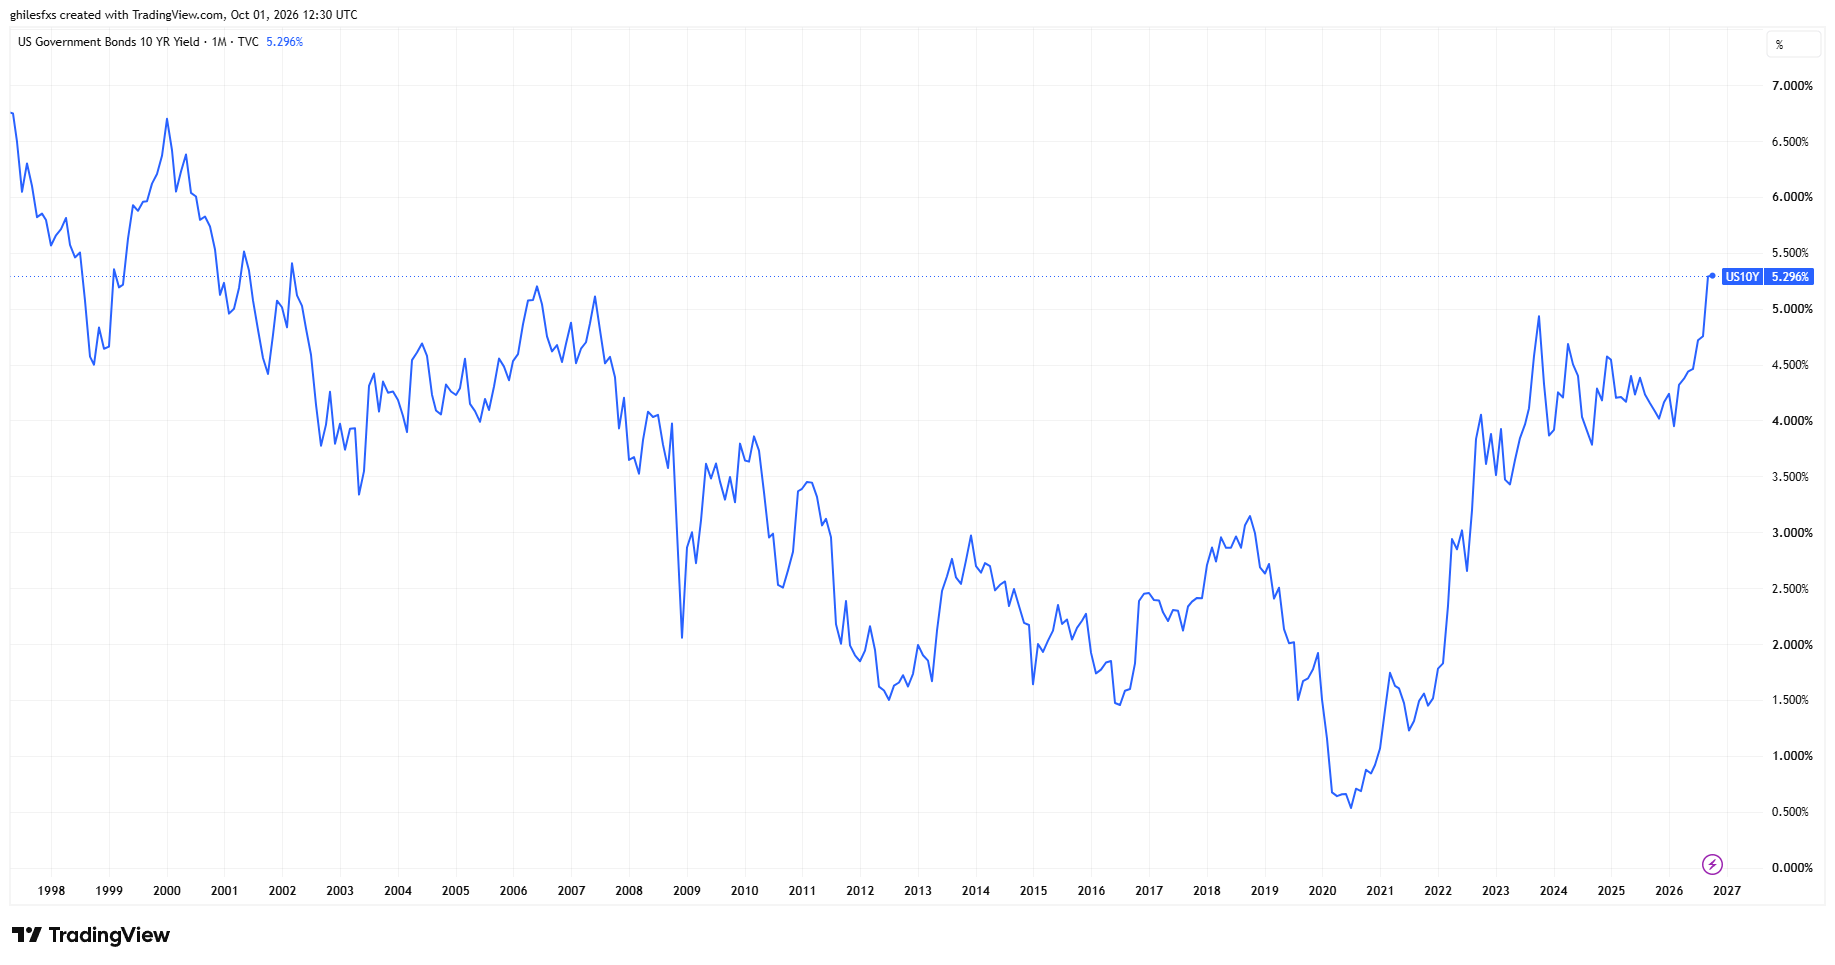
Das schafft eine ungewöhnliche Divergenz. Kurzfristige geldpolitische Erwartungen deuten zunehmend auf Geduld hin, doch die längerfristigen Kreditkosten ziehen weiter an. Fiskalische Sorgen, anhaltende Inflationsrisiken, hohe Energiepreise und hohe Investitionsausgaben im Zusammenhang mit der Infrastruktur für künstliche Intelligenz gehören zu den Faktoren, die den Druck auf länger laufende Renditen erhöhen.
Für die Fed könnte das das Argument für Abwarten stärken. Wenn die Märkte bereits Hypothekenzinsen, Unternehmensfinanzierungskosten und andere Kreditkosten erhöhen, könnte die Notenbank weniger Bedarf haben, selbst eine weitere unmittelbare Zinserhöhung vorzunehmen.
Das nimmt jedoch nicht zwangsläufig die Notwendigkeit einer weiteren Zinserhöhung zu einem späteren Zeitpunkt. Wenn das Wachstum trotz höherer Anleiherenditen robust bleibt, würde diese Widerstandsfähigkeit erneut die Frage aufwerfen, die Kashkari bereits gestellt hat: Wie restriktiv sind die aktuellen Finanzierungsbedingungen eigentlich?
Das größte Risiko besteht darin, dass die Märkte Geduld mit einem Kurswechsel verwechseln
Der schwächere PCE-Bericht hat die Berechnung für Oktober eindeutig verändert. Er hat jedoch den zugrunde liegenden makroökonomischen Widerspruch, mit dem die Fed konfrontiert ist, noch nicht verändert. Die Inflation kühlt sich ab, bleibt aber zu hoch. Das Beschäftigungswachstum verlangsamt sich, bleibt aber positiv. Die Verbrauchernachfrage ist widerstandsfähig. Die BIP-Schätzungen wurden nach oben revidiert. Die Finanzierungsbedingungen verschärfen sich, aber die Wirtschaft wächst weiter.
Diese Kombination macht Geduld leichter zu rechtfertigen als ein Nachgeben. Eine Pause im Oktober würde den Entscheidungsträgern einen weiteren Monat mit Beschäftigungs- und Inflationsdaten vor Dezember verschaffen. Sie würde ihnen auch ermöglichen zu beobachten, wie sich die September-Erhöhung und der starke Anstieg der US-Staatsanleiherenditen auf die Wirtschaft auswirken.
Doch auf mehr Daten zu warten ist etwas völlig anderes, als zu dem Schluss zu kommen, dass keine weitere Straffung erforderlich ist.
Der Arbeitsmarktbericht vom Freitag könnte beginnen, diese Frage zu klären. Ein wirklich schwacher Arbeitsmarktbericht würde die Einschätzung untermauern, dass die Zinserhöhung im September möglicherweise ausgereicht hat. Ein weiterer robuster Beschäftigungsbericht, insbesondere wenn er von soliden Löhnen und stabiler Arbeitslosigkeit begleitet wird, würde eine andere Geschichte erzählen: Die Fed mag den Luxus haben, im Oktober auszusetzen, aber die Wirtschaft könnte immer noch stark genug sein, um eine weitere Zinserhöhung bis zum Jahresende zu verkraften, und die Inflation hoch genug, um sie erforderlich zu machen.
Die Märkte preisen die Pause zunehmend ein. Die US-Wirtschaft hat die Zinserhöhung noch nicht ausgepreist.
Fed - Häufig gestellte Fragen (FAQ)
Die Federal Reserve (Fed) steuert die US-Geldpolitik mit zwei klaren Zielen: Preisstabilität und Vollbeschäftigung. Dabei nutzt die Notenbank Zinssätze als Hauptinstrument. Höhere Zinsen stärken den US-Dollar, da sie die USA für internationale Investoren attraktiver machen. Sinkende Zinsen hingegen schwächen den Greenback.
Die Federal Reserve (Fed) hält jährlich acht geldpolitische Sitzungen ab, bei denen das Federal Open Market Committee (FOMC) die wirtschaftliche Lage beurteilt und geldpolitische Entscheidungen trifft. Das FOMC besteht aus zwölf Mitgliedern – den sieben Mitgliedern des Gouverneursrats, dem Präsidenten der Federal Reserve Bank of New York und vier der elf übrigen regionalen Notenbankpräsidenten, die auf Jahresbasis rotieren.
In Zeiten schwerer Wirtschaftskrisen, wie etwa 2008 während der Finanzkrise, greift die Federal Reserve oft auf QE zurück. Dies bedeutet, dass die Fed massiv Anleihen kauft, um Liquidität bereitzustellen. Diese expansive Geldpolitik schwächt den Dollar, da das zusätzliche Geld die Währung verwässert und das Vertrauen der Investoren mindert.
Quantitative Straffung (QT) ist der umgekehrte Prozess von QE, bei dem die US-Notenbank aufhört, Anleihen von Finanzinstituten zu kaufen und das Kapital aus fällig werdenden Anleihen nicht reinvestiert, um neue Anleihen zu kaufen. Dies wirkt sich in der Regel positiv auf den Wert des US-Dollars aus.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis Prognose: Diese Marke entscheidet jetzt über den Trend
Der Goldpreis steht zum Wochenschluss an einer heiklen Marke. Die Gold-Futures notieren am Freitagmorgen bei 4.218,26 US-Dollar und damit 0,38 % im Plus. Das klingt zunächst nach Entspannung. Technisch ist davon aber noch wenig zu sehen. Denn trotz der kleinen Erholung bleibt der übergeordnete Trend klar angeschlagen.
DAX Futures vor Richtungsentscheidung: Diese Marke ist jetzt entscheidend
Bei den DAX Futures wird es jetzt ernst. Der kurzfristige Trend zeigt klar nach unten, das Momentum wird schwächer und gleich mehrere technische Widerstände versperren den Weg nach oben. Gleichzeitig nähert sich der Markt einer Zone, die für den langfristigen Trend kaum wichtiger sein könnte. Am Freitagmorgen notieren die DAX Futures bei 25.206,5 Punkten und damit 0,29 % im Plus.
Ripple unter 1,50 Dollar - XRP droht die nächste Abwärtswelle
Ripple (XRP) zeigt Schwächesignale und rutscht am Freitag unter 1,50 Dollar. Die Korrektur von den September-Hochs bei 1,66 Dollar passt zur jüngsten Schwäche wichtiger Kryptowährungen wie Bitcoin (BTC) und Ethereum (ETH). BTC handelt aktuell über 83.000 Dollar, bleibt nach oben aber unter 85.000 Dollar gedeckelt. ETH bewegt sich derweil in einer engen Spanne zwischen 2.600 und 2.700 Dollar.
Pi Network fällt zurück auf wichtige Unterstützung, da der Verkaufsdruck wieder zunimmt
Der Pi Network Preis bleibt kurzfristig volatil und pendelt zum Zeitpunkt der Veröffentlichung am Freitag um 0,0900 USD, nachdem er am Vortag mehr als 3 % verloren hatte. Der Pullback warnt vor einer stärkeren Korrektur, mit dem Risiko, unter ein Rising-Wedge-Muster auf dem Vier-Stunden-Chart zu fallen. Pi Network hat Mühe, eine stabile Erholung aufrechtzuerhalten, da der Preis weiterhin unter der psychologischen Marke von 0,1000 USD gedeckelt bleibt.
Forex Today: US-Dollar behauptet sich, da der Fokus weiterhin auf den Kommentaren der Zentralbanken liegt
Der US-Dollar (USD) zeigt sich am frühen Donnerstag gegenüber seinen Rivalen widerstandsfähig, wobei der USD Index oberhalb von 101,00 stabil bleibt, nachdem er am Mittwoch um mehr als 0,5% gestiegen war und den höchsten Tagesschlussstand seit zwei Monaten verzeichnet hatte. In der zweiten Tageshälfte stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe im US-Wirtschaftskalender im Fokus. Die Marktteilnehmer werden zudem weiterhin die Äußerungen von Zentralbankern genau unter die Lupe nehmen.