Der Euro ist so schwach wie seit Frühjahr 2025 nicht mehr und die EZB steht kurz vor einer Zinserhöhung

EUR/USD bleibt am Dienstag unter Verkaufsdruck und erreicht nahe 1,0985 ein neues 19-Monats-Tief. Der Euro (EUR) ist zum ersten Mal seit Mai 2025 unter das psychologische Niveau von 1,1000 gefallen und setzt damit einen Rückgang fort, der sich in den vergangenen Wochen erheblich beschleunigt hat.
Die Schwäche der Einheitswährung erscheint paradox. Es wird allgemein erwartet, dass die Europäische Zentralbank (EZB) im Dezember die Zinsen anheben wird, eine Entwicklung, die den Euro normalerweise stützen würde. Die Anleger fühlen sich jedoch weiterhin stärker zum US-Dollar (USD) hingezogen, da die Erwartungen an eine weitere geldpolitische Straffung durch die Federal Reserve (Fed) weiterhin die Devisenmärkte dominieren.
Warum fällt der Euro, wenn die EZB eine Zinserhöhung vorbereitet?
Die EZB steht vor einer weiteren Entscheidung zur geldpolitischen Straffung. Laut einer zwischen dem 10. und 12. November durchgeführten Reuters-Umfrage erwarten alle 71 befragten Ökonomen, dass die Zentralbank auf ihrer Sitzung am 17. Dezember den Einlagensatz um 25 Basispunkte von 2,50% auf 2,75% anheben wird. Laut dem EZB-Watch-Tool preisen die Märkte eine 93%ige Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte (bps) auf der bevorstehenden Sitzung ein.
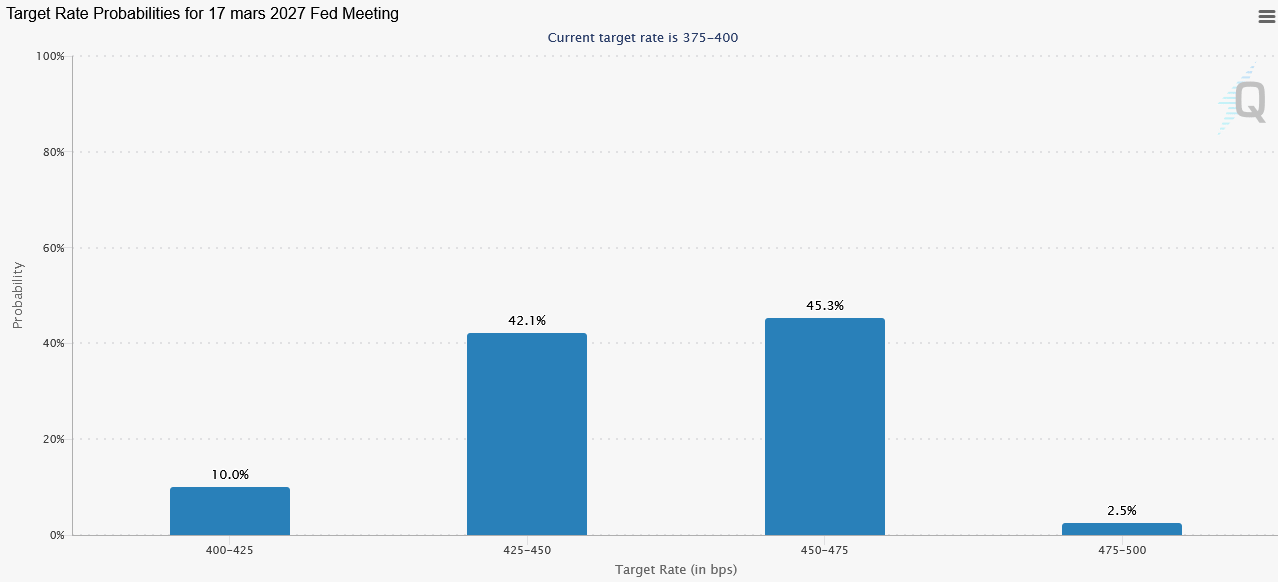
Allerdings wird auch weithin erwartet, dass die Fed auf ihrer Sitzung am 8. und 9. Dezember die Zinsen anheben wird, wodurch der Zinsvorteil der Vereinigten Staaten (USA) möglicherweise bestehen bleibt. Laut dem CME FedWatch Tool rechnen die Märkte mit einer Wahrscheinlichkeit von 93% für eine Zinserhöhung um 25 bps im Dezember.
Der Unterschied liegt in den Erwartungen hinsichtlich der weiteren Entwicklung. Die Anleger glauben zunehmend, dass die Fed einen aggressiveren Straffungszyklus als die EZB aufrechterhalten könnte, insbesondere nach besser als erwarteten US-Inflationszahlen und hawkischen Äußerungen von Entscheidungsträgern. Händler preisen außerdem zusätzliche Zinserhöhungen im Januar und März ein, wodurch der Aufwärtsdruck auf den US-Dollar weiter zunimmt.
ING-Analysten heben dieses Ungleichgewicht hervor und erklären, dass "der Markt das Potenzial für einen anhaltenden Straffungszyklus in den USA als glaubwürdiger ansieht als in der Eurozone."
Die Divergenz spiegelt sich an den Zinsmärkten wider. Laut ING hat sich die Differenz der zweijährigen EUR/USD-Swapsätze um nahezu 35 Basispunkte ausgeweitet, während die inflationsbereinigte Differenz den höchsten Stand seit Dezember 2022 erreicht hat.
Die stärkere deutsche Konjunkturstimmung kann den Euro nicht retten
Die am Dienstag veröffentlichten Wirtschaftsdaten liefern ein weiteres Beispiel für die Schwierigkeiten des Euro. Der ZEW-Konjunkturerwartungsindex für Deutschland stieg im November von 28,1 im Oktober auf 35,6 und übertraf damit die Markterwartungen von 29 deutlich. Auch der Index der aktuellen Lage verbesserte sich von -35,9 auf -33,2. In der Eurozone insgesamt stieg der ZEW-Konjunkturerwartungsindex von 18,5 auf 26,5 und übertraf damit die Konsensprognose von 19,1. Diese Zahlen deuten auf ein zunehmendes Vertrauen in die wirtschaftlichen Aussichten Europas hin, konnten den Abwärtstrend des Euro jedoch nicht umkehren.
Die Schwäche spiegelt umfassendere Sorgen über das Wirtschaftswachstum wider, insbesondere nachdem die Industrieproduktion der Eurozone im September im Monatsvergleich nur um 0,2% gestiegen war und damit unter den Erwartungen von 0,6% lag. Unterdessen untergraben die politische Unsicherheit und die Sorgen über die Staatsverschuldung in Frankreich weiterhin das Vertrauen der Anleger. HSBC-Analysten warnen, dass "Frankreichs fiskalischer Druck im Vergleich zu Anfang Oktober weniger Aufmerksamkeit am Devisenmarkt auf sich gezogen hat, aber weiterhin ungelöst ist."
Diese fiskalischen Schwachstellen schränken die Fähigkeit des Euro ein, von den höheren Zinserwartungen zu profitieren, insbesondere da die Anleger den Spielraum der EZB für Maßnahmen infrage stellen, falls sich die wirtschaftlichen Bedingungen verschlechtern.
Der US-Dollar profitiert von Fed-Erwartungen und Marktunsicherheit
Der US-Dollar profitiert weiterhin von den Erwartungen höherer Zinsen und der erneuten Nachfrage nach sicheren Anlagen. Die jüngsten US-Inflationszahlen haben die Spekulationen verstärkt, dass die Fed die Zinsen im Dezember um mindestens 25 Basispunkte anheben wird, während die Entscheidungsträger weiterhin davor warnen, dass die Inflation unangenehm hoch bleibt.
Die Korrektur bei US-Technologieaktien trägt ebenfalls zur Marktunsicherheit bei und stützt die defensive Nachfrage nach dem Greenback. Diese Beziehung könnte sich jedoch letztlich umkehren, falls fallende Aktienkurse die Erwartungen an eine weniger restriktive Fed-Politik auslösen.
Die Commerzbank merkt an, dass „fallende US-Aktienkurse ebenfalls das Potenzial haben, den US-Dollar zu belasten.“
EUR/USD-Bären nehmen 1,0950 ins Visier, während 1,1000 nachgibt
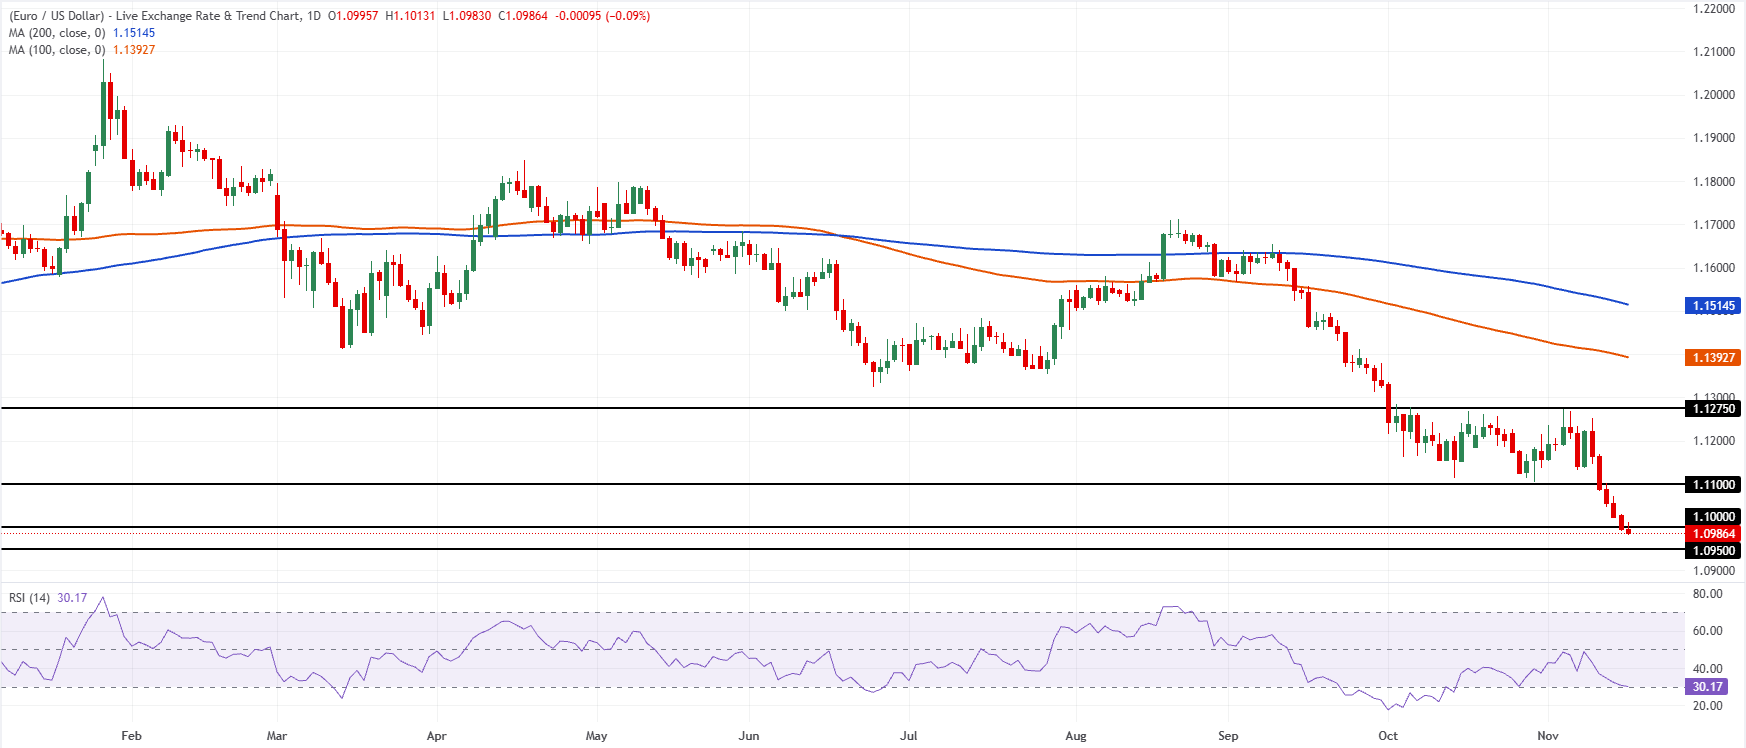
Der Tages-Chart von EUR/USD zeigt einen klar etablierten Abwärtstrend, der seit dem Januar-Hoch nahe 1,2100 durch eine Folge niedrigerer Hochs und tieferer Tiefs gekennzeichnet ist. Der jüngste Rückgang hat das Paar unter die früheren Unterstützungsniveaus bei 1,1275 und 1,1100 gedrückt, gefolgt von der psychologischen Marke von 1,1000.
Der 100-Tage-Simple Moving Average (SMA) bei 1,1393 und der 200-Tage-SMA bei 1,1515 sind beide rückläufig und bestätigen die übergeordnete bärische Struktur. Unterdessen liegt der Relative Strength Index (RSI) nahe 30 und nähert sich dem überverkauften Bereich. Dies deutet darauf hin, dass der Verkaufsdruck weiterhin stark ist, obwohl die Möglichkeit einer vorübergehenden technischen Erholung zunimmt.
Das unmittelbare Abwärtsziel liegt bei 1,0950, der nächsten sichtbaren Unterstützung im Tages-Chart. Ein entscheidender Durchbruch unter dieses Niveau würde den bärischen Ausblick verstärken und EUR/USD weiteren Verlusten aussetzen.
Umgekehrt könnte eine Erholung über 1,1000 zunächst für Entlastung sorgen, doch die frühere Unterstützung bei 1,1100 stellt ein bedeutenderes Hindernis dar. Darüber hinaus müsste das Widerstandsniveau von 1,1275 zurückerobert werden, um die aktuelle bärische Struktur infrage zu stellen.
Kann die Zinserhöhung der EZB im Dezember den Rückgang stoppen?
Die Schwäche des Euro verdeutlicht einen wichtigen Unterschied an den Devisenmärkten: Zinserhöhungen führen nicht automatisch zu einer Aufwertung der Währung. Entscheidend ist, wie sich die Erwartungen an die Geldpolitik im Vergleich zwischen den Volkswirtschaften darstellen und ob die Anleger glauben, dass eine Zentralbank höhere Zinsen aufrechterhalten kann.
Derzeit genießt die Fed größeres Vertrauen in die Aufrechterhaltung eines anhaltenden Verschärfungszyklus, während Sorgen über das europäische Wachstum und die fiskalische Unsicherheit weiterhin die Gemeinschaftswährung belasten.
Eine Stabilisierung von EUR/USD bleibt möglich, falls die US-Wirtschaftsdaten enttäuschen oder sich die Zinsdifferenzen weiter zugunsten des Euro verschieben. Ohne eine wesentliche Veränderung des relativen geldpolitischen Ausblicks könnte sich die erwartete Zinserhöhung der EZB im Dezember jedoch als unzureichend erweisen, um den anhaltenden Abwärtstrend des Euro umzukehren.
Autor
Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.