Britisches Pfund tritt auf der Stelle - Parlamentspause bremst Impulse
- GBP/USD notiert nahe 1,3450 und liegt damit in der zweiten Sitzung in Folge innerhalb der Handelsspanne vom Montag.
- Die Bank of England beließ den Leitzins am 30. Juli bei 3,75% und es gab eine dritte hawkische Gegenstimme.
- Bis zum 17. September steht keine Entscheidung der Bank of England an und bis zum 28. Oktober kein Budget.

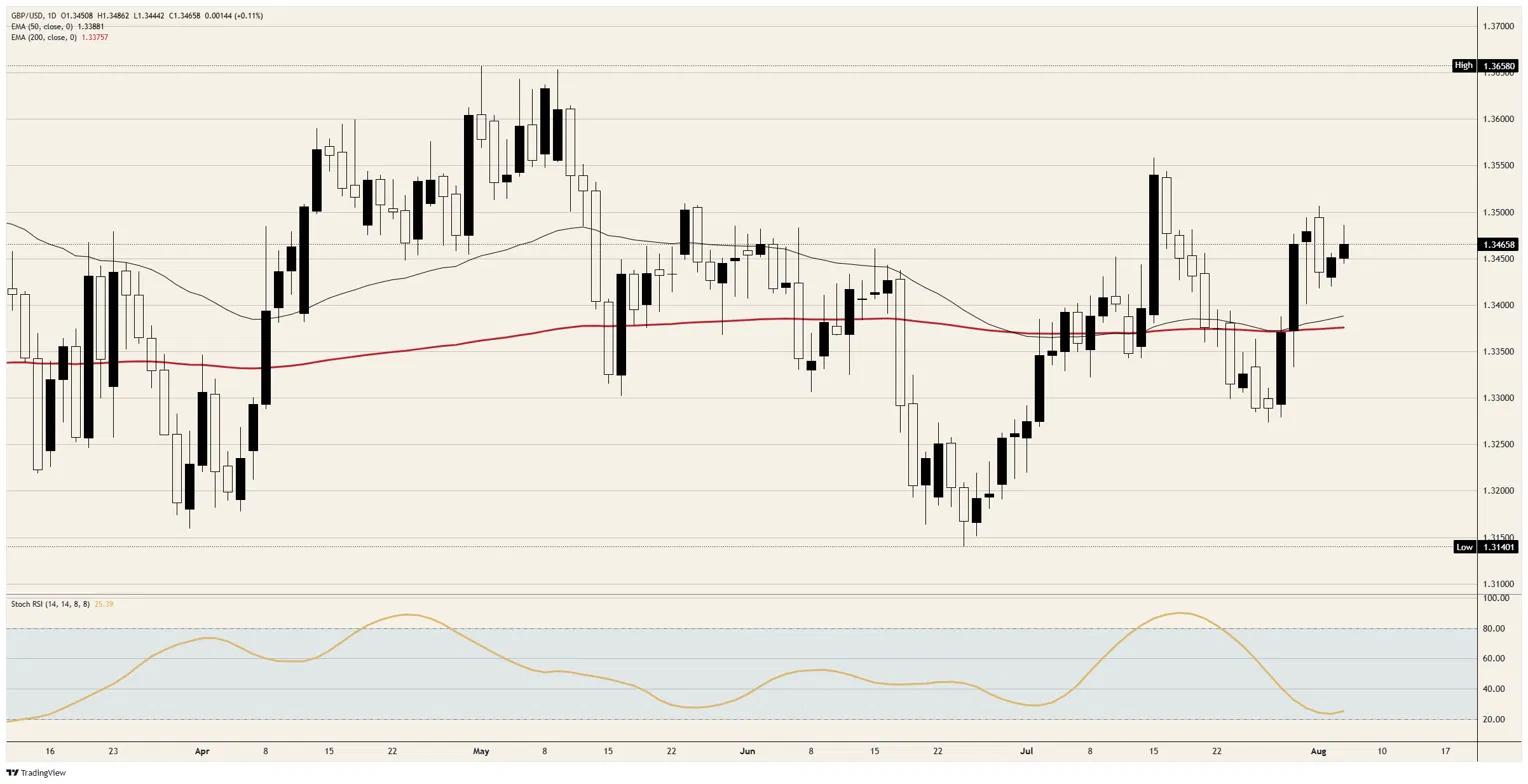
Die Sitzung am Montag erledigte die Arbeit einer ganzen Woche in einer einzigen Kerze, holte das gleitende Durchschnittsband zurück, das seit Mitte Juli jede Rallye gedeckelt hatte, und stoppte knapp unter 1,3500. Die beiden Sitzungen seither handelten vollständig innerhalb dieser Spanne. Der Kurs wechselt nahe 1,3450 den Besitzer, liegt damit um ein Zehntelprozent im Plus, und 48 Handelsstunden haben dem Ergebnis vom Montag nichts hinzugefügt.
Die 50-Tage- und 200-Tage-Exponential Moving Averages (EMA) liegen gebündelt knapp unter 1,3400, und der Kurs hält sich gut einen Cent darüber. Diese Rückeroberung ist das Einzige, was dieses Tape bislang erreicht hat. Die heutige Spanne beträgt kaum 40 Pips, der tägliche Stochastic Relative Strength Index (Stoch RSI) liegt nahe 25, und nichts Britisches ist dafür verantwortlich.
Der Dollar erledigt die ganze Arbeit
Die US-Daten zwischen 12:15 und 14:00 GMT lieferten dem Greenback zwei Gründe zum Fallen und einen Grund, es nicht zu tun. Die privaten Payrolls lagen bei 44K gegenüber einem Konsens von 70K, weniger als die Hälfte der 98K vom Juni, und der Beschäftigungsindex des Institute for Supply Management (ISM) im Dienstleistungssektor fiel von 51,2 auf 47,4 und damit klar in die Kontraktion.
Dieselbe Umfrage wies dann die gezahlten Preise bei 70,3 nach 67,7 aus, die Auftragseingänge bei 57,2 nach 55,1 und den Gesamtindex bei 54,1. Die Nachfrage ist in Ordnung, die Einstellung nicht, und die Inputkosten beschleunigen sich. Diese Kombination ist eher stagflationär als dovish, weshalb ein Arbeitsmarktausfall dieser Größenordnung dem Pfund Sterling vierzehn Pips einbrachte.
Die Zinserwartungen erzählen dieselbe Geschichte von der anderen Seite. Die Wahrscheinlichkeiten für eine Anhebung im September wurden in den vergangenen beiden Sitzungen von den hohen Sechzigern auf die hohen Fünfziger zurückgenommen, und die Abschwächung ist ebenso dem Einbruch bei Rohöl geschuldet wie den Arbeitsmarktdaten. Eine Zinssenkung ist für 2026 nirgendwo eingepreist, sodass eine schwache US-Arbeitsmarktzahl nicht mehr die Lockerung kauft, die sie einst brachte.
Zwei hawkische Pausen, 24 Stunden auseinander
Die Federal Reserve beließ den Leitzins am 29. Juli bei 3,50% bis 3,75%, wobei drei Entscheidungsträger für eine Anhebung um einen Viertelpunkt votierten. Die Bank of England beließ den Leitzins am folgenden Tag bei 3,75%, wobei drei Mitglieder für 4,00% stimmten, nach zwei im Juni. Zwei Zentralbanken, zwei Pausen, jeweils drei Gegenstimmen, innerhalb eines einzigen Tages.
Die zugrunde liegende Arithmetik ist nicht symmetrisch. Drei von zwölf Stimmen im amerikanischen Ausschuss entsprechen einem Viertel. Drei von neun im britischen Ausschuss entsprechen einem Drittel, was den Monetary Policy Committee auf dem Papier zum hawkisheren der beiden macht. Das Pfund Sterling hat daraus seit einer Woche nichts gemacht, weil nicht die Zinsdifferenzen diesen Wechselkurs bewegen.
Das britische Argument für eine Straffung stützt sich eher darauf, wohin sich die Energiepreise als Nächstes bewegen, als darauf, wo die Inflation bisher lag. Der britische Verbraucherpreisindex (CPI) für Juni lag bei 2,6% gegenüber einem Konsens von 2,7%, die Kernrate bei 2,6% und die Dienstleistungspreise bei 3,6%; die begleitende Kommunikation verwies darauf, dass höhere Rechnungen im weiteren Jahresverlauf auf die Unternehmenspreise durchschlagen. Ein Markt, der für 2026 zunächst zwei britische Zinssenkungen eingepreist hatte, diskutiert nun über Anhebungen, und die Hormus-Verhandlungen machen diese gesamte Debatte von einer Wasserstraße abhängig.
Sechs Wochen ohne Termine
Westminster ist in die Sommerpause gegangen und tritt erst im September wieder zusammen, wodurch der fiskalische Nachrichtenfluss, der das Pfund seit dem Führungswechsel im Juli angetrieben hat, zum Erliegen kommt. Die nächste Entscheidung der Bank of England ist für den 17. September angesetzt. Der Herbsthaushalt, in dem die fiskalischen Regeln der neuen Regierung auf ihre Ausgabenzusagen treffen, ist für den 28. Oktober vorgemerkt.
Damit bleibt Sterling sechs Wochen lang eine reine Dollar-Story, bewertet anhand amerikanischer Payrolls und einer Nahost-Verhandlung und nicht anhand inländischer Faktoren. Zudem wird damit der einzige echte Abwärtskatalysator auf dem Tisch aufgeschoben. Die Renditen langfristiger Gilts zogen bei der ersten Erwähnung von Flexibilität innerhalb dieser Regeln an, und im Haushalt wird diese Debatte entschieden.
Was vor Freitag ansteht
Die wöchentlichen Erstanträge auf Arbeitslosenhilfe werden am Donnerstag um 12:30 GMT veröffentlicht, der Konsens liegt bei 202K nach zuvor 197K, zusammen mit der vorläufigen Produktivität im zweiten Quartal bei 0,6% und den Lohnstückkosten bei 2%. Rohöl liegt in der Woche um etwa ein Zehntel niedriger, nachdem Berichte darauf hindeuteten, dass Washington, Teheran und Maskat kurz vor einer Zwischenvereinbarung stehen, die die Straße von Hormus wieder öffnen würde, was die andere Hälfte des Dollar-Problems ist.
Der Payrolls-Bericht am Freitag um 12:30 GMT ist der entscheidende. Der Konsens liegt nach 57K bei 80K, die Arbeitslosenquote dürfte unverändert bei 4,2% bleiben und die durchschnittlichen Stundenlöhne bei 3,5% im Jahresvergleich. Ein zweiter schwacher Arbeitsmarktwert innerhalb von drei Tagen, zusätzlich zu einem bereits schrumpfenden Beschäftigungsindex im Dienstleistungssektor, ist das, was die September-Frage offen auf den Tisch bringt. Der Weg über 1,3500 führt über diese Zahl.
Niveaus und Tendenz
Widerstand: 1,3500 deckelt die Woche, ungebrochen durch den Anstieg am Montag und die beiden darauffolgenden Sitzungen innerhalb dieser Spanne, und ist das Tor zum Hoch von Mitte Juli nahe 1,3550. Darüber hinaus ist das Hoch von Anfang Mai nahe 1,3650 die einzige verbleibende Marke im Chart.
Unterstützung: Das zurückeroberte EMA-Band knapp unter 1,3400 ist nun der entscheidende Boden, darunter liegt 1,3350 und die Basis von Ende Juni nahe 1,3150 als Sommer-Tief.
Tendenz: Bullish, solange das EMA-Band hält, wobei ein Tagesschluss über dem Hoch vom Montag und über 1,3500 das Signal für einen Anlauf auf 1,3550 wäre. Ein Tagesschluss zurück unter 1,3400 drückt den Kurs erneut unter beide Durchschnitte und öffnet 1,3300 wieder. Das Momentum bestätigt nichts davon, daher sollte Stärke über 1,3500 eher als Dollar-Ereignis denn als Sterling-Ereignis betrachtet werden.
GBP/USD Tages-Chart
Pfund Sterling - Häufig gestellte Fragen (FAQ)
Das Pfund Sterling (GBP) ist die älteste Währung der Welt (886 n. Chr.) und die offizielle Währung des Vereinigten Königreichs. Es ist die am vierthäufigsten gehandelte Währungseinheit auf dem Devisenmarkt (FX) der Welt und macht 12 % aller Transaktionen aus, was durchschnittlich 630 Milliarden US-Dollar pro Tag entspricht. Die wichtigsten Währungspaare sind GBP/USD, auch bekannt als "Cable", das 11 % des FX-Handels ausmacht, GBP/JPY oder "Dragon", wie es von Händlern genannt wird (3 %) und EUR/GBP (2 %). Das Pfund Sterling wird von der Bank of England (BoE) ausgegeben.
Der wichtigste Faktor, der den Wert des Britischen Pfunds beeinflusst, ist die Geldpolitik, die von der Bank of England festgelegt wird. Die BoE richtet ihre Entscheidungen danach aus, ob sie ihr Hauptziel der „Preisstabilität“ – eine Inflationsrate von etwa 2 % – erreicht hat. Ihr wichtigstes Instrument ist die Anpassung der Zinssätze. Wenn die Inflation zu hoch ist, wird die BoE versuchen, sie durch Zinserhöhungen zu dämpfen, was in der Regel positiv für das Pfund ist, da höhere Zinsen das Vereinigte Königreich für internationale Investoren attraktiver machen. Fällt die Inflation zu niedrig aus, deutet dies auf ein langsameres Wirtschaftswachstum hin, und die BoE könnte die Zinsen senken, um das Kreditangebot zu erhöhen und Investitionen anzuregen.
Wirtschaftsdaten sind zentrale Indikatoren für die Stärke der britischen Wirtschaft und beeinflussen maßgeblich den Wert des Pfund Sterling. Daten wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI) und Arbeitslosenzahlen geben Hinweise auf die wirtschaftliche Entwicklung. Eine robuste Wirtschaft zieht ausländische Investitionen an und könnte die Bank of England (BoE) dazu bewegen, die Zinsen zu erhöhen, was das Pfund unterstützt. Schwächere Daten hingegen führen zu einem Abwärtstrend des Pfunds.
Für das britische Pfund ist die Handelsbilanz ein wichtiger Indikator. Sie misst den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe über einen bestimmten Zeitraum. Exportiert ein Land stark nachgefragte Güter, führt die höhere Nachfrage aus dem Ausland zu einer Stärkung der Währung. Eine positive Handelsbilanz stärkt das Pfund, während ein Defizit die Währung schwächt.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





