EUR/USD unter Druck: Droht der Absturz zur Parität?

Der Euro gerät weiter ins Straucheln, während der US-Dollar auf breiter Front Stärke zeigt. Der sogenannte „Greenback“ profitierte diese Woche von einer neuen Runde der Risikoaversion, ausgelöst durch Donald Trumps Pläne für Strafzölle. Zum Wochenschluss pendelte der Kurs des EUR/USD-Paares bei 1,0250 und lag damit nicht weit vom Mehrjahrestief bei 1,0212, das am Freitag erreicht wurde.
Trump und die Zölle: Turbulenzen auf den Finanzmärkten
Am Montag sorgte ein Bericht der Washington Post für Aufregung. Demnach arbeitet Trumps Übergangsteam daran, die geplanten Zölle auf strategisch wichtige Sektoren wie Verteidigung, Energie und medizinische Versorgung zu begrenzen. Eine kleine Atempause für die Märkte – zumindest kurzfristig. Doch Trump dementierte wenig später: Die Pläne seien falsch dargestellt worden. Die Reaktion der Märkte folgte prompt.
Der EUR/USD stieg zunächst auf 1,0431, bevor Trumps Dementi dem US-Dollar neuen Rückenwind verlieh. Während der Dollar zulegte, gerieten Aktien erneut unter Druck, denn der Gedanke an eine umfassende Zollpolitik befeuerte Rezessionsängste.
Zur Wochenmitte folgte dann die nächste Hiobsbotschaft: CNN berichtete, Trump erwäge, einen nationalen Wirtschaftsnotstand auszurufen, um Zölle durchzusetzen. Möglich wäre dies über den International Economic Emergency Powers Act (IEEPA), der dem Präsidenten in einer solchen Situation weitreichende Befugnisse zur Kontrolle des Handels einräumen würde.
FOMC-Protokoll: Politische Unsicherheiten dominieren
Am Mittwoch wurde das Protokoll der jüngsten Sitzung des Offenmarktausschusses der Federal Reserve (FOMC) veröffentlicht – und es war voller Warnsignale.
Fast alle Mitglieder des Ausschusses waren sich einig, dass das Inflationsrisiko gestiegen ist. Besonders auffällig: Mehrere Mitglieder nannten potenzielle Veränderungen in den Bereichen Handel, Einwanderung, Fiskalpolitik und Regulierung als treibende Faktoren für ihre Sorge. Obwohl die Namen „Trump“ oder „Zölle“ nicht direkt erwähnt wurden, war zwischen den Zeilen klar zu lesen, was gemeint war.
Starke US-Arbeitsmarktdaten stützen den Dollar
Parallel dazu wurden die neuesten Arbeitsmarktdaten veröffentlicht – und die hatten es in sich:
- Der ADP-Beschäftigungsbericht zeigte für den Dezember 122.000 neue Stellen im privaten Sektor – weniger als die erwarteten 140.000.
- Die Erstanträge auf Arbeitslosenhilfe fielen auf 201.000 und lagen damit unter der Prognose von 218.000.
- Besonders bemerkenswert: US-Unternehmen kündigten im Dezember laut Challenger-Bericht 38.792 Stellenstreichungen an – ein Rückgang um 33 % im Vergleich zum Vormonat.
Am Freitag veröffentlichte das Arbeitsministerium schließlich die lang erwarteten Nonfarm Payrolls (NFP)-Daten: 256.000 neue Jobs wurden im Dezember geschaffen – ein massiver Sprung im Vergleich zu den erwarteten 160.000. Die Arbeitslosenquote sank von 4,2 % auf 4,1 %, während die Lohninflation mit einem Jahresplus von 3,9 % etwas unter der Prognose von 4 % lag.
Das Ergebnis? Die Märkte wurden erneut risikoscheu. Der Dollar stieg weiter, während Aktien ins Minus rutschten. Die starken Beschäftigungszahlen und die geringe Arbeitslosenquote könnten der Federal Reserve Grund geben, ihren Kurs bei den Zinsen beizubehalten – Zinssenkungen rücken damit in weite Ferne.
Europa bleibt schwach
In Europa bleibt die Lage angespannt. Vor allem die deutschen Wirtschaftsdaten sorgten erneut für Enttäuschung:
- Der harmonisierte Verbraucherpreisindex (HVPI) stieg im Dezember um 2,8 % im Vergleich zum Vorjahr und lag damit über der Prognose von 2,6 %.
- Die Einzelhandelsumsätze sanken im November um 0,6 %.
- Noch problematischer: Die Fabrikaufträge gingen im gleichen Zeitraum um 5,4 % zurück.
Auch die Daten aus der Eurozone insgesamt überzeugten nicht: Der Verbraucherpreisindex (HVPI) lag wie erwartet bei 2,7 %, doch der Erzeugerpreisindex (PPI) fiel mit -1,2 % weniger stark als befürchtet.
Die Europäische Zentralbank (EZB) könnte angesichts der schwachen Konjunktur gezwungen sein, die Zinsen weiter zu senken – ein weiterer Belastungsfaktor für den Euro. Gleichzeitig deutet in den USA nichts auf eine Zinssenkung hin. Die Parität zwischen Euro und Dollar könnte also schon bald Realität werden.
Ausblick: Verbraucherpreisindex im Fokus
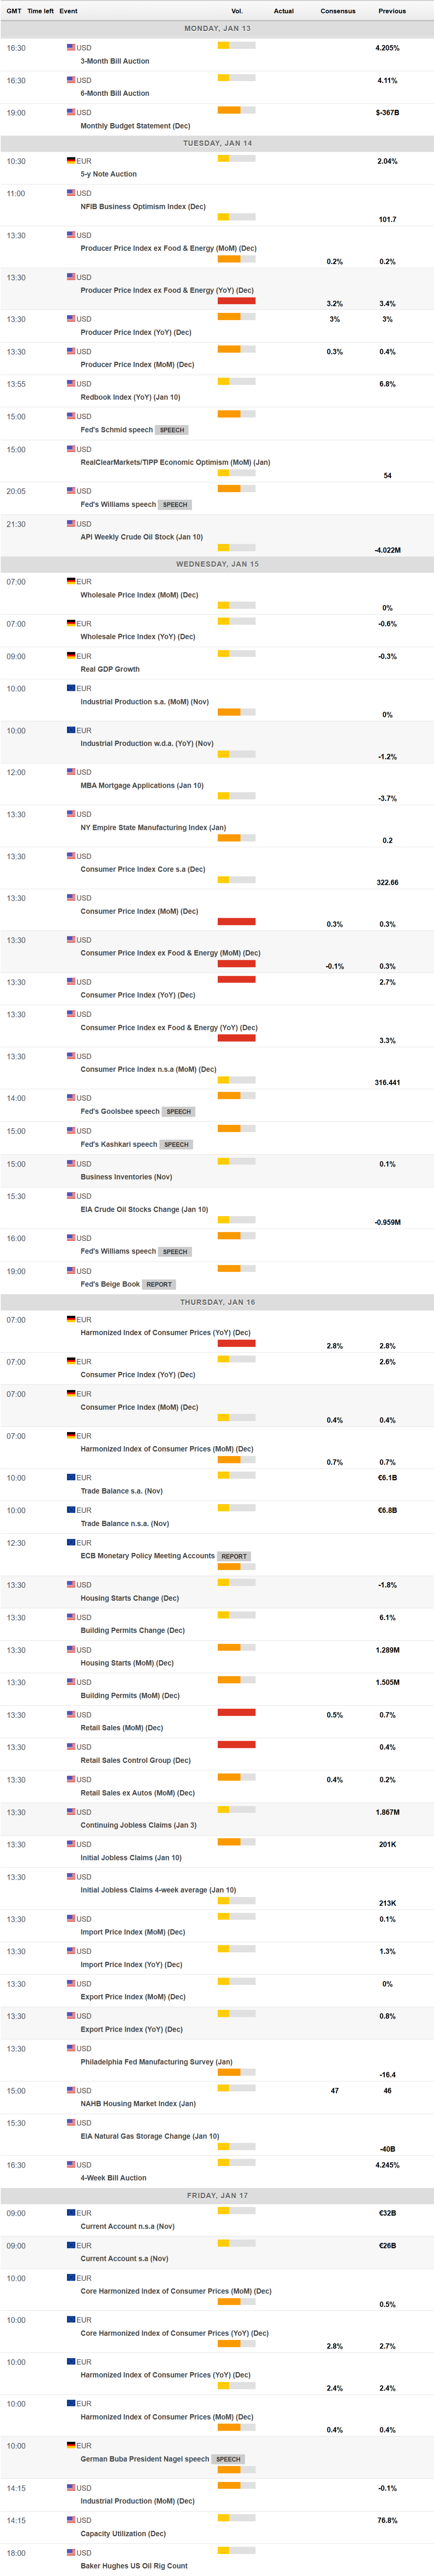
In der kommenden Woche dürften die Inflationsdaten aus den USA die größte Aufmerksamkeit erhalten. Am Mittwoch wird der Verbraucherpreisindex (CPI) veröffentlicht, gefolgt von den Einzelhandelsumsätzen am Donnerstag. Viel mehr relevante makroökonomische Daten gibt es nicht – doch allein diese Zahlen könnten die Richtung des EUR/USD-Paares stark beeinflussen.
Technische Analyse: EUR/USD im freien Fall?
Auch technisch betrachtet bleibt das Bild düster. Der Euro fällt nun schon die fünfte Woche in Folge, und es gibt keine Anzeichen für eine kurzfristige Erholung:
- Der Relative Strength Index (RSI) liegt mit 28 im überverkauften Bereich, zeigt aber keine Anzeichen einer Umkehr.
- Der Momentum-Indikator hat sich zwar minimal erholt, bleibt aber weit unter der Mittellinie und deutet nicht auf eine Erholung hin.
- Die 20-Tage-Simple-Moving-Average (SMA) liegt klar unter der 100 SMA, was den Abwärtstrend bestätigt.
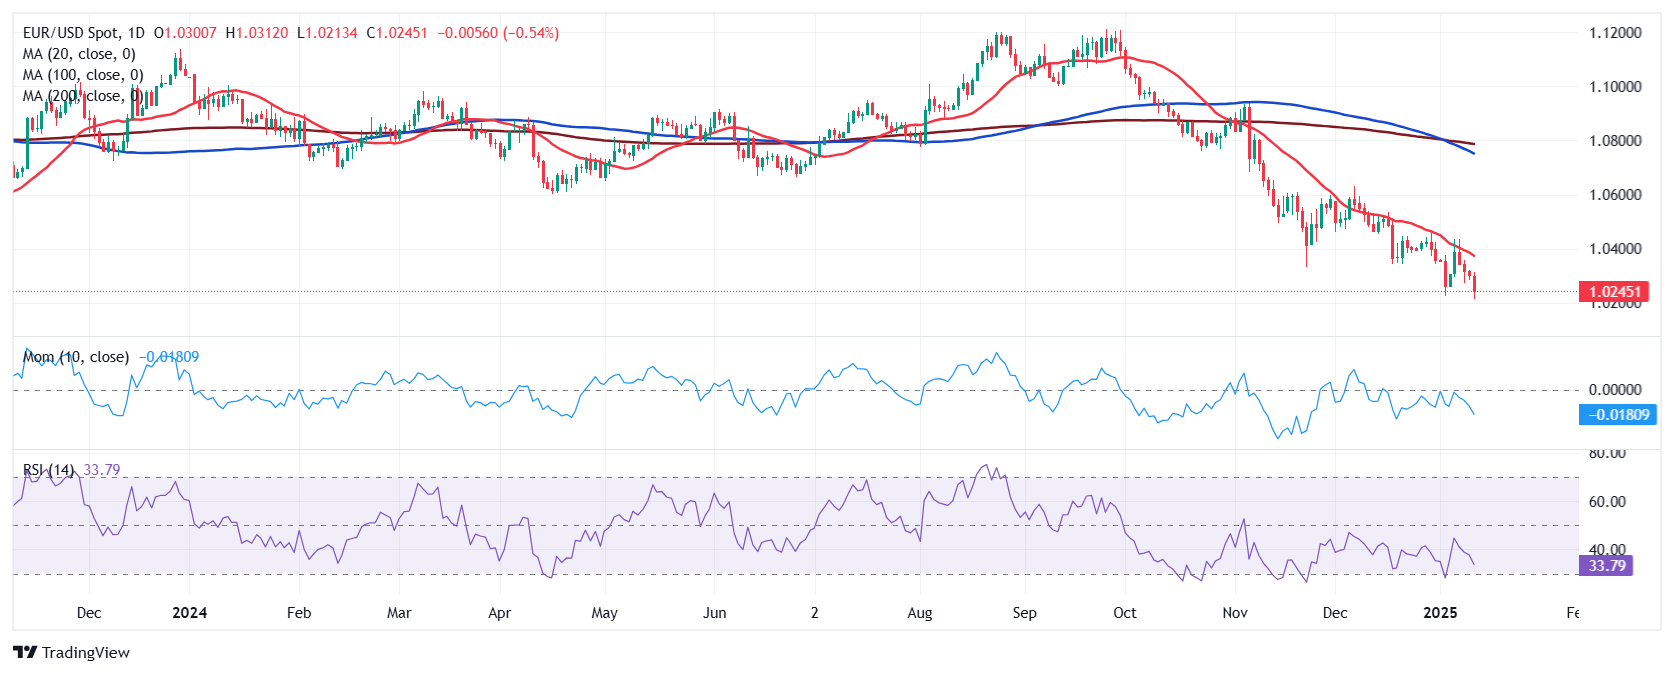
Auch im Tageschart zeigt sich ein ähnliches Bild. Die 20 SMA bleibt ein harter Widerstand bei 1,0380, den der Euro mehrfach nicht durchbrechen konnte. Die 100 SMA ist nach unten gekreuzt und liegt nun unter der 200 SMA – ein starkes Verkaufssignal.
Wichtige Unterstützungs- und Widerstandszonen:
- Die Marke bei 1,0197 (September-Hoch 2022) fungiert als unmittelbare Unterstützung.
- Ein Durchbruch nach unten könnte den Weg bis zur 1,0100-Marke ebnen.
- Auf der Oberseite bieten die Zonen um 1,0300 bis 1,0330 und 1,0400 Widerstand.
Fazit: Der Druck bleibt hoch
Für den Euro sieht es weiterhin düster aus. Die starke US-Wirtschaft und die Unsicherheiten rund um Trumps Zollpolitik stützen den Dollar. Während in Europa schwache Wirtschaftsdaten und eine potenziell weiter lockere Geldpolitik die Gemeinschaftswährung belasten, könnten starke US-Inflationsdaten den Kurs weiter Richtung Parität drücken. Anleger sollten genau beobachten, wie sich die Daten in der kommenden Woche entwickeln – ein Rückfall unter 1,0200 ist nicht ausgeschlossen.
Autor

Valeria Bednarik
FXStreet
Valeria Bednarik ist seit 2003 eine aktive Traderin und Sie hat sich auf den internationalen Devisenmarkt spezialisiert.





